Hóa đơn tại Slovakia phải có những gì
Có hai danh sách khác nhau, tùy vào việc bạn có đăng ký thuế GTGT hay không — và lấy nhầm danh sách chính là lỗi tốn tiền. Dưới đây là cả hai danh sách đầy đủ, những dòng chữ bắt buộc trong từng tình huống, những thứ hoàn toàn không cần có trên hóa đơn, và điều thực sự xảy ra khi thiếu một mục.
Cập nhật:
Quy định nào áp dụng cho bạn
Nếu bạn đã đăng ký thuế GTGT, hóa đơn của bạn chịu sự điều chỉnh của §74 khoản 1 luật Slovakia số 222/2004 Z. z. về thuế GTGT. Nếu chưa đăng ký, điều luật đó hoàn toàn không áp dụng cho bạn: hóa đơn của bạn là chứng từ kế toán theo §10 luật số 431/2002 Z. z. về kế toán, còn phần thông tin nhận dạng đến từ §3a Bộ luật Thương mại. Hai danh sách cùng dẫn tới một chứng từ, nhưng không chứa cùng những nội dung.
Nội dung bắt buộc trên hóa đơn của người nộp thuế GTGT
§74 khoản 1 luật số 222/2004 Z. z. Hóa đơn được phép ghi nhiều hơn luật yêu cầu; ít hơn thì không, và không nội dung bắt buộc nào được rút gọn hay cắt bớt cho vừa bố cục.
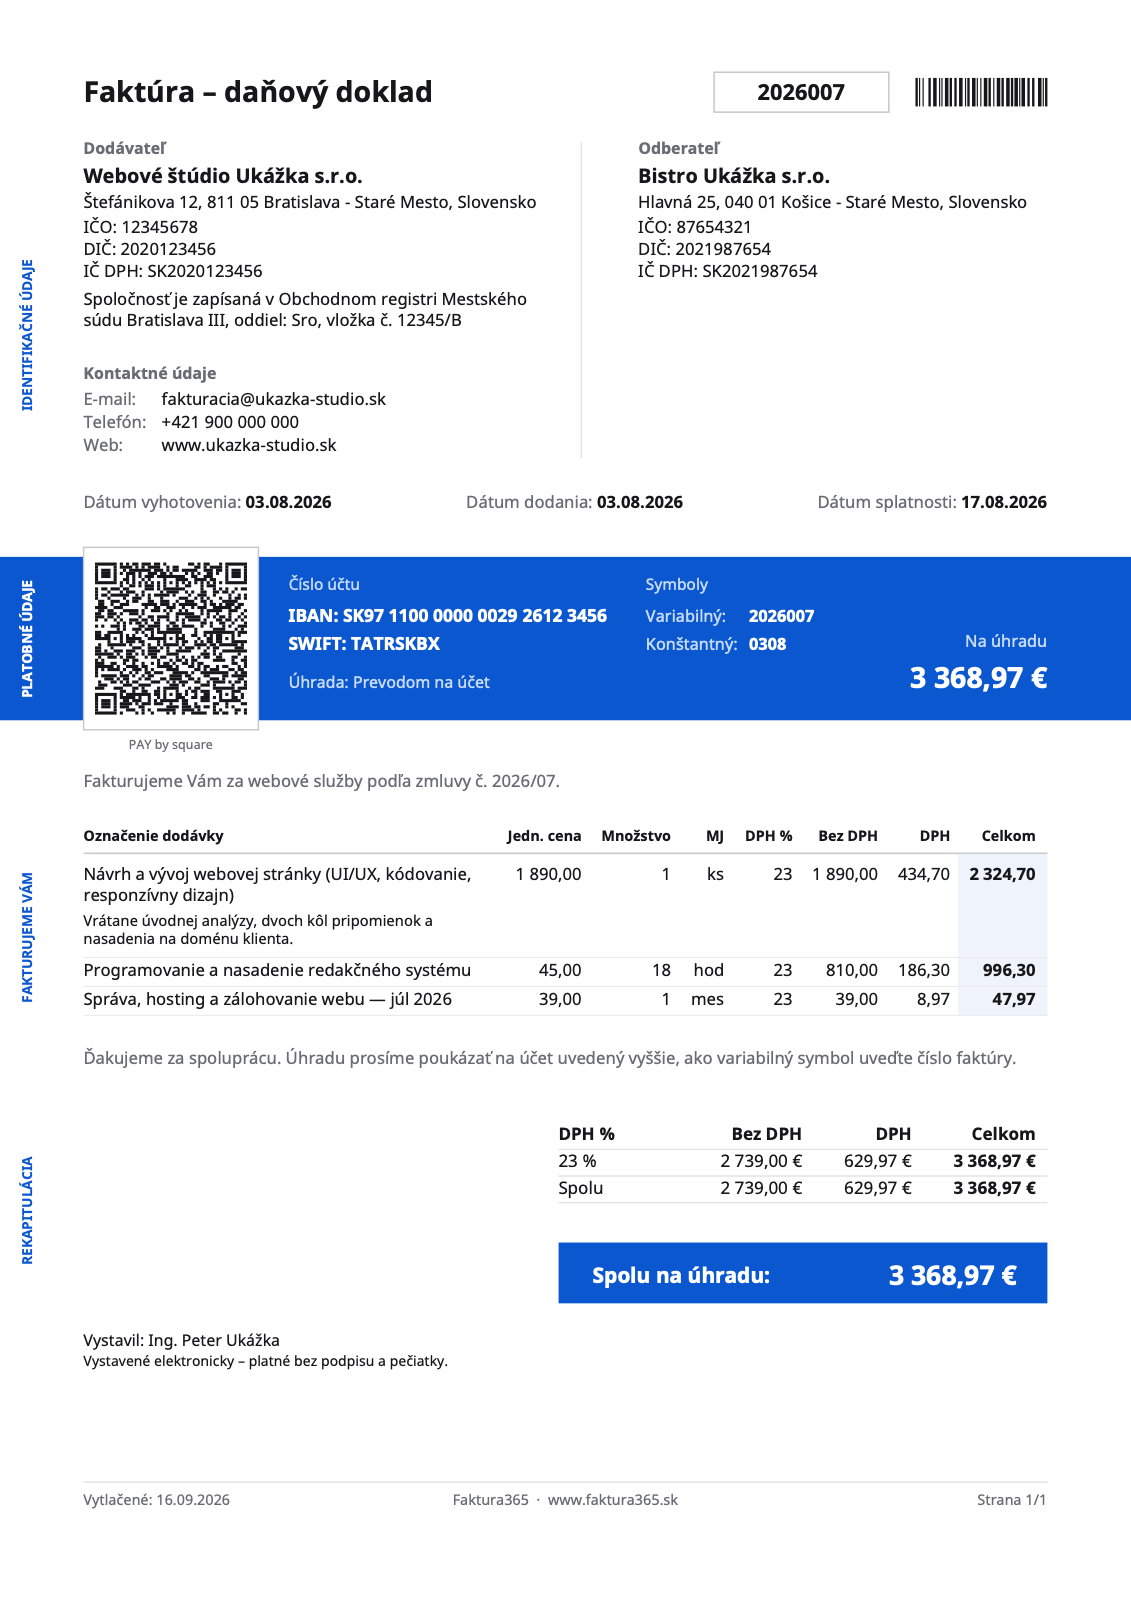
- Bên bán
- Bên mua
- Số thứ tự hóa đơn
- Ngày giao hàng, cung cấp dịch vụ
- Ngày lập
- Chủng loại và số lượng
- Giá tính thuế và đơn giá
- Thuế suất
- Tiền thuế GTGT
- Dòng chữ bắt buộcMẫu này không có: chỉ bắt buộc khi giao dịch được miễn thuế, khi chuyển nghĩa vụ thuế hoặc theo chế độ đặc biệt — còn đây là giao dịch thông thường với thuế GTGT 23%.
- Bên bán
- Họ tên hoặc tên doanh nghiệp, địa chỉ trụ sở hoặc nơi kinh doanh và IČ DPH — đúng như đã đăng ký trong sổ đăng ký, không phải địa chỉ giao hàng.
- Bên mua
- Tên, địa chỉ và IČ DPH của họ. Nếu bên mua không đăng ký thuế GTGT thì ghi IČO và DIČ của họ.
- Số thứ tự hóa đơn
- Duy nhất trong dải số của bạn. Hai chứng từ trùng số, hoặc một lỗ hổng do xóa hóa đơn đã phát hành, là thứ đầu tiên đoàn kiểm tra nhìn tới — dải số tồn tại chính là để chuỗi chứng từ có thể truy lại được.
- Ngày giao hàng, cung cấp dịch vụ
- Ngày hàng hóa hoặc dịch vụ thực sự được giao, hoặc ngày nhận thanh toán nếu ngày đó đến trước. Đây là mục riêng, khác với ngày lập, và nó quyết định kỳ tính thuế; chép lại ngày lập vào đây là lỗi phổ biến nhất.
- Ngày lập
- Ngày bản thân hóa đơn được lập.
- Chủng loại và số lượng
- Số lượng và loại hàng hóa đã giao, hoặc phạm vi và loại dịch vụ — đủ cụ thể để nhận diện giao dịch. „Dịch vụ theo hợp đồng“ không phải là mô tả, và người trả giá cho điều đó là quyền khấu trừ của bên mua.
- Giá tính thuế và đơn giá
- Giá tính thuế theo từng thuế suất riêng, đơn giá chưa thuế và các khoản chiết khấu nếu chưa được tính vào đó.
- Thuế suất
- Thuế suất đã áp dụng — năm 2026 là 23%, 19% hoặc 5% — hoặc, nếu không tính thuế Slovakia, thì căn cứ của việc đó. Chỉ ghi trơ „0%“ mà không nêu căn cứ là hóa đơn có lỗi.
- Tiền thuế GTGT
- Luôn bằng euro. Hóa đơn lập bằng ngoại tệ vẫn phải ghi tiền thuế bằng euro, quy đổi theo tỷ giá tham chiếu của ngày phát sinh nghĩa vụ thuế (§26).
- Dòng chữ bắt buộc
- Đúng câu chữ mà tình huống đòi hỏi — các trường hợp nằm ngay bên dưới.
Người không nộp thuế GTGT ghi gì thay vào đó
§10 luật số 431/2002 Z. z. về kế toán, cùng §3a Bộ luật Thương mại cho phần nhận dạng.
- Tên gọi và số chứng từ
- Chứng từ phải tự xác định mình là hóa đơn và mang số thuộc một dải liên tục.
- Cả hai bên
- Tên doanh nghiệp, trụ sở hoặc nơi kinh doanh, IČO và DIČ nếu đã được cấp.
- Thông tin đăng ký
- Obchodný register kèm phần và số hồ sơ (oddiel, vložka), hoặc Živnostenský register kèm số đăng ký. Đây là mục các mẫu hóa đơn hay bỏ sót nhất, trong khi §3a bắt buộc nó trên mọi giấy tờ kinh doanh — không riêng hóa đơn.
- Đối tượng và số lượng
- Đã cung cấp cái gì và với khối lượng bao nhiêu.
- Số tiền
- Giá, không kèm bất kỳ thuế suất nào và không có tiền thuế ở bất kỳ chỗ nào trên chứng từ.
- Các ngày
- Ngày lập chứng từ và ngày phát sinh nghiệp vụ kế toán.
- Người chịu trách nhiệm
- Chữ ký hoặc dấu hiệu khác của người lập chứng từ; với hóa đơn lập từ hệ thống, thông tin của bên lập đảm nhiệm vai trò này.
Hóa đơn của người không nộp thuế GTGT KHÔNG được có IČ DPH, thuế suất, dòng „DPH 0 %“ hay bất kỳ khoản tiền thuế nào. Thuế bạn in ra là thuế bạn nợ: theo §69 khoản 5 luật thuế GTGT, số tiền trở thành phải nộp chỉ vì nó có mặt trên chứng từ, dù bạn không đăng ký. Câu thường dùng là „Nie som platiteľom DPH.“ (Tôi không phải người nộp thuế GTGT).
Những dòng chữ bắt buộc trong từng trường hợp
§74 khoản 1 điểm j) và §69 khoản 12. Thiếu chúng, người đọc không phân biệt được giao dịch miễn thuế với chuyển nghĩa vụ thuế hay với một lỗi — nên chỉ ghi thuế suất 0 là chưa đủ. Trên chứng từ, chúng được in bằng tiếng Slovak.
- Chuyển nghĩa vụ thuế trong nước (§69 khoản 12)
- „prenesenie daňovej povinnosti“
- Dịch vụ cho doanh nghiệp nước ngoài (§15 khoản 1)
- „prenesenie daňovej povinnosti“
- Giao hàng sang nước EU khác (§43)
- „oslobodené od dane“ kèm dẫn chiếu tới §43
- Xuất khẩu ra ngoài EU (§47)
- „oslobodené od dane“ kèm dẫn chiếu tới §47
- Giao dịch miễn thuế khác (§28 – §42)
- „oslobodené od dane“ kèm đúng điều khoản làm căn cứ
- Bên mua lập hóa đơn
- „vyhotovenie faktúry odberateľom“
- Chế độ tính thuế trên phần chênh lệch
- „úprava zdaňovania prirážky — cestovné kancelárie“ hoặc „— použitý tovar“
Những gì không bắt buộc phải có trên hóa đơn
Mỗi mục dưới đây đều có người hỏi ít nhất một lần mỗi năm. Không mục nào là nội dung bắt buộc.
- Chữ ký và con dấu. Cả hai đều không có trong §74 khoản 1; hóa đơn không có chúng vẫn có giá trị, và chữ ký scan không thêm giá trị pháp lý nào.
- Tài khoản ngân hàng hay IBAN. Không thuộc nội dung bắt buộc — nó thuộc về chứng từ khi hóa đơn thực sự được thanh toán bằng chuyển khoản; đòi hỏi nó khi thanh toán tiền mặt, thẻ hoặc bù trừ nghĩa là từ chối một chứng từ hoàn toàn hợp pháp.
- Logo, màu sắc hay mã QR Pay by square. Hữu ích, nhưng không bao giờ bắt buộc: mã QR chỉ giúp người trả tiền khỏi gõ lại số tài khoản.
- Hạn thanh toán. Nó đến từ hợp đồng, không phải từ luật thuế GTGT. Thời hạn 15 ngày bên dưới nói về việc LẬP hóa đơn, không phải việc trả tiền.
Chuyện gì xảy ra khi thiếu một mục
- Người trả giá đầu tiên là khách hàng của bạn
- Một mục thiếu hoặc không nhận diện được chính là thứ cơ quan thuế bắt bẻ khi bác quyền khấu trừ thuế GTGT — vì vậy khách hàng doanh nghiệp sẽ trả lại hóa đơn thay vì thanh toán.
- Không sửa được bằng cách viết lại hóa đơn
- Chứng từ đã phát hành thì không sửa và không xóa. Việc sửa là một chứng từ THỨ HAI — opravná faktúra dẫn chiếu tới số thứ tự của hóa đơn gốc (§71 khoản 2): dobropis khi giảm số tiền, ťarchopis khi tăng.
- Thuế bạn in ra là thuế bạn nợ
- Thuế suất hoặc tiền thuế trên chứng từ của người không đăng ký thuế GTGT trở thành phải nộp theo §69 khoản 5. Đây là lỗi duy nhất trên trang này tự nó tạo ra một khoản nợ.
- Tiền phạt
- Chế độ chung nằm ở §154 – §155 luật quản lý thuế Slovakia (luật số 563/2009 Z. z.). Với nghĩa vụ hóa đơn điện tử bắt đầu từ 2027, mức phạt công bố lên tới 10.000 € và tới 100.000 € nếu tái phạm (luật số 385/2025 Z. z.).
- Chuyện không tự trôi qua
- Hóa đơn được lưu giữ mười năm, đọc được và không bị thay đổi (§76 luật thuế GTGT, §35 luật kế toán) — đủ lâu để lỗi bị phát hiện.
Khi nào phải lập hóa đơn
§73 cho bạn 15 ngày kể từ ngày giao hàng hoặc cung cấp dịch vụ, hoặc kể từ ngày nhận thanh toán nếu ngày đó đến trước. Với hàng hóa được miễn thuế theo §43 và với dịch vụ sang nước thành viên khác mà bên mua chịu thuế, thời hạn là 15 ngày kể từ NGÀY CUỐI của tháng dương lịch. Hóa đơn tổng hợp (§75) chỉ được bao trùm tối đa một tháng dương lịch.
Câu hỏi thường gặp
Hóa đơn có cần chữ ký và con dấu không?
Không. Cả hai đều không phải nội dung bắt buộc theo §74 khoản 1 và hóa đơn không có chúng vẫn có giá trị. Chứng từ kế toán của người không nộp thuế GTGT cần xác định người chịu trách nhiệm, và thông tin bên lập trên chứng từ đã đáp ứng điều đó.
Tôi vẫn gửi hóa đơn dạng PDF qua email được không?
Hiện tại thì được: hóa đơn điện tử tương đương hóa đơn giấy miễn là khách hàng đồng ý hình thức đó và nội dung không thay đổi. Tuy nhiên từ 1. 1. 2027, hóa đơn B2B trong nước giữa những người nộp thuế GTGT phải được lập theo định dạng điện tử có cấu trúc theo luật số 385/2025 Z. z. — PDF sẽ không còn đủ cho những hóa đơn đó.
Tôi đã gửi một hóa đơn thiếu nội dung. Giờ phải làm gì?
Hãy lập opravná faktúra dẫn chiếu tới số thứ tự của hóa đơn gốc và thể hiện dữ liệu đã sửa (§71 khoản 2). Đừng sửa hay xóa hóa đơn gốc — đó là chứng từ kế toán, và xóa nó còn tạo ra lỗ hổng trong dải số của bạn.
Thông tin đăng ký có thật sự phải ghi trên hóa đơn không?
Có. §3a Bộ luật Thương mại yêu cầu tên doanh nghiệp, trụ sở, IČO và thông tin đăng ký — Obchodný register kèm phần và số hồ sơ, hoặc Živnostenský register kèm số — trên mọi giấy tờ kinh doanh, hóa đơn cũng vậy.
Hóa đơn rút gọn là gì?
Là chứng từ được phép bỏ thông tin bên mua và đơn giá chưa thuế (§74 khoản 3): biên lai từ máy eKasa hoặc từ trụ bơm xăng tự động tới 400 € đã gồm thuế GTGT (mức từ 1. 1. 2025), và mọi chứng từ khác tới 100 € đã gồm thuế. Không được dùng cho giao dịch miễn thuế theo §43, cũng không dùng khi nơi cung cấp ở nước ngoài và bên mua chịu thuế.
Để biểu mẫu giữ danh sách giúp bạn
Faktura365 đưa mọi nội dung bắt buộc lên chứng từ, giữ dải số liên tục và in đúng dòng chữ mà một dòng thuế suất 0 cần — cho cả người nộp và người không nộp thuế GTGT.
Mở ứng dụngNguồn
Thông tin ở đây mang tính chung và không thay thế tư vấn thuế hay pháp lý. Các mức và nghĩa vụ có thể thay đổi — hãy đối chiếu tình huống của bạn với kế toán.