Co musi zawierać słowacka faktura
Obowiązują dwie różne listy — zależnie od tego, czy jesteś podatnikiem VAT. Wybór tej niewłaściwej to błąd, który kosztuje. Poniżej znajdziesz obie w całości, adnotacje obowiązkowe w konkretnych sytuacjach, to, czego na fakturze w ogóle być nie musi, oraz to, co naprawdę się dzieje, gdy elementu brakuje.
Zaktualizowano:
Które przepisy dotyczą Ciebie
Jeśli jesteś zarejestrowany do VAT, Twoją fakturę reguluje §74 ust. 1 słowackiej ustawy nr 222/2004 Z. z. o VAT. Jeśli nie jesteś, ten paragraf nie dotyczy Cię wcale: Twoja faktura jest dowodem księgowym w rozumieniu §10 ustawy nr 431/2002 Z. z. o rachunkowości, a dane identyfikacyjne wynikają z §3a słowackiego kodeksu handlowego. Obie listy kończą się tym samym dokumentem, ale nie zawierają tych samych danych.
Obowiązkowe elementy faktury podatnika VAT
§74 ust. 1 ustawy nr 222/2004 Z. z. Faktura może zawierać więcej, niż wymaga ustawa; mniej nie może, a żadnego obowiązkowego elementu nie wolno skrócić ani obciąć, żeby zmieścił się w układzie strony.
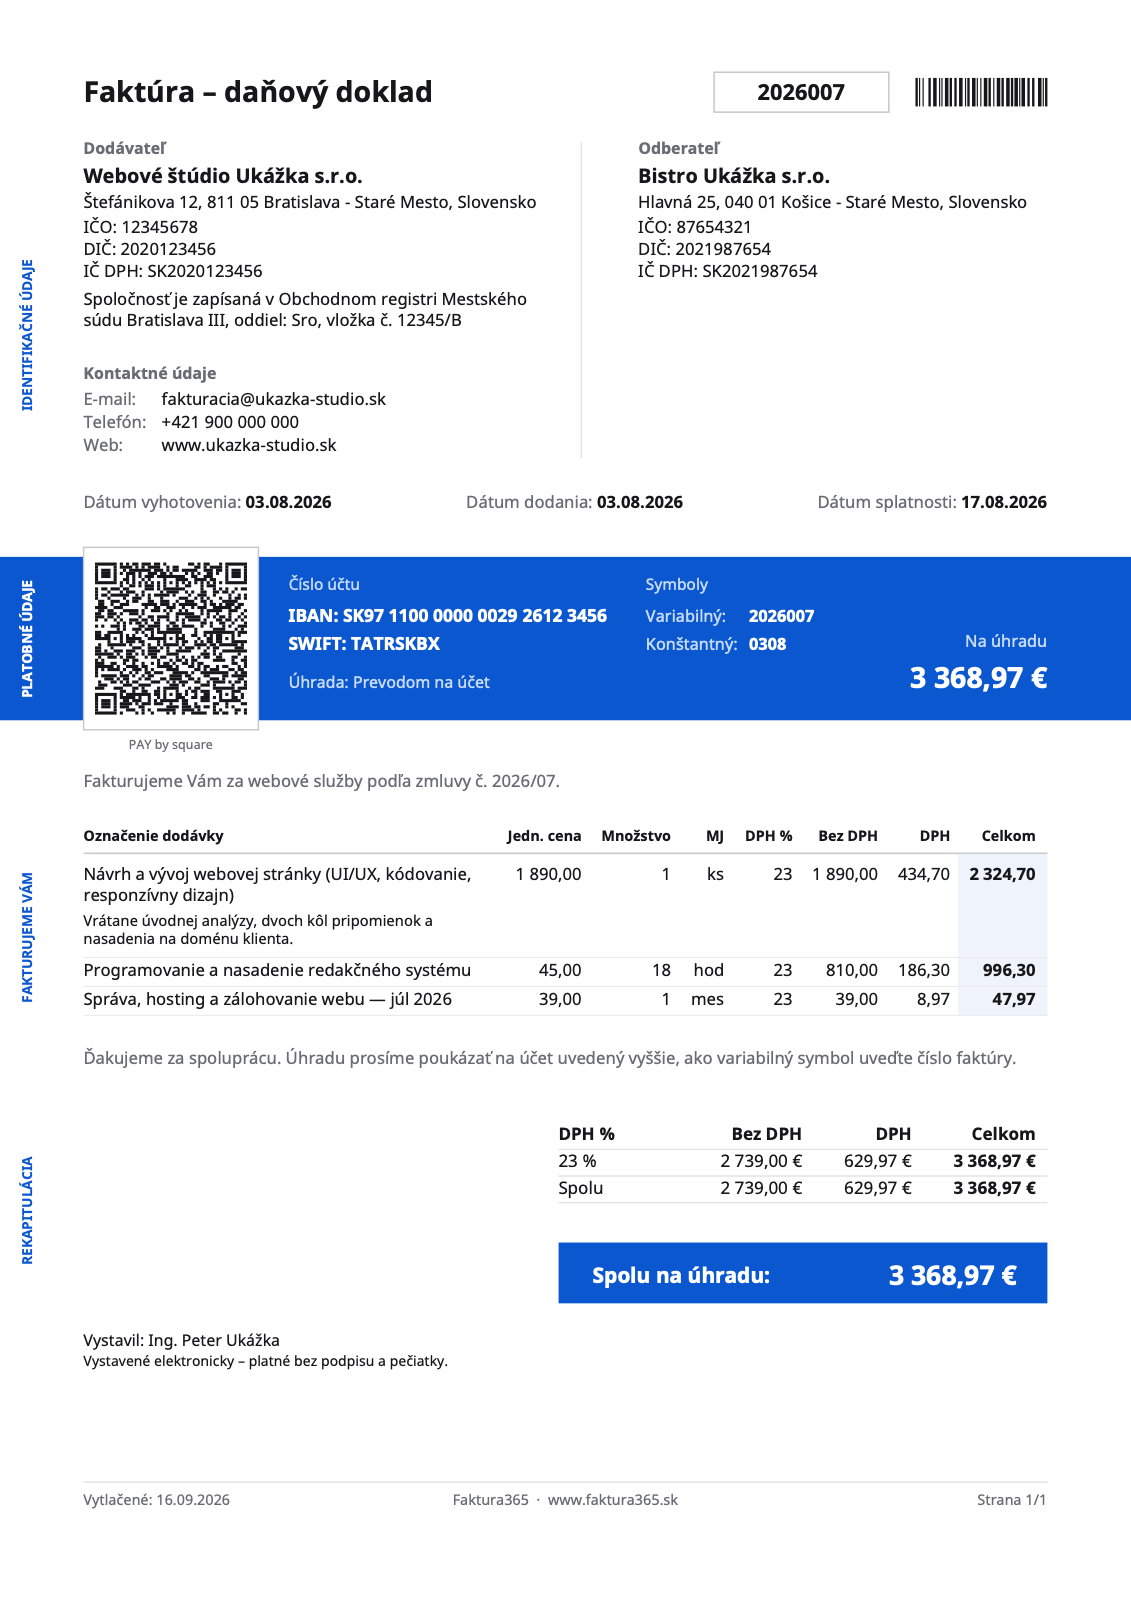
- Sprzedawca
- Nabywca
- Kolejny numer faktury
- Data sprzedaży
- Data wystawienia
- Rodzaj i ilość
- Podstawa opodatkowania i cena jednostkowa
- Stawka VAT
- Kwota podatku
- Adnotacja słownaNa próbce jej nie ma: jest wymagana tylko przy dostawie zwolnionej, odwrotnym obciążeniu lub procedurze szczególnej — a to jest zwykła dostawa z VAT 23%.
- Sprzedawca
- Imię i nazwisko lub nazwa firmy, adres siedziby albo miejsca prowadzenia działalności oraz IČ DPH — dokładnie tak, jak w rejestrze, a nie adres do doręczeń.
- Nabywca
- Nazwa, adres i jego IČ DPH. Jeśli nabywca nie jest zarejestrowany do VAT, podaje się jego IČO i DIČ.
- Kolejny numer faktury
- Niepowtarzalny w ramach Twojej serii. Dwa dokumenty z tym samym numerem albo dziura po usuniętej wystawionej fakturze to pierwsza rzecz, którą sprawdza kontrola — numeracja istnieje właśnie po to, by serię dało się prześledzić.
- Data sprzedaży
- Dzień faktycznej dostawy towaru lub wykonania usługi, ewentualnie dzień otrzymania zapłaty, jeśli był wcześniej. To odrębny element od daty wystawienia i decyduje o okresie rozliczeniowym; powielenie tu daty wystawienia to najczęstszy błąd.
- Data wystawienia
- Dzień, w którym sporządzono samą fakturę.
- Rodzaj i ilość
- Ilość i rodzaj dostarczonego towaru albo zakres i rodzaj usługi — na tyle konkretnie, by transakcję dało się zidentyfikować. „Usługi zgodnie z umową” to nie jest opis, a płaci za to odliczenie nabywcy.
- Podstawa opodatkowania i cena jednostkowa
- Podstawa opodatkowania osobno dla każdej stawki, cena jednostkowa netto oraz rabaty, o ile nie są już w niej ujęte.
- Stawka VAT
- Zastosowana stawka — w 2026 roku 23%, 19% albo 5% — albo, gdy podatek słowacki nie jest naliczany, podstawa prawna tego. Samo „0%” bez uzasadnienia to faktura wadliwa.
- Kwota podatku
- Zawsze w euro. Faktura wystawiona w obcej walucie i tak wykazuje podatek w euro, przeliczony po kursie referencyjnym z dnia powstania obowiązku podatkowego (§26).
- Adnotacja słowna
- Dokładne sformułowanie wymagane w danej sytuacji — przypadki znajdziesz niżej.
Co zamiast tego podaje niepodatnik VAT
§10 ustawy nr 431/2002 Z. z. o rachunkowości oraz §3a kodeksu handlowego w zakresie identyfikacji.
- Nazwa i numer dokumentu
- Dokument musi sam określać się jako faktura i mieć numer z ciągłej serii.
- Obie strony
- Nazwa firmy, siedziba lub miejsce prowadzenia działalności, IČO oraz DIČ, jeśli zostało nadane.
- Wpis do rejestru
- Obchodný register z oddziałem i wkładką (oddiel, vložka) albo Živnostenský register z jego numerem. Ten element wzory pomijają najczęściej, a §3a wymaga go na każdym dokumencie handlowym — nie tylko na fakturze.
- Przedmiot i ilość
- Co zostało dostarczone i w jakim zakresie.
- Kwota
- Cena bez jakiejkolwiek stawki podatku i bez kwoty podatku w którymkolwiek miejscu dokumentu.
- Daty
- Data wystawienia dokumentu i data dokonania operacji gospodarczej.
- Osoba odpowiedzialna
- Podpis lub inne oznaczenie osoby, która sporządziła dokument; przy fakturze wystawionej z systemu rolę tę pełnią dane wystawcy.
Faktura niepodatnika VAT NIE MOŻE zawierać IČ DPH, stawki podatku, wiersza „DPH 0 %” ani żadnej kwoty podatku. Podatek, który wydrukujesz, jesteś też winien: zgodnie z §69 ust. 5 ustawy o VAT kwota staje się wymagalna dlatego, że widnieje na dokumencie — nawet jeśli nie jesteś zarejestrowany. Zwyczajowa formuła to „Nie som platiteľom DPH.” (Nie jestem podatnikiem VAT).
Adnotacje obowiązkowe w konkretnych przypadkach
§74 ust. 1 lit. j) oraz §69 ust. 12. Bez nich czytający nie odróżni transakcji zwolnionej od odwrotnego obciążenia ani od błędu — dlatego sama stawka zero nie wystarczy. Na dokumencie drukowane są po słowacku.
- Krajowe odwrotne obciążenie (§69 ust. 12)
- „prenesenie daňovej povinnosti”
- Usługa dla zagranicznego podatnika (§15 ust. 1)
- „prenesenie daňovej povinnosti”
- Dostawa towarów do innego państwa UE (§43)
- „oslobodené od dane” wraz z odwołaniem do §43
- Eksport poza UE (§47)
- „oslobodené od dane” wraz z odwołaniem do §47
- Inna transakcja zwolniona (§28 – §42)
- „oslobodené od dane” wraz z dokładnym przepisem, na którym się opiera
- Fakturę wystawia nabywca
- „vyhotovenie faktúry odberateľom”
- Procedura marży
- „úprava zdaňovania prirážky — cestovné kancelárie” albo „— použitý tovar”
Czego na fakturze być nie musi
O każdą z poniższych rzeczy ktoś pyta co najmniej raz w roku. Żadna nie jest elementem obowiązkowym.
- Podpis i pieczątka. Żadnego z nich nie ma w §74 ust. 1, faktura bez nich jest ważna, a zeskanowany podpis nic prawnie nie dodaje.
- Rachunek bankowy czy IBAN. Nie należy do elementów obowiązkowych — trafia na dokument wtedy, gdy faktura rzeczywiście jest regulowana przelewem; wymaganie go przy płatności gotówką, kartą lub przez potrącenie oznacza odrzucenie w pełni legalnego dokumentu.
- Logo, kolory ani kod QR Pay by square. Przydatne, nigdy obowiązkowe: kod QR jedynie oszczędza płacącemu przepisywania numeru rachunku.
- Termin płatności. Wynika z umowy, a nie z ustawy o VAT. Poniższy termin 15 dni dotyczy WYSTAWIENIA faktury, a nie jej zapłaty.
Co się dzieje, gdy elementu brakuje
- Najpierw płaci za to nabywca
- Brakująca lub nieczytelna dana to dokładnie to, co organ podatkowy kwestionuje, odmawiając odliczenia VAT — dlatego firmowy nabywca raczej odeśle fakturę, niż ją zapłaci.
- Nie naprawisz tego, poprawiając fakturę
- Wystawionego dokumentu się nie zmienia ani nie usuwa. Korekta to DRUGI dokument — opravná faktúra odwołująca się do kolejnego numeru faktury pierwotnej (§71 ust. 2): dobropis, gdy obniża kwotę, ťarchopis, gdy ją podwyższa.
- Podatek, który wydrukujesz, jesteś winien
- Stawka lub kwota podatku na dokumencie niepodatnika VAT staje się wymagalna na podstawie §69 ust. 5. To jedyny błąd na tej stronie, który sam z siebie tworzy dług.
- Kary
- Zasady ogólne to §154 – §155 słowackiej ordynacji podatkowej (ustawa nr 563/2009 Z. z.). Przy obowiązkach e-faktury od 2027 roku zapowiedziane sankcje sięgają 10 000 €, a przy powtarzającym się naruszeniu 100 000 € (ustawa nr 385/2025 Z. z.).
- To się nie przedawni samo
- Fakturę przechowuje się dziesięć lat, czytelną i niezmienioną (§76 ustawy o VAT, §35 ustawy o rachunkowości) — wystarczająco długo, by błąd wyszedł na jaw.
Do kiedy trzeba wystawić fakturę
§73 daje 15 dni od dnia dostawy towaru lub wykonania usługi, ewentualnie od dnia otrzymania zapłaty, jeśli była wcześniej. Przy towarach zwolnionych na podstawie §43 oraz przy usługach do innego państwa członkowskiego, gdzie podatek rozlicza nabywca, termin wynosi 15 dni od KOŃCA miesiąca kalendarzowego. Faktura zbiorcza (§75) może obejmować najwyżej jeden miesiąc kalendarzowy.
Częste pytania
Czy faktura musi mieć podpis i pieczątkę?
Nie. Żadne z nich nie jest elementem obowiązkowym według §74 ust. 1 i faktura bez nich jest ważna. Dowód księgowy niepodatnika VAT wymaga oznaczenia osoby odpowiedzialnej, a tę rolę pełnią dane wystawcy na dokumencie.
Czy mogę nadal wysyłać faktury w PDF e-mailem?
Dziś tak: faktura elektroniczna jest równoważna papierowej, o ile nabywca akceptuje taką formę, a treść pozostaje niezmieniona. Od 1.01.2027 krajowe faktury B2B między podatnikami VAT muszą być jednak wystawiane w ustrukturyzowanym formacie elektronicznym zgodnie z ustawą nr 385/2025 Z. z. — PDF już do nich nie wystarczy.
Wysłałem już fakturę, w której brakuje elementu. Co teraz?
Wystaw opravną faktúrę, która odwołuje się do numeru faktury pierwotnej i pokazuje poprawione dane (§71 ust. 2). Pierwotnej nie poprawiaj ani nie usuwaj — jest dowodem księgowym, a jej usunięcie dodatkowo robi dziurę w numeracji.
Czy wpis do rejestru naprawdę musi być na fakturze?
Tak. §3a kodeksu handlowego wymaga nazwy firmy, siedziby, IČO oraz wpisu do rejestru — Obchodný register z oddziałem i wkładką albo Živnostenský register z numerem — na każdym dokumencie handlowym, w tym na fakturze.
Czym jest faktura uproszczona?
Dokument, który może pominąć dane nabywcy i cenę jednostkową netto (§74 ust. 3): paragon z eKasy lub z automatu paliwowego do 400 € z VAT (limit obowiązuje od 1.01.2025) oraz każdy inny dokument do 100 € z VAT. Nie można jej stosować przy transakcjach zwolnionych na podstawie §43 ani tam, gdzie miejsce dostawy jest za granicą, a podatek rozlicza nabywca.
Niech listę pilnuje formularz
Faktura365 umieści na dokumencie każdy obowiązkowy element, utrzyma ciągłą numerację i wydrukuje adnotację, której potrzebuje wiersz ze stawką zero — zarówno podatnikom VAT, jak i niepodatnikom.
Przejdź do aplikacjiŹródła
Informacje mają charakter ogólny i nie zastępują doradztwa podatkowego ani prawnego. Limity i obowiązki się zmieniają — swoją sytuację sprawdź z księgowym.