Korekta faktury: opravná faktúra i dobropis
Faktura poszła z błędną kwotą, nabywca zwrócił połowę zamówienia albo umówiliście się na rabat po fakcie. W każdym z tych przypadków rozwiązanie jest to samo: nie przepis, ale drugi dokument. Poniżej znajdziesz, który to jest, co musi zawierać, do kiedy — i to najdroższe: w którym okresie rozliczeniowym ujmie go każda ze stron.
Zaktualizowano:
Wystawionej faktury się nie przepisuje
Od chwili wystawienia faktura jest dowodem księgowym: przechowuje się ją dziesięć lat, nie wolno jej usunąć, a jej numer należy do serii, która musi pozostać ciągła. Dlatego każda korekta w słowackiej fakturacji to DRUGI dokument odwołujący się do pierwszego — i dlatego skasowanie błędnej faktury i wystawienie „czystej” jest najgorszym z możliwych ruchów: zabiera z serii jeden numer, a nabywcy zostaje w ręku dokument, o którym twierdzisz, że nie istnieje.
Dokumentem korygującym jest każdy dokument, który zmienia pierwotną fakturę i odnosi się do niej odrębnie i jednoznacznie (§71 ust. 2 ustawy o VAT). Nie musi nazywać się fakturą — musi jednak podać kolejny numer pierwotnej faktury i to, co się zmieniło.
Dobropis, ťarchopis, storno — co jest czym
- Dobropis
- Korekta w dół: dostawa została anulowana albo zwrócona, ewentualnie cena spadła po powstaniu obowiązku podatkowego. Kwoty mają minus.
- Ťarchopis
- Korekta w górę: cena po dostawie wzrosła. Ten sam rodzaj dokumentu, przeciwny kierunek.
- Storno
- Unieważnienie dokumentu, który w ogóle nie powinien powstać — duplikat, faktura wystawiona nie temu nabywcy. To nie jest korekta podstawy opodatkowania w rozumieniu VAT, a numer nie zwalnia się przez to do ponownego użycia.
- Błędna dana, nie błędna kwota
- Literówka w nazwie albo adresie nie zmienia żadnej podstawy opodatkowania, więc §25 jej nie dotyczy. I tak poprawia się ją dokumentem, który identyfikuje pierwotną fakturę i podaje poprawione dane — nigdy przez edycję oryginału, czego zabrania ustawa o rachunkowości.
Kiedy koryguje się podstawę opodatkowania
Cztery przypadki §25 ust. 1 ustawy o VAT. Cokolwiek innego nie jest korektą z §25.
- Dostawa została anulowana
- W całości albo w części — zlecenie się nie odbyło, albo nie odbyła się jego część.
- Towar wrócił
- Całkowity albo częściowy zwrot dostarczonego towaru.
- Cena spadła
- Rabat, upust albo ugoda zawarta po tym, jak obowiązek podatkowy już powstał.
- Cena wzrosła
- Jedyny przypadek, z którego powstaje ťarchopis, a nie dobropis.
Co musi zawierać dokument korygujący
Dokument korygujący nie powtarza całej faktury. §71 ust. 2 wymaga powiązania i różnicy — czyli czterech rzeczy poniżej.
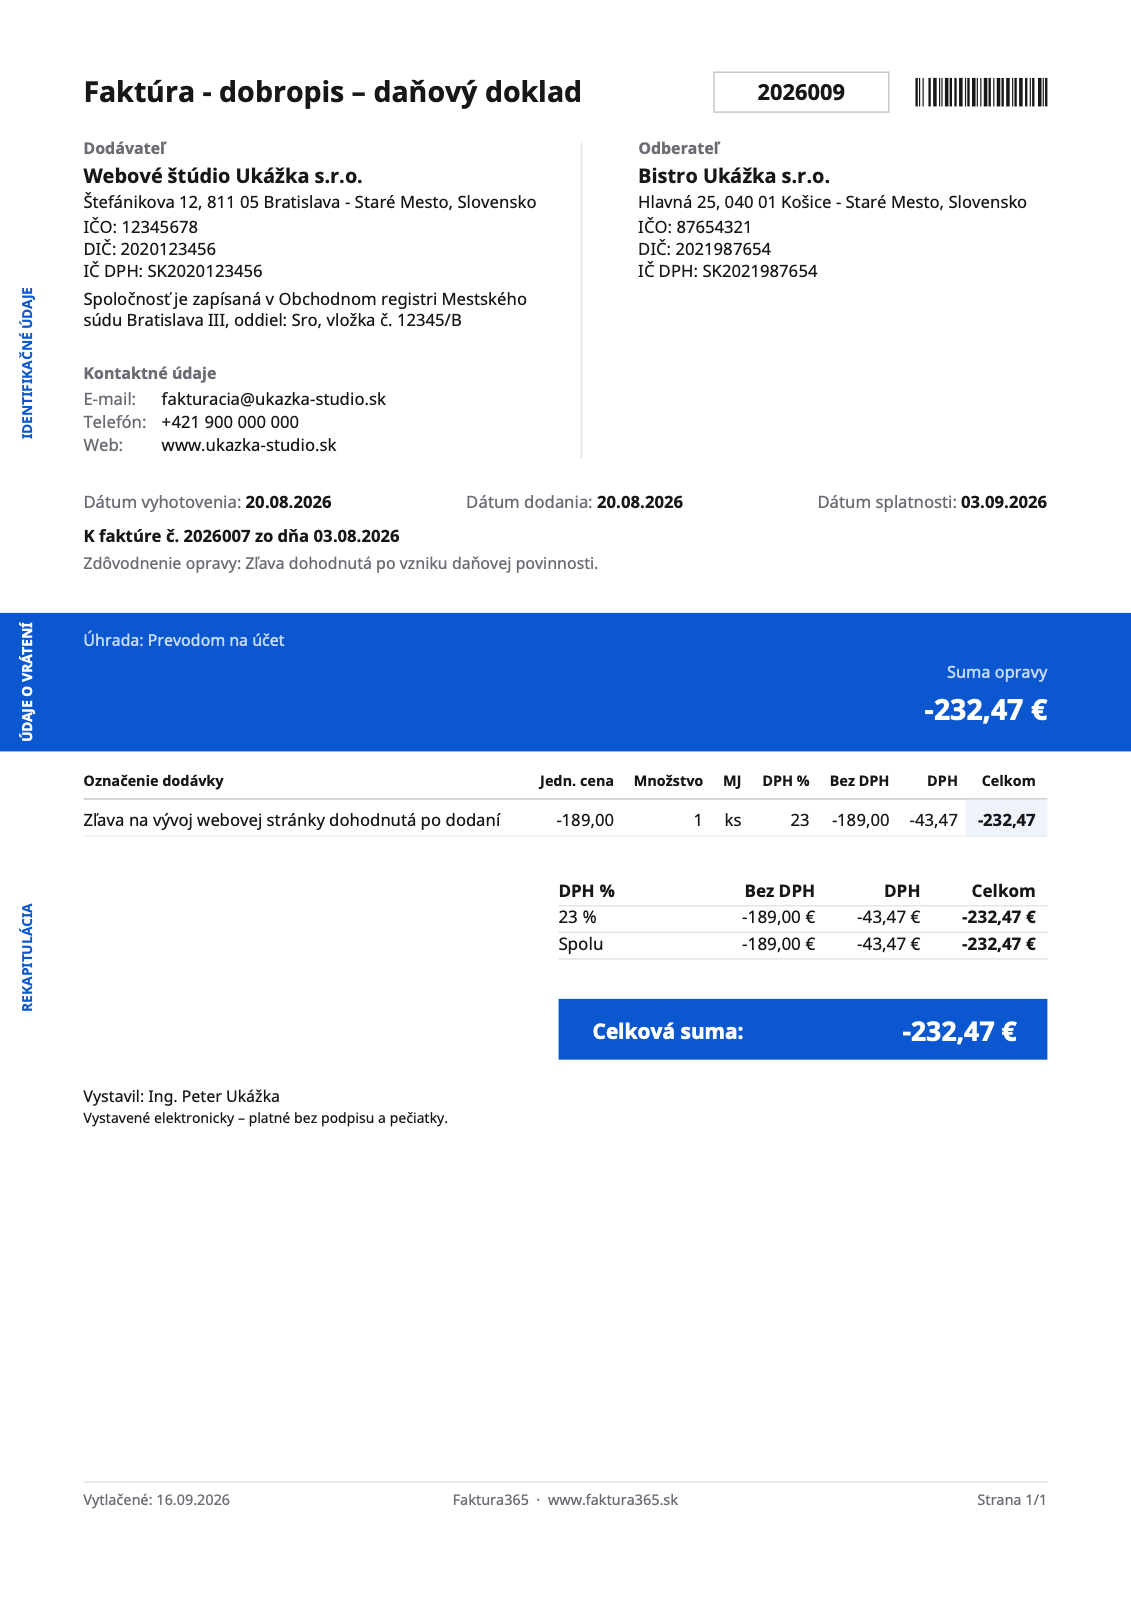
- Nazwa mówiąca, że to korekta
- Numer pierwotnej faktury
- Tylko te dane, które się zmieniają
- Stawka z pierwotnego dokumentu
- Nazwa mówiąca, że to korekta
- „Opravná faktúra”, „Dobropis” albo „Ťarchopis” — nie „Faktúra”. Właśnie po tym słowie dokument klasyfikuje każdy dalej w łańcuchu.
- Numer pierwotnej faktury
- Odwołanie, które łączy oba dokumenty. Bez niego korekta nie odnosi się do niczego i żadna księgowa jej nie sparuje.
- Tylko te dane, które się zmieniają
- Poprawiona podstawa i podatek albo poprawiona dana. Niezmienionych wierszy nie trzeba powtarzać.
- Stawka z pierwotnego dokumentu
- Nie dzisiejsza — patrz niżej. Korekta ma dzisiejszą datę, ale należy do transakcji opodatkowanej wtedy.
Termin i dwa różne okresy rozliczeniowe
Dokument wystawia się w ciągu 15 dni od końca miesiąca kalendarzowego, w którym nastąpiło zdarzenie decydujące o korekcie — anulowanie, zwrot, uzgodniony rabat (§73). Dalej drogi obu stron się rozchodzą, i to warto zapamiętać: Ty jako sprzedawca wykazujesz różnicę w okresie, w którym dokument korygujący WYSTAWIŁEŚ. Nabywca koryguje swoje odliczenie w okresie, w którym go OTRZYMAŁ. Wyślij dobropis 30. dnia miesiąca, a tę samą korektę każdy z was wykaże w innym okresie — dokładnie tak widzi to organ podatkowy.
- Termin na wystawienie
- 15 dni od końca miesiąca kalendarzowego, w którym nastąpiło zdarzenie decydujące o korekcie (§73).
- Sprzedawca wykazuje ją
- W okresie, w którym dokument korygujący został wystawiony.
- Nabywca wykazuje ją
- W okresie, w którym ją otrzymał (§53). Dlatego wysłanie z opóźnieniem nie jest neutralne.
Na korekcie obowiązuje stawka PIERWOTNA
Korekta idzie za transakcją, którą poprawia, a nie za kalendarzem. Faktura wystawiona w 2024 roku miała stawkę podstawową 20%; dobropis, który piszesz do niej dziś, nadal używa 20%, mimo że stawka podstawowa od 1.01.2025 wynosi 23%. Zastosowanie dzisiejszej stawki do starej transakcji zwraca inny podatek niż odprowadzony, a oba dokumenty zaczynają sobie przeczyć — i to właśnie porównuje kontrola.
Jeśli nie jesteś podatnikiem VAT
Nie ma podstawy opodatkowania do korygowania, więc §25 Cię nie dotyczy. Cała reszta tak: oryginał zostaje nietknięty, korekta to drugi dokument z numerem pierwotnej faktury i poprawioną kwotą, a żaden z nich nie zawiera stawki ani kwoty podatku. W praktyce piszesz ten sam dobropis — tylko bez wierszy z VAT.
Gdzie się to psuje
- Skasować fakturę i wystawić nową
- Najszybsza droga do luki w numeracji i do dwóch wersji jednej transakcji w obiegu. Wystawiony dokument przechowuje się dziesięć lat niezależnie od tego, czy był poprawny.
- Korekta nie podaje pierwotnej faktury
- Wtedy nie jest dokumentem korygującym z §71 ust. 2, tylko niewyjaśnionym uznaniem, którego żadna księgowa nie ma do czego przypiąć.
- Dzisiejsza stawka na starej transakcji
- Faktura z 2024 roku skorygowana stawką 23% zwraca więcej podatku, niż kiedykolwiek z niej odprowadzono. Stawka należy do pierwotnej transakcji.
- Założenie, że obie strony wykażą ją razem
- Nie wykażą: Ty według wystawienia, nabywca według otrzymania. Korekta wysłana pod koniec miesiąca rutynowo rozkłada się na dwa okresy — i jest to w porządku, dopóki każdy stosuje swoją zasadę.
- Minusowa ilość zamiast minusowej ceny
- Ilość to to, co dostarczono, a „minus jedna sztuka” nigdy dostarczona nie była. Korekta zwraca pieniądze ujemną ceną jednostkową; ilość na każdym dokumencie pozostaje dodatnia.
Częste pytania
Nabywca jeszcze nie zapłacił. Nie mogę po prostu anulować faktury?
Skasowaniem nie. Jeśli z dostawy nic nie wyszło, korektą jest dobropis na całą kwotę z odwołaniem do pierwotnego numeru; para zeruje się nawzajem, a seria pozostaje nienaruszona.
Czy dokument korygujący musi podpisać nabywca?
Nie. Liczy się to, że do niego dotrze — jego strona korekty biegnie od dnia otrzymania, więc wyślij go w sposób, który potrafisz udowodnić.
Czy jeden dobropis może poprawić kilka faktur?
Musi odnosić się do pierwotnych faktur odrębnie i jednoznacznie, więc każdy pierwotny numer musi się na nim znaleźć. Jeden dokument wymieniający trzy numery faktur i zmianę do każdej z nich to spełnia; ryczałtowa kwota bez odwołań nie.
A jeśli błąd jest tylko w adresie albo nazwie firmy?
To nie jest korekta podstawy opodatkowania, więc ani §25, ani jego termin nie mają zastosowania. I tak wystawiasz dokument, który identyfikuje pierwotną fakturę i podaje poprawione dane — samego oryginału nie nadpisuje się nigdy.
Czy suma dokumentu może być ujemna?
Na dobropisie tak — właśnie po to jest. Na zwykłej fakturze nie: wiersz z rabatem może być ujemny, ale dokument jako całość nie może spaść poniżej zera, o ile nie jest korektą.
Wystaw korektę jako dokument, nie jako edycję
Faktura365 wystawi opravną faktúrę z numerem pierwotnej faktury, utrzyma ciągłą numerację i wydrukuje ujemne kwoty tak, jak oczekuje ich słowacka księgowa.
Przejdź do aplikacjiŹródła
Informacje mają charakter ogólny i nie zastępują doradztwa podatkowego ani prawnego. Limity i obowiązki się zmieniają — swoją sytuację sprawdź z księgowym.