Rectificar una factura: opravná faktúra y dobropis
La factura salió con el importe equivocado, el cliente devolvió media entrega o acordasteis un descuento después. En todos esos casos la solución es la misma: no reescribir, sino un segundo documento. Aquí tienes cuál es, qué debe llevar, hasta cuándo y —lo más caro— en qué período lo declara cada parte.
Actualizado:
Una factura emitida nunca se reescribe
Desde que se emite, la factura es un documento contable: se conserva diez años, no puede borrarse y su número forma parte de una serie que debe seguir siendo continua. Por eso toda rectificación en la facturación eslovaca es un SEGUNDO documento que remite al primero, y por eso borrar la factura equivocada y emitir una «limpia» es la peor opción: quita un número de la serie y deja a tu cliente con un documento que tú dices que no existe.
Documento rectificativo es cualquier documento que modifica la factura original y se refiere a ella de forma específica e inequívoca (§71 apdo. 2 de la ley del IVA). No tiene por qué llamarse factura, pero sí debe indicar el número correlativo de la original y mostrar qué ha cambiado.
Dobropis, ťarchopis, storno: cuál es cuál
- Dobropis
- Rectificación a la baja: la operación se anuló o se devolvió, o el precio bajó después de nacer el devengo. Los importes llevan signo menos.
- Ťarchopis
- Rectificación al alza: el precio subió después de la entrega. El mismo tipo de documento, en la otra dirección.
- Storno
- Anular un documento que nunca debió existir: un duplicado, una factura emitida al cliente equivocado. No es una rectificación de la base imponible a efectos del IVA, y el número no queda libre para reutilizarse.
- Un dato mal, no un importe mal
- Una errata en el nombre o la dirección no cambia ninguna base imponible, así que el §25 no aplica. Aun así se corrige con un documento que identifica la factura original y recoge los datos corregidos, nunca editando el original, que la ley de contabilidad prohíbe.
Cuándo se rectifica la base imponible
Los cuatro casos del §25 apdo. 1 de la ley del IVA. Cualquier otra cosa no es una rectificación del §25.
- La operación se anuló
- Total o parcialmente: el trabajo no llegó a hacerse, o no llegó una parte.
- La mercancía volvió
- Devolución total o parcial de lo entregado.
- El precio bajó
- Un descuento, un rappel o un acuerdo alcanzado después de que naciera el devengo.
- El precio subió
- El único caso que produce un ťarchopis en lugar de un dobropis.
Qué debe llevar el documento rectificativo
Un documento rectificativo no repite toda la factura. El §71 apdo. 2 pide el vínculo y la diferencia: las cuatro cosas de abajo.
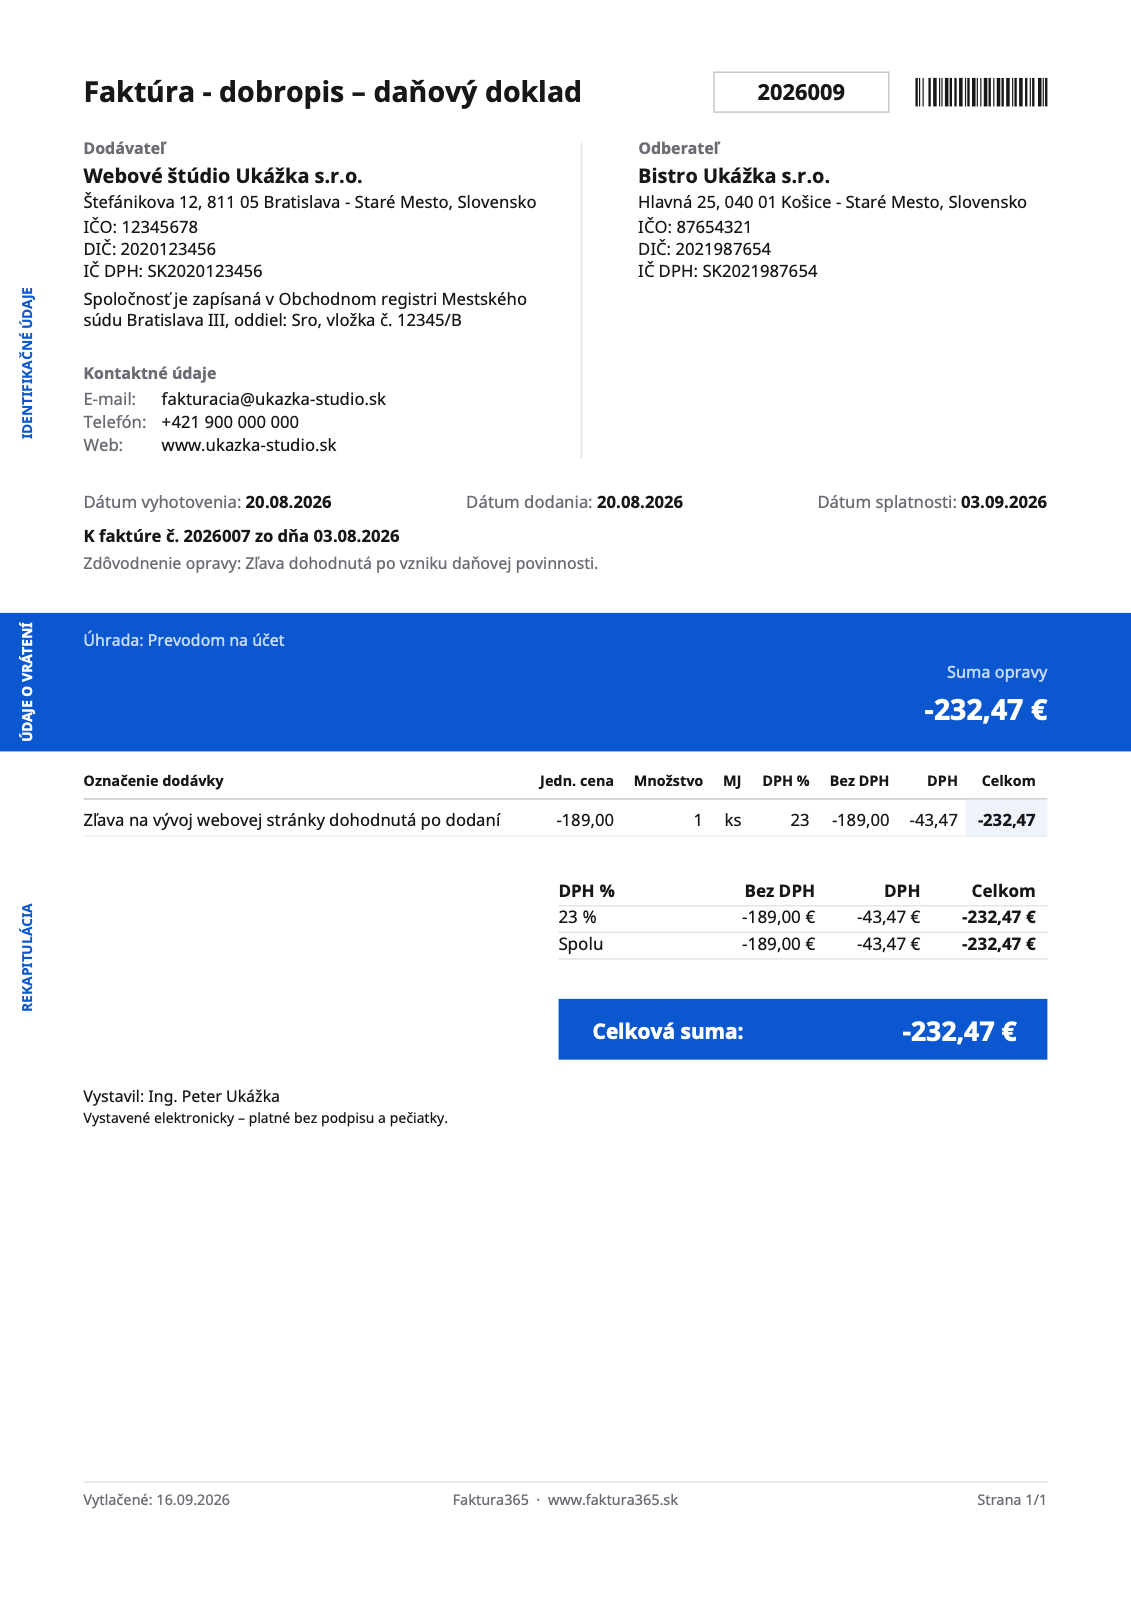
- Un nombre que diga que es una rectificación
- El número de la factura original
- Solo los datos que cambian
- El tipo que se aplicó en el original
- Un nombre que diga que es una rectificación
- «Opravná faktúra», «Dobropis» o «Ťarchopis», no «Faktúra». Todos los que vienen después clasifican el documento por esa palabra.
- El número de la factura original
- La referencia que une los dos documentos. Sin ella la rectificación no se refiere a nada y ninguna asesoría puede casarla.
- Solo los datos que cambian
- La base y la cuota corregidas, o el dato corregido. Las líneas que no cambian no hace falta repetirlas.
- El tipo que se aplicó en el original
- No el de hoy: mira abajo. La rectificación lleva fecha de hoy, pero pertenece a la operación que se gravó entonces.
El plazo y los dos períodos distintos
El documento se emite dentro de los 15 días siguientes al fin del mes natural en que ocurrió el hecho determinante —la anulación, la devolución, el descuento acordado (§73)—. A partir de ahí los caminos se separan, y esto es lo que conviene recordar: tú, como proveedor, declaras la diferencia en el período en que EMITISTE el documento rectificativo. Tu cliente rectifica su deducción en el período en que lo RECIBIÓ. Manda un dobropis el día 30 y cada uno declarará la misma rectificación en un período distinto: exactamente lo que ve la administración tributaria.
- Plazo para emitirlo
- 15 días desde el fin del mes natural en que ocurrió el hecho determinante de la rectificación (§73).
- El proveedor lo declara
- En el período en que se emitió el documento rectificativo.
- El cliente lo declara
- En el período en que lo recibió (§53). Por eso enviarlo tarde no es un acto neutro.
En la rectificación va el tipo ORIGINAL
Una rectificación sigue a la operación que corrige, no al calendario. Una factura emitida en 2024 llevaba el tipo general del 20 %; el dobropis que escribas hoy para ella sigue usando el 20 %, aunque el tipo general sea del 23 % desde el 1. 1. 2025. Aplicar el tipo actual a una operación antigua devuelve una cuota distinta de la que se ingresó y hace que los dos documentos se contradigan, que es justo lo que compara una inspección.
Si no estás registrado para el IVA
No hay base imponible que rectificar, así que el §25 no te afecta. Todo lo demás sí: el original queda intacto, la rectificación es un segundo documento que indica el número de la factura original y el importe corregido, y ninguno de los dos lleva tipo ni cuota. En la práctica escribes el mismo dobropis, solo que sin líneas de IVA.
Dónde se tuerce esto
- Borrar la factura y emitir otra
- El camino más rápido a un hueco en la numeración y a dos versiones de una misma operación circulando. Un documento emitido se conserva diez años, fuera correcto o no.
- La rectificación no nombra el original
- Entonces no es un documento rectificativo del §71 apdo. 2, sino un abono sin explicación que ninguna asesoría puede enlazar con nada.
- El tipo de hoy sobre una operación antigua
- Una factura de 2024 rectificada al 23 % devuelve más impuesto del que jamás se ingresó. El tipo pertenece a la operación original.
- Dar por hecho que ambas partes la declaran a la vez
- No lo hacen: tú por emisión, el cliente por recepción. Una rectificación enviada a fin de mes suele quedar a caballo entre dos períodos, y está bien mientras cada uno aplique su regla.
- Cantidad en negativo en vez de precio en negativo
- La cantidad es lo que se entregó, y «menos una unidad» no se entregó nunca. Una rectificación devuelve dinero con un precio unitario negativo; la cantidad se mantiene positiva en todos los documentos.
Preguntas frecuentes
El cliente aún no ha pagado. ¿No puedo anular la factura sin más?
Borrándola no. Si la operación se cae, la rectificación es un dobropis por el importe completo que remite al número original; el par queda a cero y la serie sigue intacta.
¿El documento rectificativo necesita la firma del cliente?
No. Lo que importa es que le llegue: su lado de la rectificación cuenta desde el día en que lo recibe, así que envíalo de forma que puedas acreditarlo.
¿Puede un dobropis rectificar varias facturas?
Debe referirse a las originales de forma específica e inequívoca, así que cada número original tiene que aparecer en él. Un documento que enumera tres números de factura y el cambio de cada uno cumple; un importe global sin referencias no.
¿Y si el error está solo en la dirección o el nombre de la empresa?
Eso no es una rectificación de la base imponible, así que ni el §25 ni su plazo se aplican. Aun así emites un documento que identifica la factura original y recoge los datos corregidos: el original nunca se sobrescribe.
¿Puede ser negativo el total de un documento?
En un dobropis sí, para eso está. En una factura ordinaria no: una línea de descuento puede ser negativa, pero el documento en conjunto no puede bajar de cero salvo que sea una rectificación.
Emite la rectificación como documento, no como edición
Faktura365 emite una opravná faktúra que cita el número de la factura original, mantiene la numeración continua e imprime los importes negativos como los espera una asesoría eslovaca.
Entrar en la aplicaciónFuentes
Esta información es de carácter general y no sustituye el asesoramiento fiscal ni jurídico. Los límites y las obligaciones cambian: contrasta tu caso con un asesor.