Számla javítása: opravná faktúra és dobropis
A számla rossz összeggel ment ki, a vevő visszaküldte a rendelés felét, vagy utólag állapodtatok meg kedvezményben. Mindegyik esetben ugyanaz a megoldás: nem átírás, hanem egy második bizonylat. Alább az áll, melyik ez, mi kerül rá, meddig — és a legdrágább rész: melyik adómegállapítási időszakba teszi a két fél.
Frissítve:
A kiállított számlát nem írjuk felül
Amint a számla kiállt, számviteli bizonylat: tíz évig megőrizzük, nem törölhető, és a sorszáma egy olyan sor része, amelynek folyamatosnak kell maradnia. Ezért minden javítás a szlovák számlázásban egy MÁSODIK bizonylat, amely az elsőre hivatkozik — és ezért a legrosszabb választás a hibás számlát törölni és „tisztát” kiállítani: kivesz egy sorszámot a sorból, a vevő kezében pedig ott marad egy bizonylat, amelyről azt állítod, hogy nem létezik.
Javító bizonylat minden olyan bizonylat, amely az eredeti számlát módosítja, és külön és egyértelműen rá vonatkozik (az ÁFA-törvény §71 (2) bekezdése). Nem kell számlának hívni — de fel kell tüntetnie az eredeti számla sorszámát és azt, ami megváltozott.
Dobropis, ťarchopis, storno — melyik micsoda
- Dobropis
- Lefelé javítás: az ügylet meghiúsult vagy visszavették, illetve az ár az adókötelezettség keletkezése után csökkent. Az összegek mínuszban állnak.
- Ťarchopis
- Felfelé javítás: az ár a teljesítés után emelkedett. Ugyanaz a bizonylattípus, ellenkező irányban.
- Storno
- Olyan bizonylat érvénytelenítése, amelynek létre sem kellett volna jönnie — duplikált számla, rossz vevőnek kiállított számla. Ez ÁFA-értelemben nem az adóalap javítása, és a sorszám ettől nem lesz újra szabad.
- Hibás adat, nem hibás összeg
- A névben vagy a címben lévő elgépelés semmilyen adóalapot nem változtat meg, így a §25 nem alkalmazandó. Attól még olyan bizonylattal javítod, amely azonosítja az eredeti számlát és közli a javított adatokat — soha nem az eredeti átírásával, amit a számviteli törvény tilt.
Mikor javítjuk az adóalapot
Az ÁFA-törvény §25 (1) bekezdésének négy esete. Minden más nem §25 szerinti javítás.
- Az ügylet meghiúsult
- Egészben vagy részben — a munka nem valósult meg, vagy egy része nem.
- A termék visszajött
- A leszállított áru teljes vagy részleges visszavétele.
- Az ár csökkent
- Kedvezmény, engedmény vagy megállapodás azután, hogy az adókötelezettség már keletkezett.
- Az ár nőtt
- Az egyetlen eset, amelyből ťarchopis lesz, nem dobropis.
Mit kell tartalmaznia a javító bizonylatnak
A javító bizonylat nem ismétli meg a teljes számlát. A §71 (2) a kapcsolatot és a különbözetet kéri — az alábbi négy dolgot.
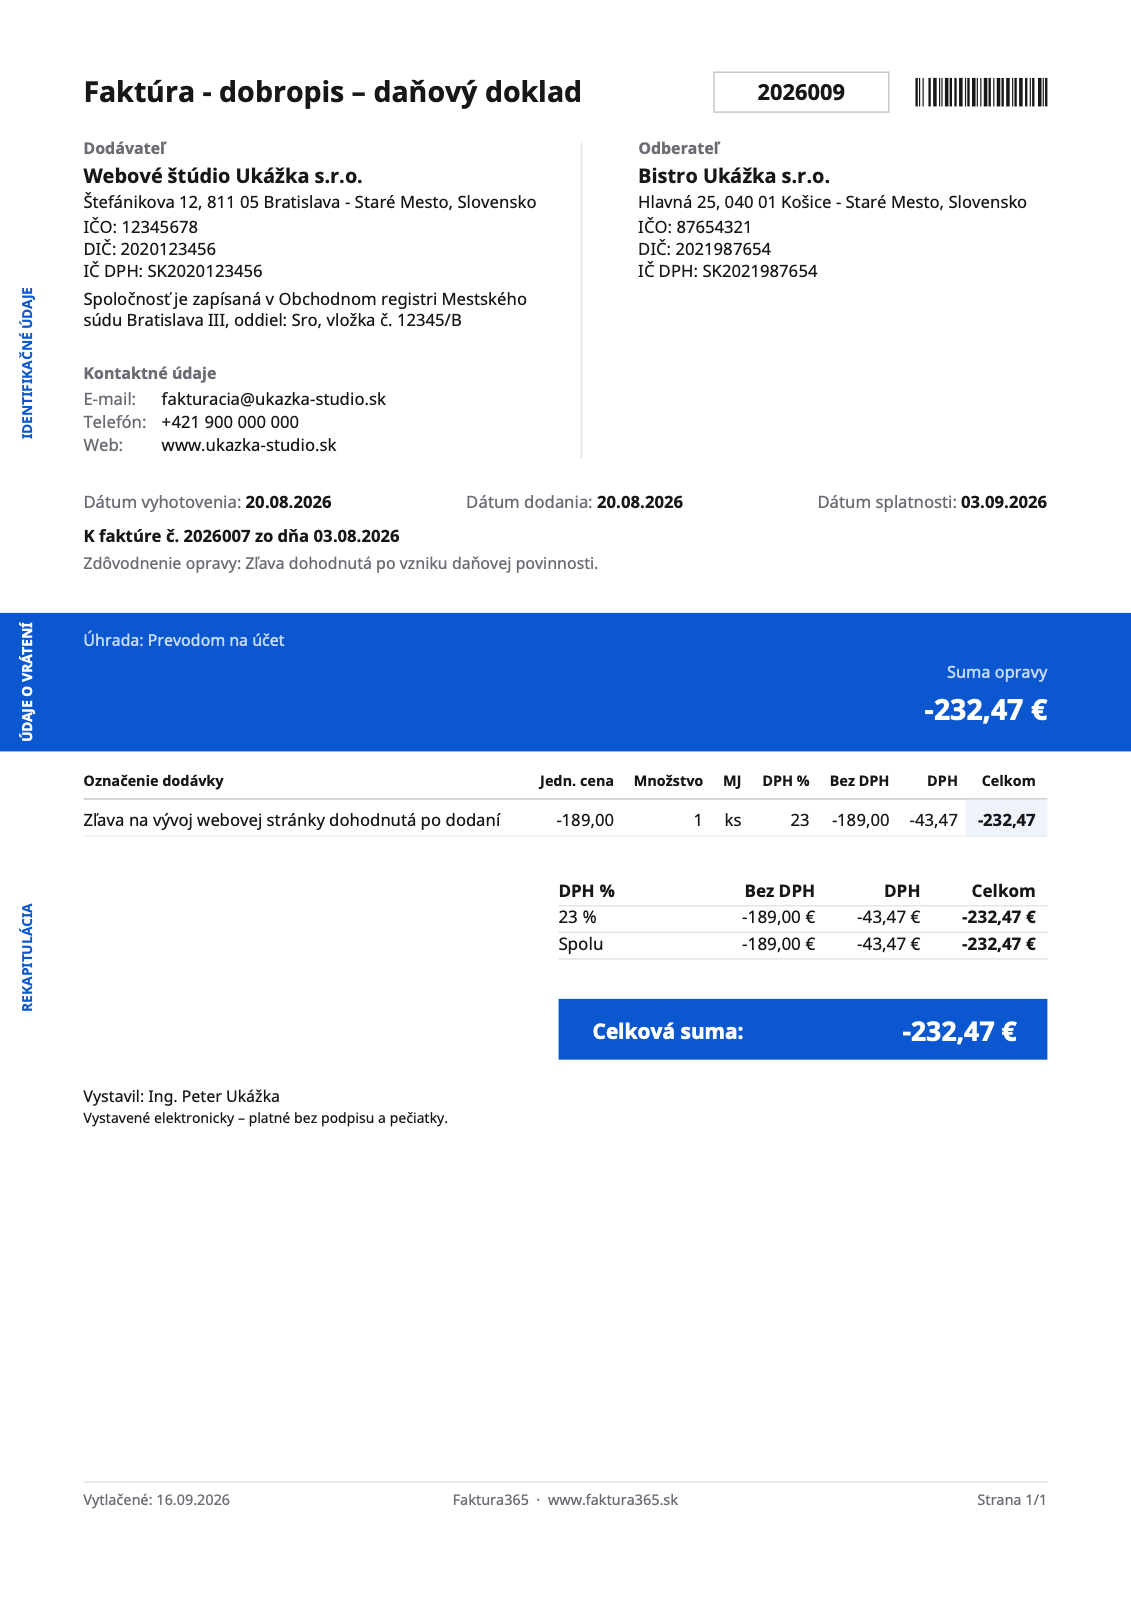
- Megnevezés, amely kimondja, hogy javítás
- Az eredeti számla sorszáma
- Csak a megváltozott adatok
- Az eredetin érvényes kulcs
- Megnevezés, amely kimondja, hogy javítás
- „Opravná faktúra”, „Dobropis” vagy „Ťarchopis” — nem „Faktúra”. A láncban mindenki e szó alapján sorolja be a bizonylatot.
- Az eredeti számla sorszáma
- A hivatkozás, amely a két bizonylatot összeköti. Nélküle a javítás semmire nem vonatkozik, és egyik könyvelő sem tudja párosítani.
- Csak a megváltozott adatok
- A javított adóalap és adó, illetve a javított adat. A változatlan sorokat nem kell megismételni.
- Az eredetin érvényes kulcs
- Nem a mai — lásd lent. A javítás mai keltezésű, de ahhoz az ügylethez tartozik, amelyet akkor adóztattak meg.
A határidő és a két különböző időszak
A bizonylatot annak a naptári hónapnak a végétől számított 15 napon belül állítjuk ki, amelyben a javítás szempontjából döntő tény bekövetkezett — a meghiúsulás, a visszavétel, a megállapodott kedvezmény (§73). Innen a két fél útja szétválik, és épp ezt érdemes megjegyezni: te szállítóként abban az időszakban vallod be a különbözetet, amelyben a javító bizonylatot KIÁLLÍTOTTAD. A vevő abban az időszakban javítja a levonását, amelyben MEGKAPTA (§53). Küldj dobropist a hónap 30. napján, és ugyanazt a javítást ketten két különböző időszakban fogjátok bevallani — pontosan így látja az adóhatóság is.
- Kiállítási határidő
- 15 nap annak a naptári hónapnak a végétől, amelyben a javítás szempontjából döntő tény bekövetkezett (§73).
- A szállító bevallja
- Abban az időszakban, amelyben a javító bizonylat kiállt.
- A vevő bevallja
- Abban az időszakban, amelyben megkapta (§53). Ezért a késedelmes küldés nem semleges lépés.
A javításon az EREDETI kulcs szerepel
A javítás azt az ügyletet követi, amelyet javít, nem a naptárat. A 2024-ben kiállított számla 20%-os alapkulcsot viselt; a hozzá ma írt dobropis továbbra is 20%-kal számol, jóllehet az alapkulcs 2025. 1. 1. óta 23%. A mai kulcsot egy régi ügyletre alkalmazni annyi, mint más adót visszaadni, mint amennyit befizettek — a két bizonylat ekkor ellentmond egymásnak, és épp ezt veti össze egy ellenőrzés.
Ha nem vagy áfaalany
Nincs javítandó adóalap, tehát a §25 nem érint. Minden más igen: az eredeti érintetlen marad, a javítás egy második bizonylat, amely feltünteti az eredeti számla sorszámát és a javított összeget, és egyiken sincs ÁFA-kulcs vagy adóösszeg. A gyakorlatban ugyanazt a dobropist írod — csak ÁFA-sorok nélkül.
Hol szokott ez elromlani
- Törölni a számlát és újat kiállítani
- A leggyorsabb út a sorszámozás lyukához és ahhoz, hogy egy ügyletről két változat legyen forgalomban. A kiállított bizonylatot tíz évig megőrizzük, akár helyes volt, akár nem.
- A javítás nem nevezi meg az eredetit
- Akkor az nem §71 (2) szerinti javító bizonylat, hanem megmagyarázatlan jóváírás, amit egyik könyvelő sem tud mihez kötni.
- Mai kulcs régi ügyleten
- Egy 2024-es számla 23%-kal javítva több adót ad vissza, mint amennyit valaha befizettek rá. A kulcs az eredeti ügylethez tartozik.
- Az a feltevés, hogy mindkét fél együtt vallja be
- Nem: te kiállítás szerint, a vevő átvétel szerint. A hónap végén küldött javítás rendszeresen átnyúlik két időszakon — és ez rendben van, amíg mindenki a saját szabályát használja.
- Mínusz mennyiség mínusz ár helyett
- A mennyiség az, amit leszállítottak, és „mínusz egy darab” sosem került leszállításra. A javítás negatív egységárral ad vissza pénzt; a mennyiség minden bizonylaton pozitív marad.
Gyakori kérdések
A vevő még nem fizetett. Nem vonhatom vissza egyszerűen a számlát?
Törléssel nem. Ha az ügylet meghiúsul, a javítás a teljes összegre szóló dobropis az eredeti sorszámra hivatkozva; a pár így kinullázza egymást, a sorszámozás pedig sértetlen marad.
Alá kell írnia a vevőnek a javító bizonylatot?
Nem. Az számít, hogy megkapja — az ő oldalán a javítás az átvétel napjától fut, ezért olyan módon küldd, amit igazolni tudsz.
Javíthat egy dobropis több számlát is?
Külön és egyértelműen kell az eredeti számlákra vonatkoznia, tehát minden eredeti sorszámnak szerepelnie kell rajta. Egy bizonylat, amely három számlaszámot és a hozzájuk tartozó változást felsorolja, ezt teljesíti; egy hivatkozás nélküli átalányösszeg nem.
És ha a hiba csak a címben vagy a cégnévben van?
Az nem adóalap-javítás, tehát sem a §25, sem a határideje nem alkalmazandó. Attól még kiállítasz egy bizonylatot, amely azonosítja az eredeti számlát és közli a javított adatokat — magát az eredetit soha nem írjuk felül.
Lehet negatív egy bizonylat végösszege?
Dobropison igen — pontosan erre való. Sima számlán nem: egy kedvezménysor lehet negatív, de a bizonylat egésze nem mehet nulla alá, hacsak nem javításról van szó.
A javítást bizonylatként állítsd ki, ne átírásként
A Faktura365 olyan opravná faktúrát állít ki, amely idézi az eredeti számla sorszámát, folyamatosan tartja a sorszámozást, és úgy nyomtatja a negatív összegeket, ahogy azt egy szlovák könyvelő elvárja.
Tovább az alkalmazásbaForrások
Az információk általános jellegűek, és nem helyettesítik az adó- vagy jogi tanácsadást. A határok és a kötelezettségek változnak — a saját helyzetedet egyeztesd könyvelővel.