更正发票:opravná faktúra 与 dobropis
发票金额开错了、客户退回了一半订单,或者事后谈定了折扣。这些情况的处理方式都一样:不是改写,而是再开一份凭证。下面说的是开哪一份、上面要写什么、期限到什么时候——以及最花钱的那一点:双方各自把它放进哪个申报期。
更新于:
已开具的发票不得改写
发票一旦开出就是会计凭证:保存十年、不得删除,它的编号还是一条必须保持连续的序列的一部分。所以在斯洛伐克,任何更正都是引用第一份凭证的第二份凭证——也因此,把开错的发票删掉再补一张「干净的」是最糟的做法:序列里少了一个号,而客户手上还留着一份您声称并不存在的凭证。
更正凭证是指任何改变原发票、并单独且明确指向该发票的凭证(增值税法 §71 第 2 款)。它不必叫作发票——但必须写明原发票的编号以及发生变化的内容。
dobropis、ťarchopis、storno——哪个是哪个
- dobropis(红字/贷记)
- 向下更正:交易被取消或退回,或者纳税义务产生后价格下调。金额带负号。
- ťarchopis(借记)
- 向上更正:交付后价格上调。同一种凭证,方向相反。
- storno(作废)
- 注销一份本就不该存在的凭证——重复开具、开给了错误的客户。它不是增值税意义上的计税依据更正,编号也不会因此重新空出来。
- 数据写错,而不是金额算错
- 名称或地址的笔误不改变任何计税依据,因此 §25 并不适用。但仍要用一份指明原发票并列出更正后数据的凭证来处理——绝不是直接改写原件,会计法禁止这么做。
什么时候更正计税依据
增值税法 §25 第 1 款的四种情形。其他任何情况都不属于 §25 的更正。
- 交易被取消
- 全部或部分——业务没有发生,或其中一部分没有发生。
- 货物退回
- 已交付货物的全部或部分退回。
- 价格下降
- 在纳税义务已经产生之后达成的折扣、返利或和解。
- 价格上升
- 唯一会产生 ťarchopis 而不是 dobropis 的情形。
更正凭证上必须有什么
更正凭证不必重复整张发票。§71 第 2 款要的是关联和差额——也就是下面四项。
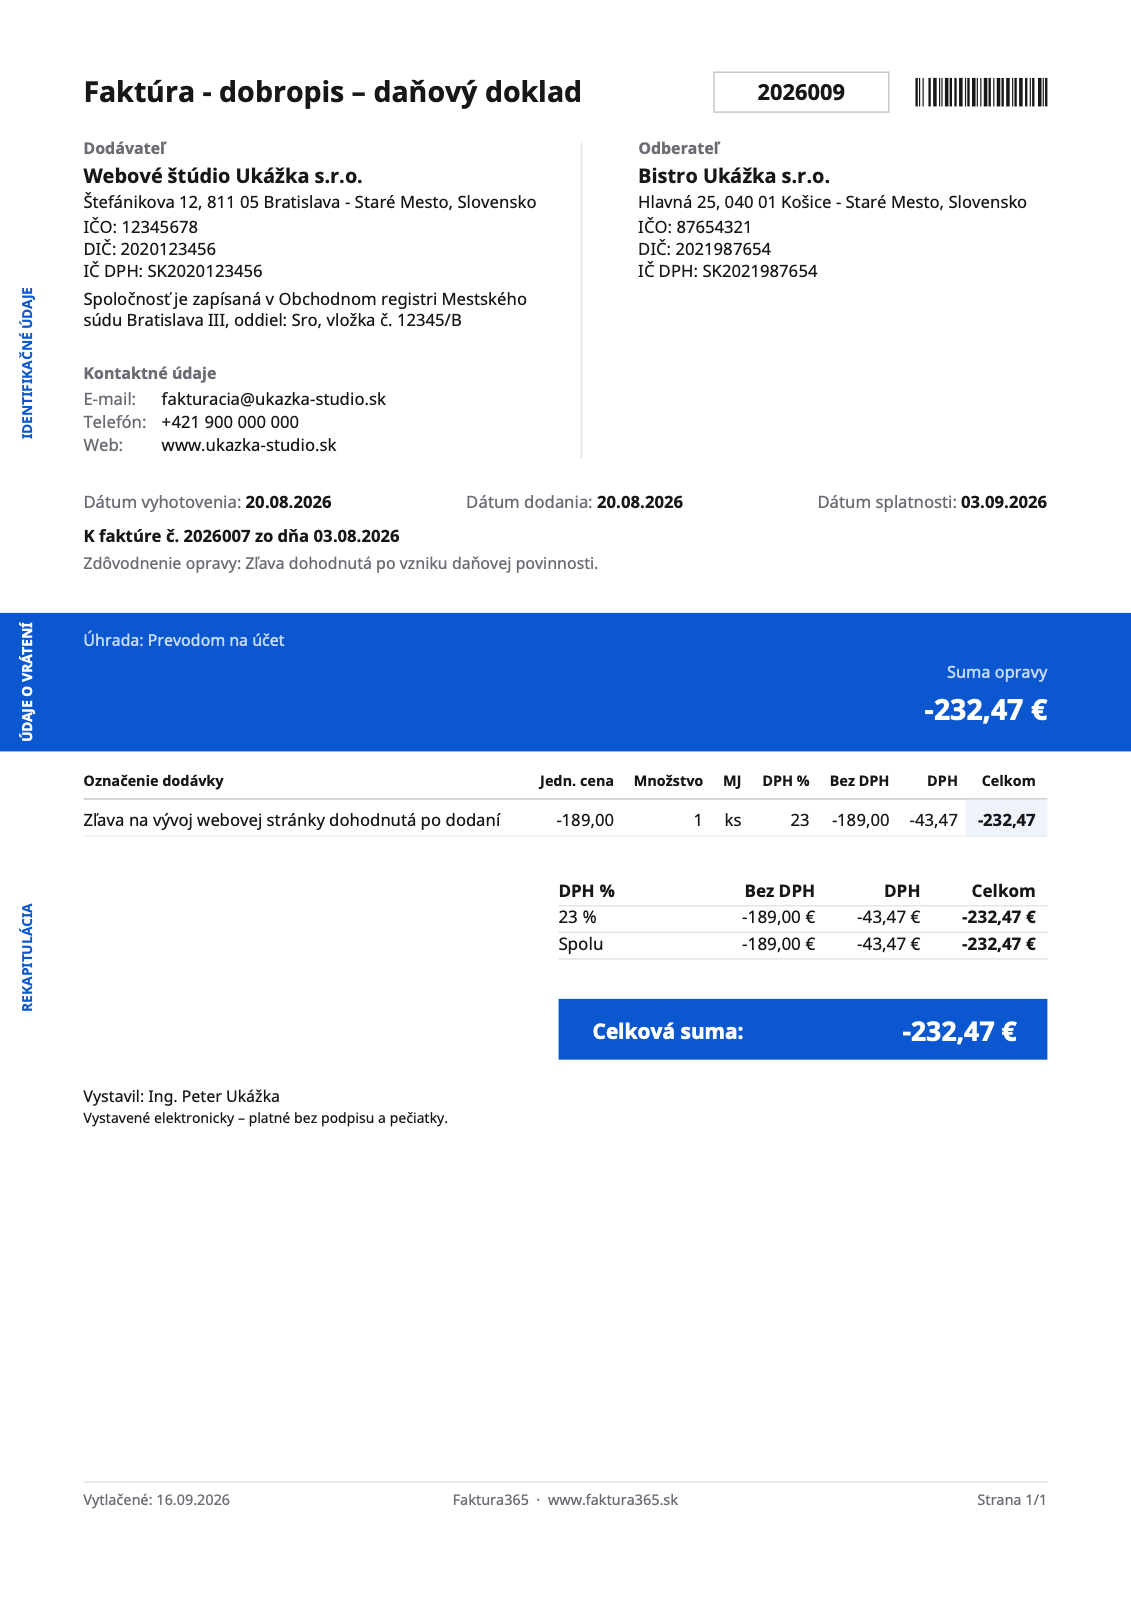
- 写明这是更正的名称
- 原发票的编号
- 只写发生变化的数据
- 原凭证适用的税率
- 写明这是更正的名称
- 「Opravná faktúra」「Dobropis」或「Ťarchopis」,不要写「Faktúra」。链条下游的每个人都按这个词给凭证归类。
- 原发票的编号
- 把两份凭证连起来的引用。没有它,这份更正就无所指向,任何一方的会计都无法配对。
- 只写发生变化的数据
- 更正后的计税依据与税额,或被更正的那项数据。没有变化的行不必重复。
- 原凭证适用的税率
- 不是今天的税率——见下文。更正的日期是今天,但它属于当时被课税的那笔交易。
期限,以及两个不同的申报期
凭证应在更正所依据的事实发生的那个日历月结束后 15 天内开具——取消、退货、谈定的折扣(§73)。此后双方分道扬镳,而这正是值得记住的一点:您作为销售方,在「开具」更正凭证的那个期间申报差额;您的客户则在「收到」它的那个期间更正自己的抵扣。若在 30 号寄出 dobropis,同一份更正会被你们分别申报在不同的期间——税务机关看到的正是这个。
- 开具期限
- 自更正所依据事实发生的日历月结束起 15 天(§73)。
- 销售方申报
- 在更正凭证开具的那个期间。
- 购买方申报
- 在其收到该凭证的那个期间(§53)。所以延迟寄出并不是中性的动作。
更正上适用的是「原」税率
更正跟着它所更正的那笔交易走,而不是跟着日历走。2024 年开具的发票适用 20% 的基本税率;您今天为它写的 dobropis 依然按 20% 计算,尽管基本税率自 2025-01-01 起为 23%。把今天的税率用在旧交易上,退回的税额就与当初缴纳的不一致,两份凭证互相矛盾——而这正是检查会去比对的地方。
如果您未登记增值税
没有需要更正的计税依据,§25 与您无关。其余的都有关:原件保持不动,更正是第二份凭证,写明原发票编号和更正后的金额,两份凭证上都不出现税率和税额。实务上您写的就是同一份 dobropis——只是没有增值税行。
这件事通常错在哪里
- 删掉发票再开一张新的
- 通往编号缺口、以及同一笔业务有两个版本在外流通的最快路径。已开具的凭证不管对错都要保存十年。
- 更正没有写明原发票
- 那它就不是 §71 第 2 款意义上的更正凭证,而是一笔无从解释的贷记,双方会计都无从挂靠。
- 旧交易套用今天的税率
- 一张 2024 年的发票按 23% 更正,退回的税比当初缴纳的还多。税率属于原来的那笔交易。
- 以为双方会同时申报
- 并不会:您按开具,客户按收到。月底寄出的更正经常横跨两个期间——只要各自用各自的规则,这是正常的。
- 用负数量代替负单价
- 数量是实际交付的东西,而「负一件」从来没有被交付过。更正通过负的单价把钱退回去;数量在任何凭证上都保持为正。
常见问题
客户还没付款,我能不能直接把发票取消?
不能靠删除。如果交易不做了,更正方式是就全额开一份 dobropis 并引用原编号;两份凭证互相抵消,编号序列保持完整。
更正凭证需要客户签字吗?
不需要。关键是它要送到对方手里——他们那一侧从收到之日起算,所以请用您能举证的方式寄送。
一份 dobropis 可以更正多张发票吗?
它必须单独且明确地指向各张原发票,所以每一个原编号都要出现在上面。一份列出三个发票号及各自变动的凭证符合要求;一个没有任何引用的总额则不行。
如果只是地址或公司名称写错了呢?
那不是计税依据的更正,§25 及其期限都不适用。但您仍要开一份指明原发票并列出更正后数据的凭证——原件本身永远不被覆盖。
一份凭证的合计金额可以是负数吗?
在 dobropis 上可以——它就是为此而生。在普通发票上不行:折扣行可以是负数,但整份凭证不得低于零,除非它是一份更正。
把更正开成凭证,而不是改动原件
Faktura365 会开具引用原发票编号的 opravná faktúra,保持编号连续,并按斯洛伐克会计习惯打印负数金额。
打开应用资料来源
本页信息为一般性说明,不能替代税务或法律咨询。限额与义务会发生变化——请就您自己的情况与会计核实。