Oprava faktury: opravná faktura a dobropis
Faktura odešla se špatnou částkou, odběratel vrátil polovinu objednávky nebo jste se dodatečně dohodli na slevě. V každém z těch případů je řešení stejné: ne přepis, ale druhý doklad. Níže najdete, který to je, co na něm musí být, dokdy — a to nejdražší: do kterého zdaňovacího období ho dá každá strana.
Aktualizováno:
Vystavená faktura se nepřepisuje
Jakmile je faktura vystavená, je účetním dokladem: uchovává se deset let, nesmí se smazat a její číslo je součástí řady, která musí zůstat souvislá. Proto je každá oprava ve slovenské fakturaci DRUHÝ doklad odkazující na první — a proto je smazat chybnou fakturu a vystavit „čistou“ ta nejhorší možnost: vezme z řady jedno číslo a odběrateli zůstane v ruce doklad, o kterém tvrdíte, že neexistuje.
Opravným dokladem je každý doklad, který mění původní fakturu a zvlášť a jednoznačně se na ni vztahuje (§ 71 odst. 2 slovenského zákona o DPH). Nemusí se jmenovat faktura — musí ale uvést pořadové číslo původní faktury a to, co se změnilo.
Dobropis, vrubopis, storno — co je co
- Dobropis
- Oprava dolů: dodávka byla zrušena nebo vrácena, případně cena klesla po vzniku daňové povinnosti. Částky nesou minus.
- Vrubopis (ťarchopis)
- Oprava nahoru: cena po dodání stoupla. Tentýž druh dokladu, opačný směr.
- Storno
- Zrušení dokladu, který neměl vzniknout vůbec — duplicitní faktura, faktura vystavená špatnému odběrateli. Není to oprava základu daně ve smyslu DPH a číslo tím nezůstane volné k opětovnému použití.
- Chybný údaj, ne chybná částka
- Překlep ve jménu nebo adrese nemění žádný základ daně, takže § 25 se na něj nevztahuje. I tak se opravuje dokladem, který identifikuje původní fakturu a uvádí opravené údaje — nikdy přepsáním originálu, které zákon o účetnictví zakazuje.
Kdy se opravuje základ daně
Čtyři případy § 25 odst. 1 zákona o DPH. Cokoli jiného není oprava podle § 25.
- Dodávka byla zrušena
- Zcela nebo zčásti — zakázka se neuskutečnila, nebo se neuskutečnila její část.
- Zboží se vrátilo
- Úplné nebo částečné vrácení dodaného zboží.
- Cena klesla
- Sleva, rabat nebo dohoda uzavřená poté, co daňová povinnost už vznikla.
- Cena stoupla
- Jediný případ, ze kterého vzejde vrubopis, a ne dobropis.
Co musí opravný doklad obsahovat
Opravný doklad neopakuje celou fakturu. § 71 odst. 2 žádá vazbu a rozdíl — tedy čtyři věci níže.
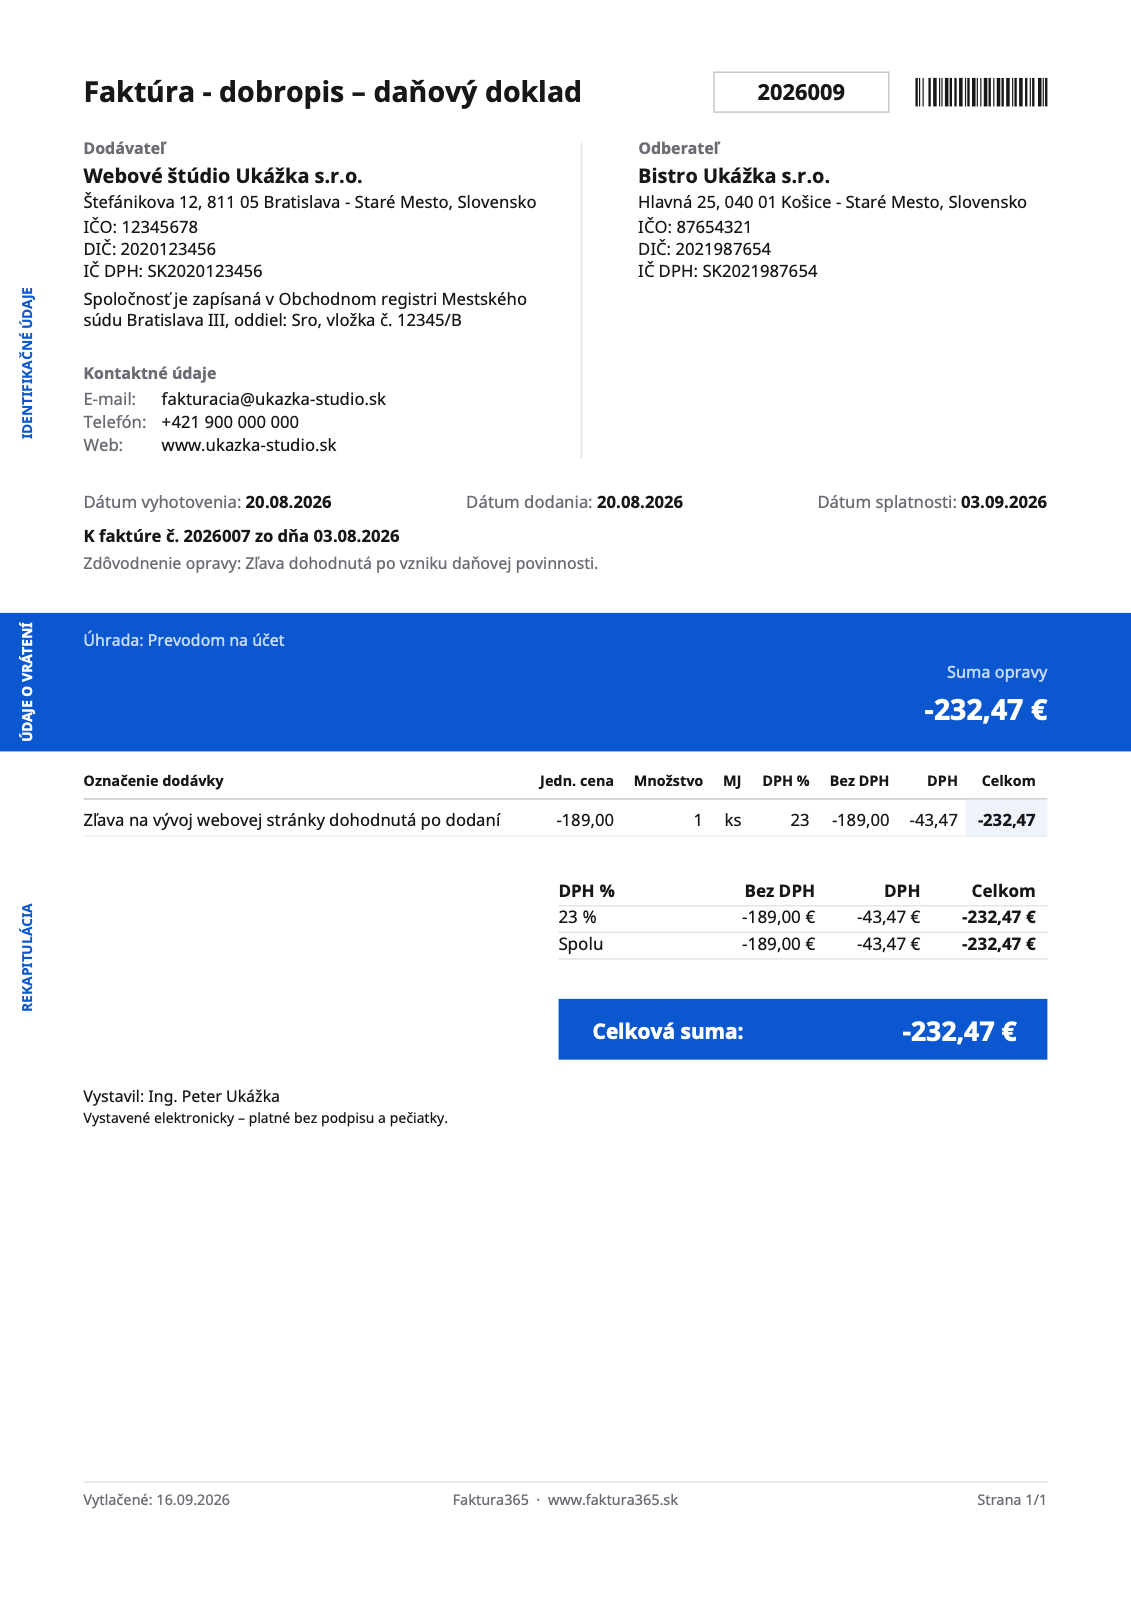
- Označení, že jde o opravu
- Pořadové číslo původní faktury
- Jen ty údaje, které se mění
- Sazba, která platila na původním dokladu
- Označení, že jde o opravu
- „Opravná faktúra“, „Dobropis“ nebo „Ťarchopis“ — ne „Faktúra“. Právě podle tohoto slova doklad zatřídí každý dál v řadě.
- Pořadové číslo původní faktury
- Odkaz, který oba doklady spojuje. Bez něj se oprava nevztahuje k ničemu a nespáruje ji ani jedna účetní.
- Jen ty údaje, které se mění
- Opravený základ a daň, případně opravený údaj. Nezměněné řádky opakovat netřeba.
- Sazba, která platila na původním dokladu
- Ne dnešní — viz níže. Oprava je datovaná dnes, ale patří k plnění, které bylo zdaněno tehdy.
Lhůta a dvě různá zdaňovací období
Doklad se vyhotoví do 15 dnů od konce kalendářního měsíce, ve kterém nastala skutečnost rozhodná pro opravu — zrušení, vrácení, dohodnutá sleva (§ 73). Pak se cesty obou stran rozcházejí, a právě tohle se vyplatí pamatovat: vy jako dodavatel přiznáte rozdíl v období, ve kterém jste opravný doklad VYHOTOVILI. Odběratel opraví svůj odpočet v období, ve kterém ho DOSTAL. Pošlete dobropis 30. dne v měsíci a tutéž opravu bude každý přiznávat v jiném období — přesně to finanční správa vidí.
- Lhůta na vyhotovení
- 15 dnů od konce kalendářního měsíce, ve kterém nastala skutečnost rozhodná pro opravu (§ 73).
- Dodavatel ho přizná
- V období, ve kterém byl opravný doklad vyhotoven.
- Odběratel ho přizná
- V období, ve kterém ho dostal (§ 53). Proto poslat ho pozdě není neutrální krok.
Sazba na opravě je PŮVODNÍ sazba
Oprava jde za plněním, které opravuje, ne za kalendářem. Faktura vystavená v roce 2024 nesla základní sazbu 20 %; dobropis, který k ní píšete dnes, používá stále 20 %, ačkoli základní sazba je od 1. 1. 2025 ve výši 23 %. Použít na staré plnění dnešní sazbu znamená vrátit jinou daň, než jaká byla odvedena, a oba doklady si pak odporují — a právě to kontrola porovnává.
Pokud nejste plátce DPH
Není základ daně, který by se opravoval, takže § 25 se vás netýká. Všechno ostatní ano: originál zůstává nedotčený, oprava je druhý doklad, který uvede číslo původní faktury a opravenou částku, a ani jeden z dokladů neobsahuje sazbu ani výši daně. V praxi píšete tentýž dobropis — jen bez řádků s DPH.
Kde se to nejčastěji pokazí
- Smazat fakturu a vystavit novou
- Nejrychlejší cesta k díře v číslování a ke dvěma verzím jedné transakce v oběhu. Vystavený doklad se uchovává deset let bez ohledu na to, jestli byl správný.
- Oprava neuvádí původní fakturu
- Pak to není opravný doklad podle § 71 odst. 2, ale nevysvětlený dobropis, který si ani jedna účetní nemá k čemu přiřadit.
- Dnešní sazba na starém plnění
- Faktura z roku 2024 opravená sazbou 23 % vrací víc daně, než z ní kdy bylo odvedeno. Sazba patří k původnímu plnění.
- Předpoklad, že obě strany ji přiznají spolu
- Nepřiznají: vy podle vyhotovení, odběratel podle doručení. Oprava odeslaná na konci měsíce běžně překročí dvě období — a je to v pořádku, pokud každý použije své pravidlo.
- Minusové množství místo minusové ceny
- Množství je to, co bylo dodáno, a „minus jeden kus“ dodán nikdy nebyl. Oprava vrací peníze zápornou jednotkovou cenou; množství zůstává na každém dokladu kladné.
Časté dotazy
Odběratel ještě nezaplatil. Nemůžu fakturu prostě zrušit?
Smazáním ne. Pokud z dodávky sešlo, opravou je dobropis na celou částku s odkazem na původní číslo; dvojice se pak vynuluje a číselná řada zůstane neporušená.
Musí opravný doklad podepsat odběratel?
Ne. Podstatné je, že se k němu dostane — jeho strana opravy běží ode dne doručení, takže ho pošlete způsobem, který umíte doložit.
Může jeden dobropis opravit více faktur?
Musí se na původní faktury vztahovat zvlášť a jednoznačně, takže na něm musí být každé původní číslo. Jeden doklad, který vyjmenuje tři čísla faktur a změnu ke každé, to splňuje; paušální částka bez odkazů ne.
Co když je chyba jen v adrese nebo v názvu firmy?
To není oprava základu daně, takže § 25 ani jeho lhůta se neuplatní. I tak vystavíte doklad, který identifikuje původní fakturu a uvádí opravené údaje — samotný originál se nepřepisuje nikdy.
Může být celková částka dokladu záporná?
Na dobropisu ano — přesně k tomu slouží. Na běžné faktuře ne: řádek se slevou může být záporný, ale doklad jako celek nesmí klesnout pod nulu, pokud nejde o opravu.
Vystavte opravu jako doklad, ne jako přepis
Faktura365 vystaví opravnou fakturu s odkazem na pořadové číslo původní faktury, udrží souvislé číslování a vytiskne záporné částky tak, jak je slovenská účetní očekává.
Přejít do aplikaceZdroje
Informace mají obecnou povahu a nenahrazují daňové ani právní poradenství. Limity a povinnosti se mění — svou situaci si ověřte s účetním.