Виправлення рахунку: opravná faktúra і dobropis
Рахунок пішов із неправильною сумою, замовник повернув половину замовлення або ви заднім числом домовилися про знижку. У кожному з цих випадків рішення одне: не переписати, а виставити другий документ. Нижче — який саме, що на ньому має бути, до якого строку і — найдорожче — у якому податковому періоді його відображає кожна сторона.
Оновлено:
Виставлений рахунок не переписують
Щойно рахунок виставлено, він є бухгалтерським документом: зберігається десять років, його не можна видалити, а його номер входить до ряду, який має лишатися безперервним. Тому будь-яке виправлення у словацькій виставці рахунків — це ДРУГИЙ документ із посиланням на перший, і тому видалити помилковий рахунок та виставити «чистий» — найгірший варіант: із ряду зникає номер, а в замовника лишається документ, про який ви кажете, що його не існує.
Коригувальним документом є будь-який документ, що змінює початковий рахунок і стосується його окремо та однозначно (§71 абз. 2 закону про ПДВ). Він не мусить називатися рахунком — але мусить указати порядковий номер початкового рахунку і те, що змінилося.
Dobropis, ťarchopis, storno — що є що
- Dobropis
- Виправлення вниз: постачання скасовано чи повернуто або ціна знизилася після виникнення податкового обов’язку. Суми йдуть із мінусом.
- Ťarchopis
- Виправлення вгору: ціна після постачання зросла. Той самий вид документа, протилежний напрям.
- Storno
- Скасування документа, якого взагалі не мало бути, — дубль, рахунок, виставлений не тому замовникові. Це не виправлення бази оподаткування в розумінні ПДВ, і номер від цього не звільняється для повторного використання.
- Помилка в даних, а не в сумі
- Одрук у назві чи адресі не змінює бази оподаткування, тож §25 до неї не застосовується. Виправляють її все одно документом, який ідентифікує початковий рахунок і наводить виправлені дані, — але ніколи правкою оригіналу, що забороняє закон про бухоблік.
Коли виправляють базу оподаткування
Чотири випадки §25 абз. 1 закону про ПДВ. Усе інше виправленням за §25 не є.
- Постачання скасовано
- Повністю або частково — замовлення не відбулося або не відбулася його частина.
- Товар повернувся
- Повне або часткове повернення поставленого товару.
- Ціна знизилася
- Знижка, рабат або домовленість, досягнута після того, як податковий обов’язок уже виник.
- Ціна зросла
- Єдиний випадок, із якого виходить ťarchopis, а не dobropis.
Що має містити коригувальний документ
Коригувальний документ не повторює весь рахунок. §71 абз. 2 вимагає зв’язок і різницю — тобто чотири пункти нижче.
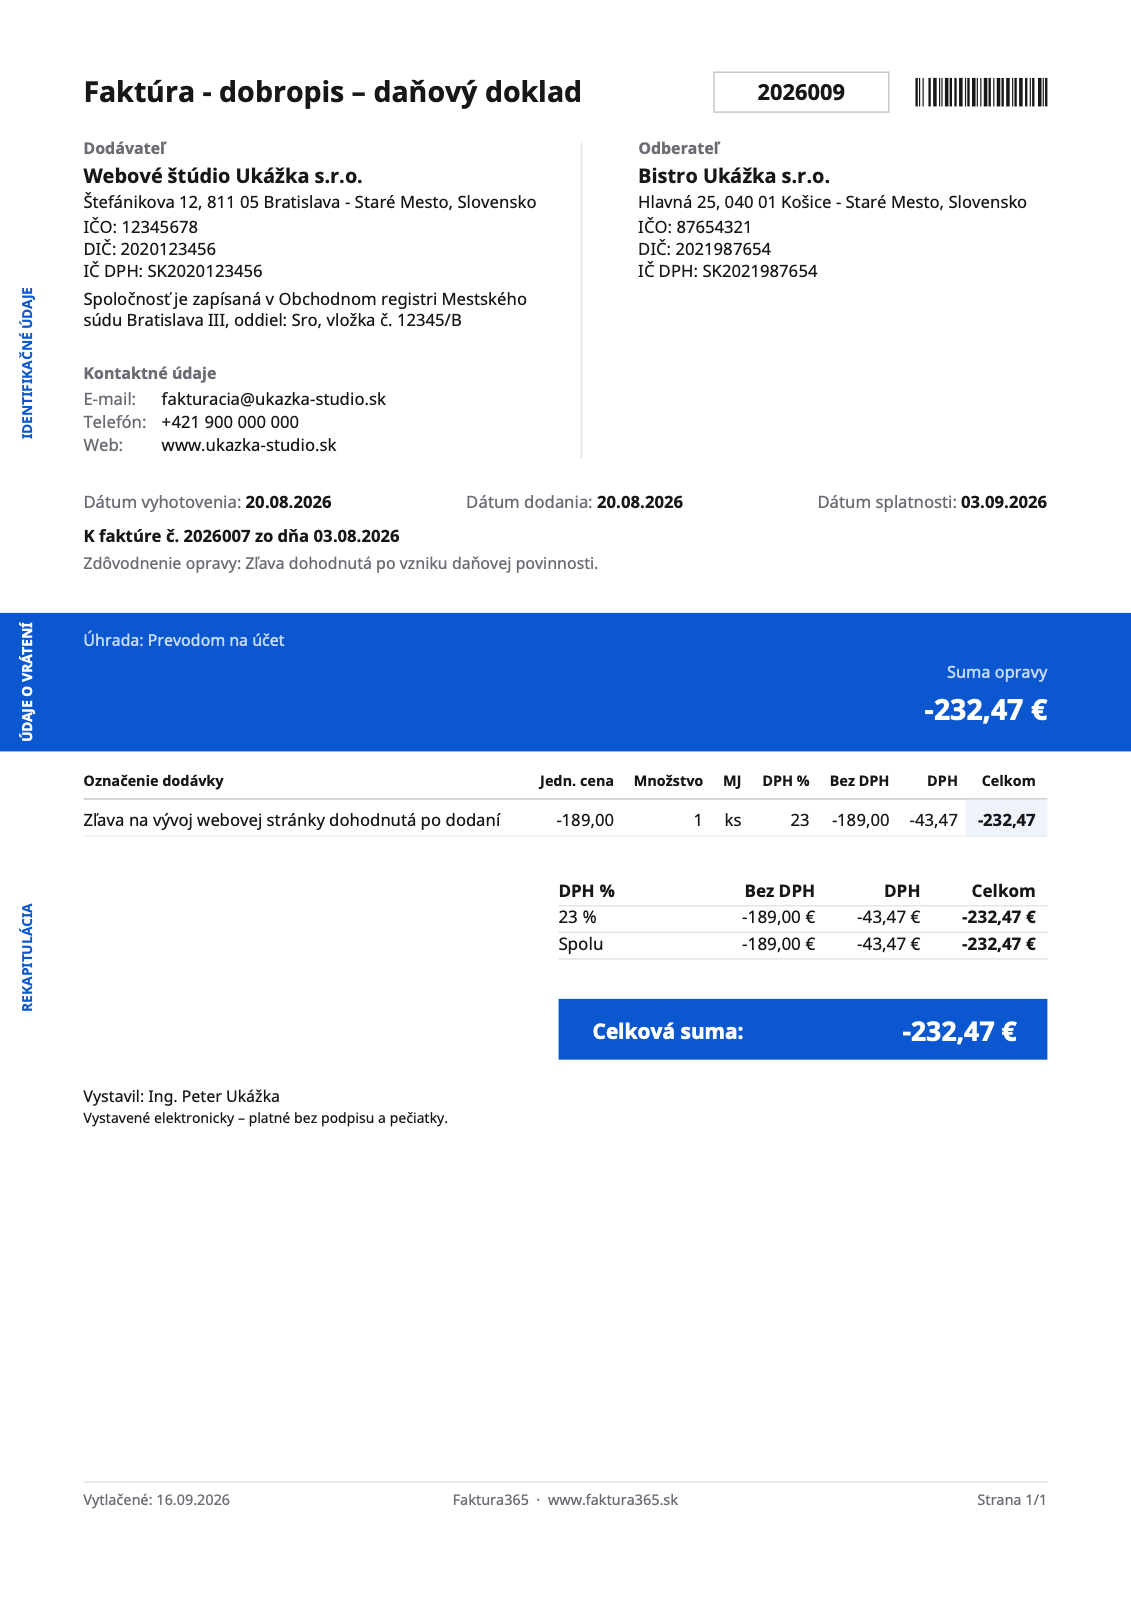
- Назва, з якої видно, що це виправлення
- Порядковий номер початкового рахунку
- Лише ті дані, що змінилися
- Ставка, що була на початковому документі
- Назва, з якої видно, що це виправлення
- «Opravná faktúra», «Dobropis» або «Ťarchopis» — не «Faktúra». Саме за цим словом документ розкладає кожен наступний у ланцюжку.
- Порядковий номер початкового рахунку
- Посилання, що зв’язує два документи. Без нього виправлення не стосується нічого, і його не спарує жоден бухгалтер.
- Лише ті дані, що змінилися
- Виправлені база й податок або виправлений реквізит. Незмінні рядки повторювати не треба.
- Ставка, що була на початковому документі
- Не сьогоднішня — див. нижче. Виправлення датоване сьогодні, але належить до постачання, оподаткованого тоді.
Строк і два різні податкові періоди
Документ складають протягом 15 днів від кінця календарного місяця, у якому настала обставина, вирішальна для виправлення, — скасування, повернення, узгоджена знижка (§73). Далі шляхи сторін розходяться, і саме це варто запам’ятати: ви як постачальник відображаєте різницю в періоді, у якому коригувальний документ ВИСТАВИЛИ. Замовник виправляє своє відрахування в періоді, у якому його ОТРИМАВ. Надішліть dobropis 30-го числа — і те саме виправлення кожен із вас задекларує в різному періоді; саме так це й бачить податкова.
- Строк на виставлення
- 15 днів від кінця календарного місяця, у якому настала вирішальна для виправлення обставина (§73).
- Постачальник відображає його
- У періоді, у якому коригувальний документ був виставлений.
- Замовник відображає його
- У періоді, у якому його отримав (§53). Тому надіслати із запізненням — не нейтральний крок.
Ставка на виправленні — ПОЧАТКОВА
Виправлення йде за тим постачанням, яке виправляє, а не за календарем. Рахунок, виставлений у 2024 році, ніс базову ставку 20 %; dobropis, який ви пишете до нього сьогодні, і далі використовує 20 %, хоча базова ставка з 1.01.2025 становить 23 %. Застосувати до старого постачання сьогоднішню ставку означає повернути не той податок, який був сплачений, і два документи почнуть суперечити один одному — а це й звіряє перевірка.
Якщо ви не платник ПДВ
Виправляти нічого: бази оподаткування немає, і §25 вас не стосується. Усе інше стосується: оригінал лишається недоторканим, виправлення — другий документ із номером початкового рахунку та виправленою сумою, і в жодному з них немає ні ставки, ні суми податку. На практиці ви пишете той самий dobropis — просто без рядків із ПДВ.
Де це ламається
- Видалити рахунок і виставити новий
- Найшвидший шлях до діри в нумерації та до двох версій однієї операції в обігу. Виставлений документ зберігають десять років незалежно від того, чи був він правильним.
- Виправлення не називає початковий рахунок
- Тоді це не коригувальний документ за §71 абз. 2, а непояснений кредит, який жоден бухгалтер ні до чого не прив’яже.
- Сьогоднішня ставка на старому постачанні
- Рахунок 2024 року, виправлений за 23 %, повертає більше податку, ніж із нього коли-небудь було сплачено. Ставка належить початковому постачанню.
- Упевненість, що обидві сторони відобразять його разом
- Не відобразять: ви — за виставленням, замовник — за отриманням. Виправлення, надіслане наприкінці місяця, зазвичай потрапляє у два різні періоди, і це нормально, поки кожен застосовує своє правило.
- Мінус у кількості замість мінуса в ціні
- Кількість — це те, що було поставлено, а «мінус одна штука» не постачалася ніколи. Виправлення повертає гроші від’ємною ціною за одиницю; кількість на будь-якому документі лишається додатною.
Часті запитання
Замовник ще не заплатив. Хіба не можна просто скасувати рахунок?
Видаленням — ні. Якщо постачання не відбулося, виправленням є dobropis на всю суму з посиланням на початковий номер; пара взаємно обнуляється, а ряд номерів лишається цілим.
Чи потрібен на коригувальному документі підпис замовника?
Ні. Важливо, щоб він до нього дійшов: сторона замовника відлічується від дня отримання, тож надсилайте так, щоб це можна було підтвердити.
Чи може один dobropis виправити кілька рахунків?
Він має стосуватися початкових рахунків окремо й однозначно, тож на ньому має бути кожен початковий номер. Один документ, що перелічує три номери рахунків і зміну до кожного, цьому відповідає; загальна сума без посилань — ні.
А якщо помилка лише в адресі чи назві фірми?
Це не виправлення бази оподаткування, тож ні §25, ні його строк не застосовуються. Документ ви все одно виставляєте: він ідентифікує початковий рахунок і наводить виправлені дані — сам оригінал не переписують ніколи.
Чи може підсумок документа бути від’ємним?
На dobropise — так, саме для цього він і потрібен. На звичайному рахунку — ні: рядок зі знижкою може бути від’ємним, але документ загалом не має опускатися нижче нуля, якщо це не виправлення.
Виставте виправлення документом, а не правкою
Faktura365 виставить opravnú faktúru з посиланням на порядковий номер початкового рахунку, утримає безперервну нумерацію та надрукує від’ємні суми так, як їх очікує словацький бухгалтер.
Відкрити застосунокДжерела
Інформація має загальний характер і не замінює податкової чи юридичної консультації. Ліміти й обов’язки змінюються — свою ситуацію звірте з бухгалтером.