Що має містити рахунок у Словаччині
Діють два різні переліки — залежно від того, зареєстровані ви платником ПДВ чи ні; узяти не той перелік і є та помилка, яка коштує грошей. Нижче обидва повністю, формулювання, обов’язкові в конкретних ситуаціях, те, чого на рахунку взагалі бути не мусить, і те, що насправді стається, коли реквізиту бракує.
Оновлено:
Які правила діють для вас
Якщо ви зареєстровані платником ПДВ, ваш рахунок регулює §74 абз. 1 словацького закону № 222/2004 Z. z. про ПДВ. Якщо ні — цей параграф вас не стосується взагалі: ваш рахунок є бухгалтерським документом за §10 закону № 431/2002 Z. z. про бухгалтерський облік, а ідентифікація сторін випливає з §3a Торгового кодексу. Обидва переліки завершуються тим самим документом, але складаються з різних реквізитів.
Обов’язкові реквізити рахунку платника ПДВ
§74 абз. 1 закону № 222/2004 Z. z. Рахунок може містити більше, ніж вимагає закон; менше — ні, і жоден обов’язковий реквізит не можна скоротити чи обрізати, щоб він умістився у верстку.
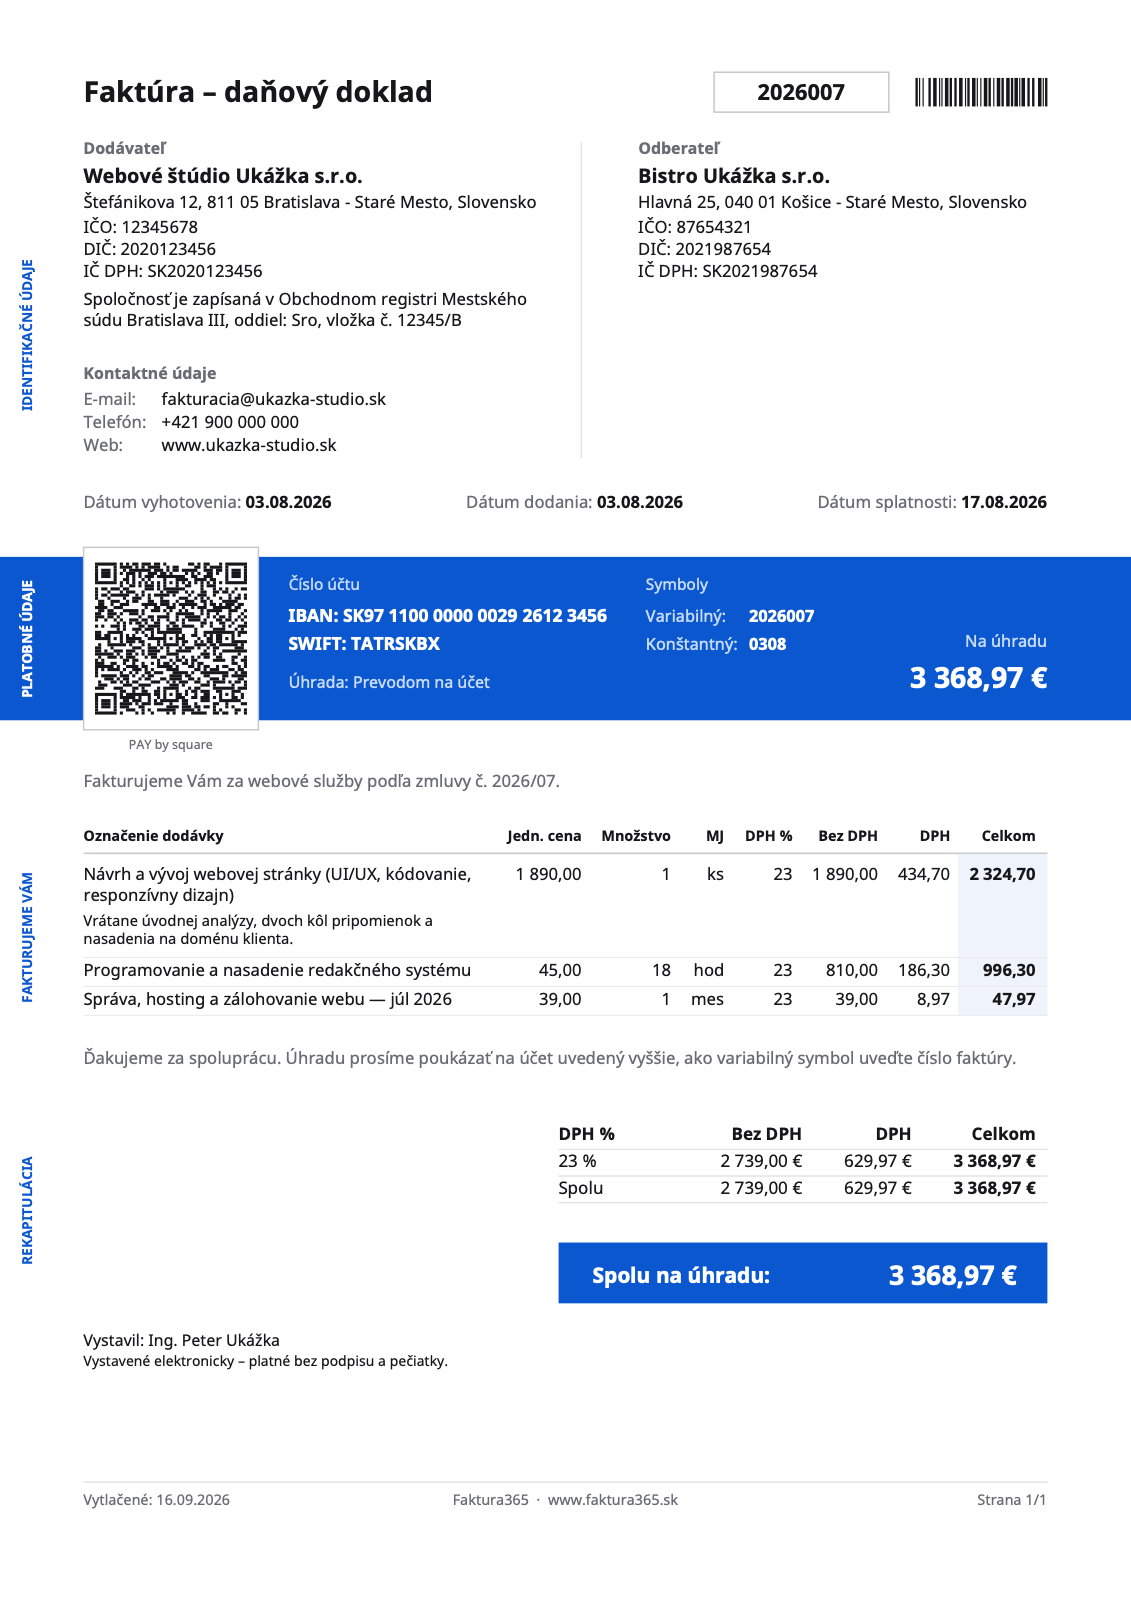
- Постачальник
- Замовник
- Порядковий номер рахунку
- Дата постачання
- Дата виставлення
- Найменування та кількість
- База оподаткування та ціна за одиницю
- Ставка ПДВ
- Сума податку
- Обов’язкове формулюванняУ зразку її немає: вона обов’язкова лише при звільненій поставці, перенесенні податкового зобов’язання або особливому режимі — а тут звичайна поставка з ПДВ 23 %.
- Постачальник
- Ім’я та прізвище або назва компанії, адреса юридичної адреси чи місця ведення діяльності та IČ DPH — саме так, як записано в реєстрі, а не адреса доставки.
- Замовник
- Назва, адреса та його IČ DPH. Якщо замовник не зареєстрований платником ПДВ — його IČO та DIČ.
- Порядковий номер рахунку
- Унікальний у межах вашої нумерації. Два документи з одним номером або діра від видаленого виставленого рахунку — перше, на що дивиться перевірка: нумерація й існує для того, щоб ряд можна було простежити.
- Дата постачання
- День, коли товар чи послугу справді надано, або день отримання оплати, якщо він був раніше. Це окремий реквізит, відмінний від дати виставлення, і саме він визначає податковий період; продублювати тут дату виставлення — найчастіша помилка.
- Дата виставлення
- День, коли складено сам рахунок.
- Найменування та кількість
- Кількість і вид поставленого товару або обсяг і вид послуги — настільки конкретно, щоб постачання можна було впізнати. «Послуги за договором» — не найменування, і розплачується за це відрахування замовника.
- База оподаткування та ціна за одиницю
- База оподаткування окремо за кожною ставкою, ціна за одиницю без податку та знижки, якщо їх ще не враховано в ній.
- Ставка ПДВ
- Застосована ставка — у 2026 році це 23 %, 19 % або 5 % — чи, якщо словацький податок не нараховується, підстава для цього. Саме лише «0 %» без підстави — дефектний рахунок.
- Сума податку
- Завжди в євро. Рахунок, виставлений в іншій валюті, все одно зазначає податок у євро за референсним курсом на день виникнення податкового обов’язку (§26).
- Обов’язкове формулювання
- Точна фраза, якої вимагає ситуація, — випадки наведено нижче.
Що замість цього зазначає неплатник ПДВ
§10 закону № 431/2002 Z. z. про бухгалтерський облік і §3a Торгового кодексу — для ідентифікації.
- Назва та номер документа
- Документ має сам називати себе рахунком і мати номер із безперервного ряду.
- Обидві сторони
- Назва компанії, юридична адреса або місце ведення діяльності, IČO та DIČ, якщо його присвоєно.
- Запис у реєстрі
- Obchodný register із розділом і вкладкою (oddiel, vložka) або Živnostenský register із його номером. Цей реквізит шаблони пропускають найчастіше, а §3a вимагає його на будь-якому комерційному документі — не лише на рахунку.
- Предмет і кількість
- Що було надано та в якому обсязі.
- Сума
- Ціна без жодної ставки податку та без суми податку в будь-якому місці документа.
- Дати
- Дата складання документа та дата здійснення господарської операції.
- Відповідальна особа
- Підпис або інше позначення того, хто склав документ; у рахунку, виставленому із системи, цю роль виконують дані складача.
Рахунок неплатника ПДВ НЕ має містити IČ DPH, ставки податку, рядка «DPH 0 %» і жодної суми податку. Надрукований податок ви й винні: за §69 абз. 5 закону про ПДВ сума стає до сплати саме тому, що зазначена в документі, — навіть якщо ви не зареєстровані. Звична фраза: «Nie som platiteľom DPH.» (Я не платник ПДВ).
Формулювання, обов’язкові в конкретних випадках
§74 абз. 1 п. j) і §69 абз. 12. Без них читач не відрізнить звільнене постачання від перенесення податкового обов’язку та від помилки — тому самої нульової ставки замало. На документ вони друкуються словацькою.
- Внутрішнє перенесення податкового обов’язку (§69 абз. 12)
- «prenesenie daňovej povinnosti»
- Послуга іноземній оподатковуваній особі (§15 абз. 1)
- «prenesenie daňovej povinnosti»
- Постачання товару до іншої країни ЄС (§43)
- «oslobodené od dane» разом із посиланням на §43
- Експорт за межі ЄС (§47)
- «oslobodené od dane» разом із посиланням на §47
- Інше звільнене постачання (§28 – §42)
- «oslobodené od dane» разом із точною нормою, на яку воно спирається
- Рахунок виставляє замовник
- «vyhotovenie faktúry odberateľom»
- Оподаткування націнки
- «úprava zdaňovania prirážky — cestovné kancelárie» або «— použitý tovar»
Чого на рахунку бути не мусить
Про кожен пункт нижче принаймні раз на рік хтось запитує. Жоден із них не є обов’язковим реквізитом.
- Підпис і печатка. Ні того, ні іншого немає в §74 абз. 1, рахунок без них чинний, а відсканований підпис юридично нічого не додає.
- Банківський рахунок або IBAN. До обов’язкових реквізитів не належить — він доречний, коли рахунок справді оплачують переказом; вимагати його при оплаті готівкою, карткою чи заліком означає відмовити в цілком законному документі.
- Логотип, кольори та QR-код Pay by square. Корисно, але ніколи не обов’язково: QR лише позбавляє платника потреби передруковувати номер рахунку.
- Термін оплати. Він випливає з договору, а не із закону про ПДВ. Строк 15 днів нижче стосується ВИСТАВЛЕННЯ рахунку, а не його оплати.
Що стається, коли реквізиту бракує
- Першим платить за це замовник
- Відсутній або невпізнаваний реквізит — саме те, що податкова оскаржує, знімаючи відрахування ПДВ; тому корпоративний замовник радше поверне рахунок, ніж оплатить його.
- Виправити, переписавши рахунок, не можна
- Виставлений документ не змінюють і не видаляють. Виправлення — це ДРУГИЙ документ: opravná faktúra з посиланням на порядковий номер початкового рахунку (§71 абз. 2) — dobropis, коли сума зменшується, і ťarchopis, коли зростає.
- Надрукований податок ви й винні
- Ставка чи сума податку в документі неплатника ПДВ стає до сплати за §69 абз. 5. Це єдина помилка на цій сторінці, яка сама собою створює борг.
- Штрафи
- Загальний режим — §154 – §155 податкового порядку Словаччини (закон № 563/2009 Z. z.). За обов’язками е-рахунку з 2027 року оголошені санкції сягають 10 000 €, а за повторне порушення — 100 000 € (закон № 385/2025 Z. z.).
- Само це не мине
- Рахунок зберігають десять років — читабельним і незмінним (§76 закону про ПДВ, §35 закону про бухоблік), і цього строку досить, щоб помилку знайшли.
У який строк треба виставити рахунок
§73 дає 15 днів від дня постачання товару чи послуги або від дня отримання оплати, якщо вона була раніше. Для товарів, звільнених за §43, і для послуг до іншої країни ЄС, де податок сплачує замовник, строк — 15 днів від КІНЦЯ календарного місяця. Зведений рахунок (§75) може охоплювати щонайбільше один календарний місяць.
Часті запитання
Чи потрібні на рахунку підпис і печатка?
Ні. Ні те, ні інше не є обов’язковим реквізитом за §74 абз. 1, і рахунок без них чинний. Бухгалтерському документу неплатника ПДВ потрібне позначення відповідальної особи — цю роль виконують дані складача на документі.
Чи можна й далі надсилати рахунки в PDF електронною поштою?
Сьогодні так: електронний рахунок рівноцінний паперовому, доки замовник згоден на таку форму, а зміст лишається незмінним. Але з 1.01.2027 внутрішні B2B-рахунки між платниками ПДВ мають виставлятися у структурованому електронному форматі за законом № 385/2025 Z. z. — PDF для них уже не підійде.
Я вже надіслав рахунок, у якому бракує реквізиту. Що тепер?
Виставте opravná faktúra з посиланням на порядковий номер початкового рахунку та з виправленими даними (§71 абз. 2). Початковий не правте й не видаляйте — це бухгалтерський документ, а його видалення до того ж лишить діру в нумерації.
Запис у реєстрі справді має бути на рахунку?
Так. §3a Торгового кодексу вимагає назву компанії, юридичну адресу, IČO та запис у реєстрі — Obchodný register із розділом і вкладкою або Živnostenský register із його номером — на будь-якому комерційному документі, зокрема на рахунку.
Що таке спрощений рахунок?
Документ, який може не містити даних замовника та ціни за одиницю без податку (§74 абз. 3): чек eKasa чи чек паливного автомата до 400 € з ПДВ (ліміт діє з 1.01.2025) і будь-який інший документ до 100 € з ПДВ. Його не можна застосовувати при постачаннях, звільнених за §43, і там, де місце постачання за кордоном, а податок сплачує замовник.
Нехай за переліком стежить форма
Faktura365 проставить у документі кожен обов’язковий реквізит, утримає безперервну нумерацію та надрукує формулювання, потрібне рядку з нульовою ставкою, — і платникам ПДВ, і неплатникам.
Відкрити застосунокДжерела
Інформація має загальний характер і не замінює податкової чи юридичної консультації. Ліміти й обов’язки змінюються — свою ситуацію звірте з бухгалтером.