Qué debe contener una factura eslovaca
Se aplican dos listas distintas según estés o no registrado para el IVA (DPH), y usar la equivocada es el error que cuesta dinero. Aquí tienes las dos completas, las menciones obligatorias en situaciones concretas, lo que no tiene por qué aparecer en la factura y lo que ocurre de verdad cuando falta un dato.
Actualizado:
Qué normas te aplican
Si estás registrado para el IVA, tu factura se rige por el §74 apdo. 1 de la ley eslovaca n.º 222/2004 Z. z. del IVA. Si no lo estás, ese artículo no te aplica en absoluto: tu factura es un documento contable según el §10 de la ley n.º 431/2002 Z. z. de contabilidad, y los datos de identificación salen del §3a del Código de Comercio eslovaco. Ambas listas terminan en el mismo documento, pero no contienen los mismos datos.
Datos obligatorios de la factura de un platiteľ DPH
§74 apdo. 1 de la ley n.º 222/2004 Z. z. La factura puede llevar más de lo que exige la ley; menos no, y ningún dato obligatorio puede acortarse ni recortarse para que quepa en el diseño.
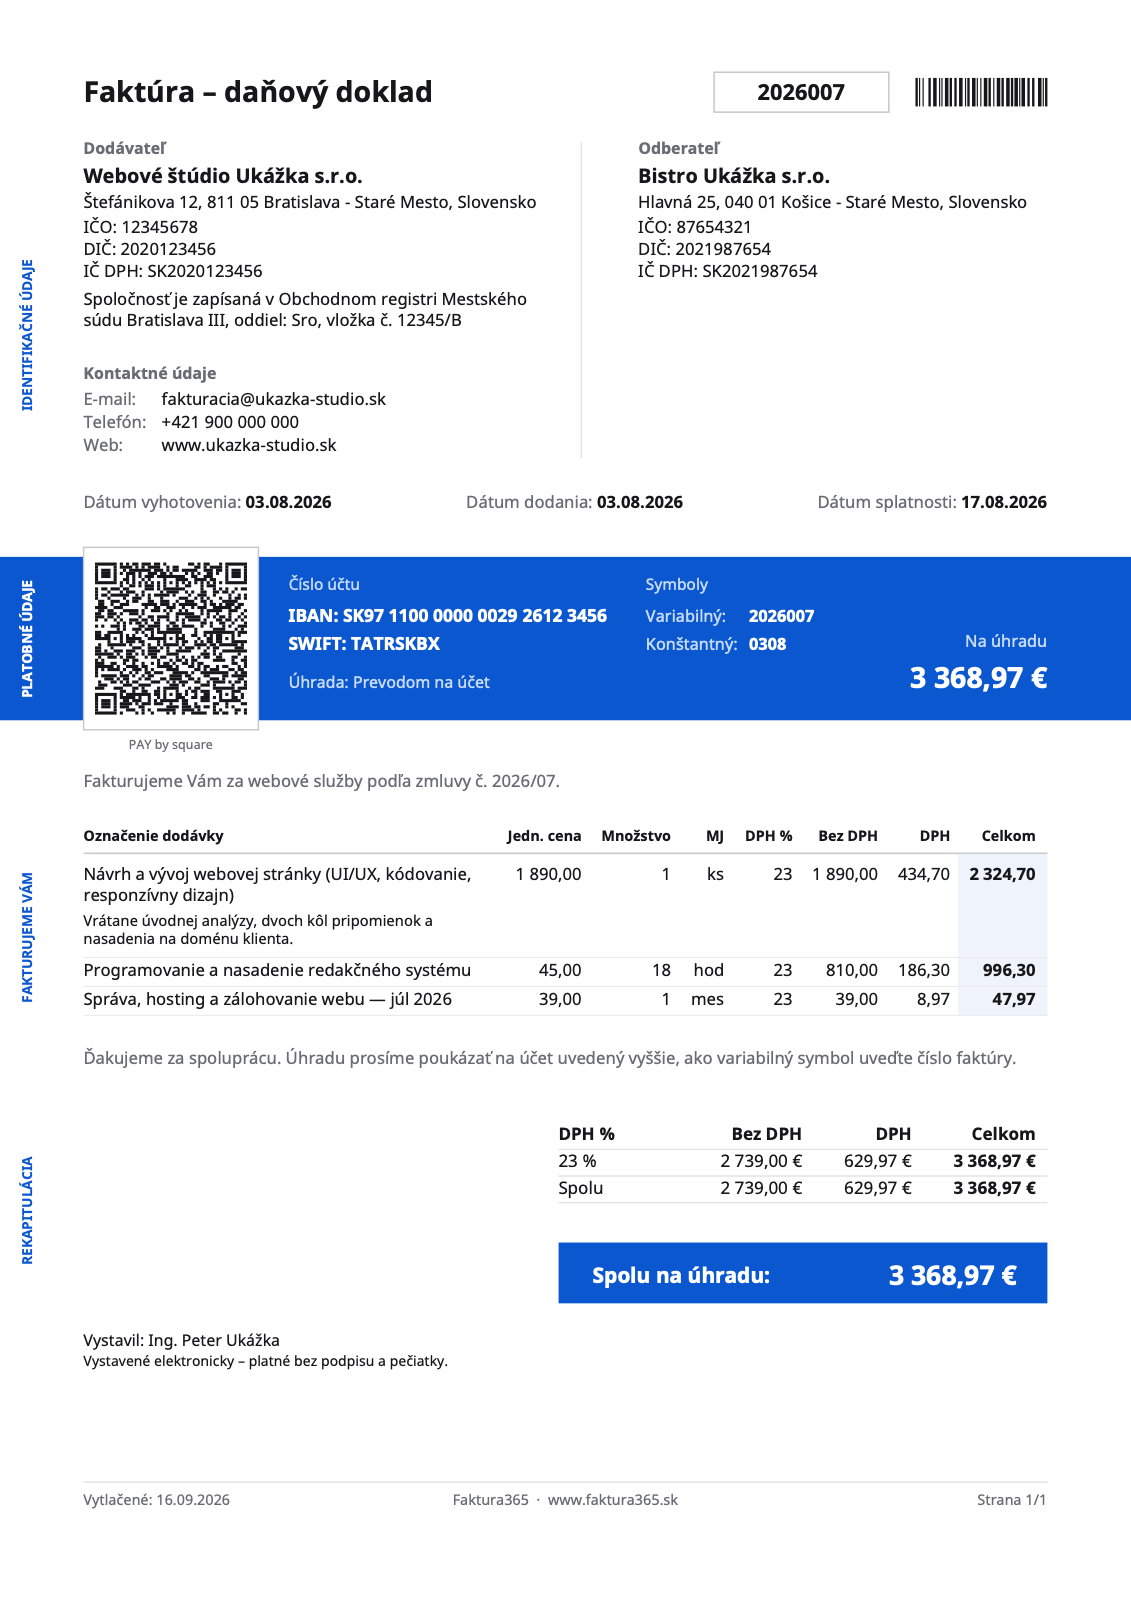
- Proveedor
- Cliente
- Número correlativo de factura
- Fecha de entrega
- Fecha de emisión
- Concepto y cantidad
- Base imponible y precio unitario
- Tipo de IVA
- Cuota de IVA
- Mención obligatoriaNo aparece en la muestra: solo es obligatoria en una entrega exenta, en la inversión del sujeto pasivo o en un régimen especial — y esta es una operación corriente con IVA del 23 %.
- Proveedor
- Nombre y apellidos o denominación social, dirección del domicilio social o del lugar de actividad, e IČ DPH — tal y como constan en el registro, no una dirección de entrega.
- Cliente
- Nombre o denominación, dirección y su IČ DPH. Si el cliente no está registrado para el IVA, se indican su IČO y su DIČ.
- Número correlativo de factura
- Único dentro de tu serie. Dos documentos con el mismo número, o un hueco dejado por una factura emitida y borrada, es lo primero que mira una inspección: la numeración existe justamente para que la serie sea verificable.
- Fecha de entrega
- El día en que se entregó realmente el bien o el servicio, o el día del cobro si fue anterior. Es un dato independiente de la fecha de emisión y determina el período impositivo; repetir aquí la fecha de emisión es el fallo más frecuente.
- Fecha de emisión
- El día en que se expidió la propia factura.
- Concepto y cantidad
- La cantidad y el tipo de bien entregado, o el alcance y el tipo de servicio — lo bastante concreto para identificar la operación. «Servicios según contrato» no es un concepto, y quien lo paga es la deducción del cliente.
- Base imponible y precio unitario
- La base imponible por cada tipo por separado, el precio unitario sin impuesto y los descuentos que no estén ya incluidos en él.
- Tipo de IVA
- El tipo aplicado — en 2026, el 23 %, el 19 % o el 5 % — o, si no se repercute impuesto eslovaco, el motivo. Un «0 %» a secas, sin motivo, es una factura defectuosa.
- Cuota de IVA
- Siempre en euros. Una factura emitida en otra moneda indica igualmente el impuesto en euros, convertido al tipo de referencia del día en que nació el devengo (§26).
- Mención obligatoria
- La fórmula exacta que exige cada caso — los supuestos están más abajo.
Qué pone en su lugar quien no está registrado para el IVA
§10 de la ley n.º 431/2002 Z. z. de contabilidad, más el §3a del Código de Comercio para la identificación.
- Denominación y número del documento
- El documento debe identificarse como factura y llevar un número de una serie continua.
- Ambas partes
- Denominación social, domicilio o lugar de actividad, IČO y DIČ si se ha asignado.
- Inscripción en el registro
- El Obchodný register con la sección y el asiento (oddiel, vložka), o el Živnostenský register con su número. Es el dato que más plantillas omiten, y el §3a lo exige en todo documento mercantil, no solo en la factura.
- Objeto y cantidad
- Qué se entregó y en qué cantidad.
- Importe
- El precio, sin ningún tipo impositivo y sin ninguna cuota de impuesto en ninguna parte del documento.
- Fechas
- La fecha de emisión del documento y la fecha en que se realizó la operación.
- Persona responsable
- Firma u otra identificación de quien confeccionó el documento; en una factura emitida desde un sistema, esa función la cumplen los datos del emisor.
La factura de quien no es platiteľ DPH NO puede llevar IČ DPH, ni tipo impositivo, ni una línea «DPH 0 %», ni cuota alguna. El impuesto que imprimes es impuesto que debes: según el §69 apdo. 5 de la ley del IVA, el importe resulta exigible por el mero hecho de figurar en el documento, aunque no estés registrado. La fórmula habitual es «Nie som platiteľom DPH.» (No soy sujeto pasivo del IVA).
Menciones obligatorias en casos concretos
§74 apdo. 1 letra j) y §69 apdo. 12. Sin ellas, el lector no distingue una operación exenta de una inversión del sujeto pasivo ni de un error; por eso un tipo cero a secas no basta. En el documento se imprimen en eslovaco.
- Inversión del sujeto pasivo interna (§69 apdo. 12)
- «prenesenie daňovej povinnosti»
- Servicio a un empresario extranjero (§15 apdo. 1)
- «prenesenie daňovej povinnosti»
- Entrega de bienes a otro Estado miembro de la UE (§43)
- «oslobodené od dane» junto con la referencia al §43
- Exportación fuera de la UE (§47)
- «oslobodené od dane» junto con la referencia al §47
- Otra operación exenta (§28 – §42)
- «oslobodené od dane» junto con la disposición exacta en que se ampara
- La factura la emite el cliente
- «vyhotovenie faktúry odberateľom»
- Régimen del margen de beneficio
- «úprava zdaňovania prirážky — cestovné kancelárie», o «— použitý tovar» para bienes usados
Qué no tiene por qué aparecer en la factura
Por cada punto de abajo pregunta alguien al menos una vez al año. Ninguno es un dato obligatorio.
- Firma y sello. Ninguno de los dos figura en el §74 apdo. 1; la factura es válida sin ellos y una firma escaneada no añade nada jurídicamente.
- Cuenta bancaria o IBAN. No está entre los datos obligatorios: procede cuando la factura se cobra realmente por transferencia, y exigirlo en un pago en efectivo, con tarjeta o por compensación rechaza un documento perfectamente legal.
- Logotipo, colores o un código QR Pay by square. Útiles, nunca obligatorios: el QR solo evita que quien paga teclee el número de cuenta.
- La fecha de vencimiento. Se deriva del contrato, no de la ley del IVA. El plazo de 15 días de abajo se refiere a EMITIR la factura, no a pagarla.
Qué pasa cuando falta un dato
- El primero que lo paga es tu cliente
- Un dato ausente o no identificable es justo lo que objeta la administración tributaria cuando deniega la deducción del IVA soportado, y por eso un cliente empresa devuelve la factura en lugar de pagarla.
- No se arregla reescribiendo la factura
- Un documento emitido no se modifica ni se borra. La corrección es un SEGUNDO documento — una opravná faktúra que remite al número de la factura original (§71 apdo. 2): dobropis si reduce el importe, ťarchopis si lo aumenta.
- El impuesto que imprimes, lo debes
- Un tipo o una cuota en el documento de quien no está registrado para el IVA pasa a ser exigible según el §69 apdo. 5. Es el único error de esta página que genera una deuda por sí solo.
- Sanciones
- El régimen general es el §154 – §155 de la ley general tributaria eslovaca (ley n.º 563/2009 Z. z.). Para las obligaciones de e-factura que empiezan en 2027, las sanciones anunciadas llegan a 10 000 € y a 100 000 € en caso de reincidencia (ley n.º 385/2025 Z. z.).
- No prescribe sin más
- La factura se conserva diez años, legible e inalterada (§76 de la ley del IVA, §35 de la ley de contabilidad): tiempo de sobra para que el error aparezca.
Cuándo hay que emitir la factura
El §73 da 15 días desde el día en que se realizó la operación, o desde el día del cobro si fue anterior. Para los bienes exentos según el §43 y para los servicios a otro Estado miembro en los que el impuesto lo debe el cliente, el plazo es de 15 días desde el FIN del mes natural. Una factura recapitulativa (§75) puede cubrir como máximo un mes natural.
Preguntas frecuentes
¿La factura necesita firma y sello?
No. Ninguno de los dos es un dato obligatorio del §74 apdo. 1 y la factura es válida sin ellos. El documento contable de quien no está registrado para el IVA sí necesita identificar a la persona responsable, función que cumplen los datos del emisor en el documento.
¿Puedo seguir enviando facturas en PDF por correo?
Hoy sí: la factura electrónica equivale a la de papel siempre que el cliente acepte esa forma y el contenido no cambie. Sin embargo, desde el 1. 1. 2027 las facturas B2B nacionales entre sujetos pasivos del IVA deberán emitirse en formato electrónico estructurado según la ley n.º 385/2025 Z. z. — un PDF ya no bastará para ellas.
Ya he enviado una factura a la que le falta un dato. ¿Y ahora?
Emite una opravná faktúra que remita al número correlativo de la factura original y muestre los datos corregidos (§71 apdo. 2). No modifiques ni borres la original: es un documento contable, y borrarla además abre un hueco en tu numeración.
¿De verdad tiene que aparecer la inscripción en el registro?
Sí. El §3a del Código de Comercio exige la denominación social, el domicilio, el IČO y la inscripción en el registro — Obchodný register con sección y asiento, o Živnostenský register con su número — en todo documento mercantil, factura incluida.
¿Qué es una factura simplificada?
Un documento que puede omitir los datos del cliente y el precio unitario sin impuesto (§74 apdo. 3): un tique de eKasa o de surtidor automático hasta 400 € con IVA incluido (límite vigente desde el 1. 1. 2025) y cualquier otro documento hasta 100 € con IVA incluido. No cabe en operaciones exentas según el §43 ni cuando el lugar de realización está en el extranjero y el impuesto lo debe el cliente.
Deja que el formulario vigile la lista
Faktura365 coloca en el documento cada dato obligatorio, mantiene la numeración continua e imprime la mención que necesita una línea sin impuesto, tanto si eres platiteľ DPH como si no.
Entrar en la aplicaciónFuentes
Esta información es de carácter general y no sustituye el asesoramiento fiscal ni jurídico. Los límites y las obligaciones cambian: contrasta tu caso con un asesor.