Mit kell tartalmaznia a szlovák számlának
Két különböző lista él attól függően, hogy áfaalany vagy-e — és a rosszat választani az a hiba, ami pénzbe kerül. Alább mindkettő teljes egészében szerepel, mellettük a konkrét helyzetekben kötelező szövegek, az, aminek egyáltalán nem kell a számlán lennie, és az, hogy valójában mi történik, ha egy adat hiányzik.
Frissítve:
Melyik szabály vonatkozik rád
Ha áfaalany vagy, a számládra a szlovák 222/2004 Z. z. számú ÁFA-törvény §74 (1) bekezdése vonatkozik. Ha nem vagy az, ez a paragrafus egyáltalán nem érint: a számlád a 431/2002 Z. z. számú számviteli törvény §10 szerinti számviteli bizonylat, az azonosító adatok pedig a szlovák Kereskedelmi törvénykönyv §3a-ból következnek. A két lista ugyanahhoz a bizonylathoz vezet, de nem ugyanazokat az adatokat tartalmazza.
Az áfaalany számlájának kötelező adatai
A 222/2004 Z. z. törvény §74 (1) bekezdése. A számla tartalmazhat többet, mint amit a törvény kér; kevesebbet nem, és egyetlen kötelező adatot sem szabad lerövidíteni vagy levágni azért, hogy elférjen az elrendezésben.
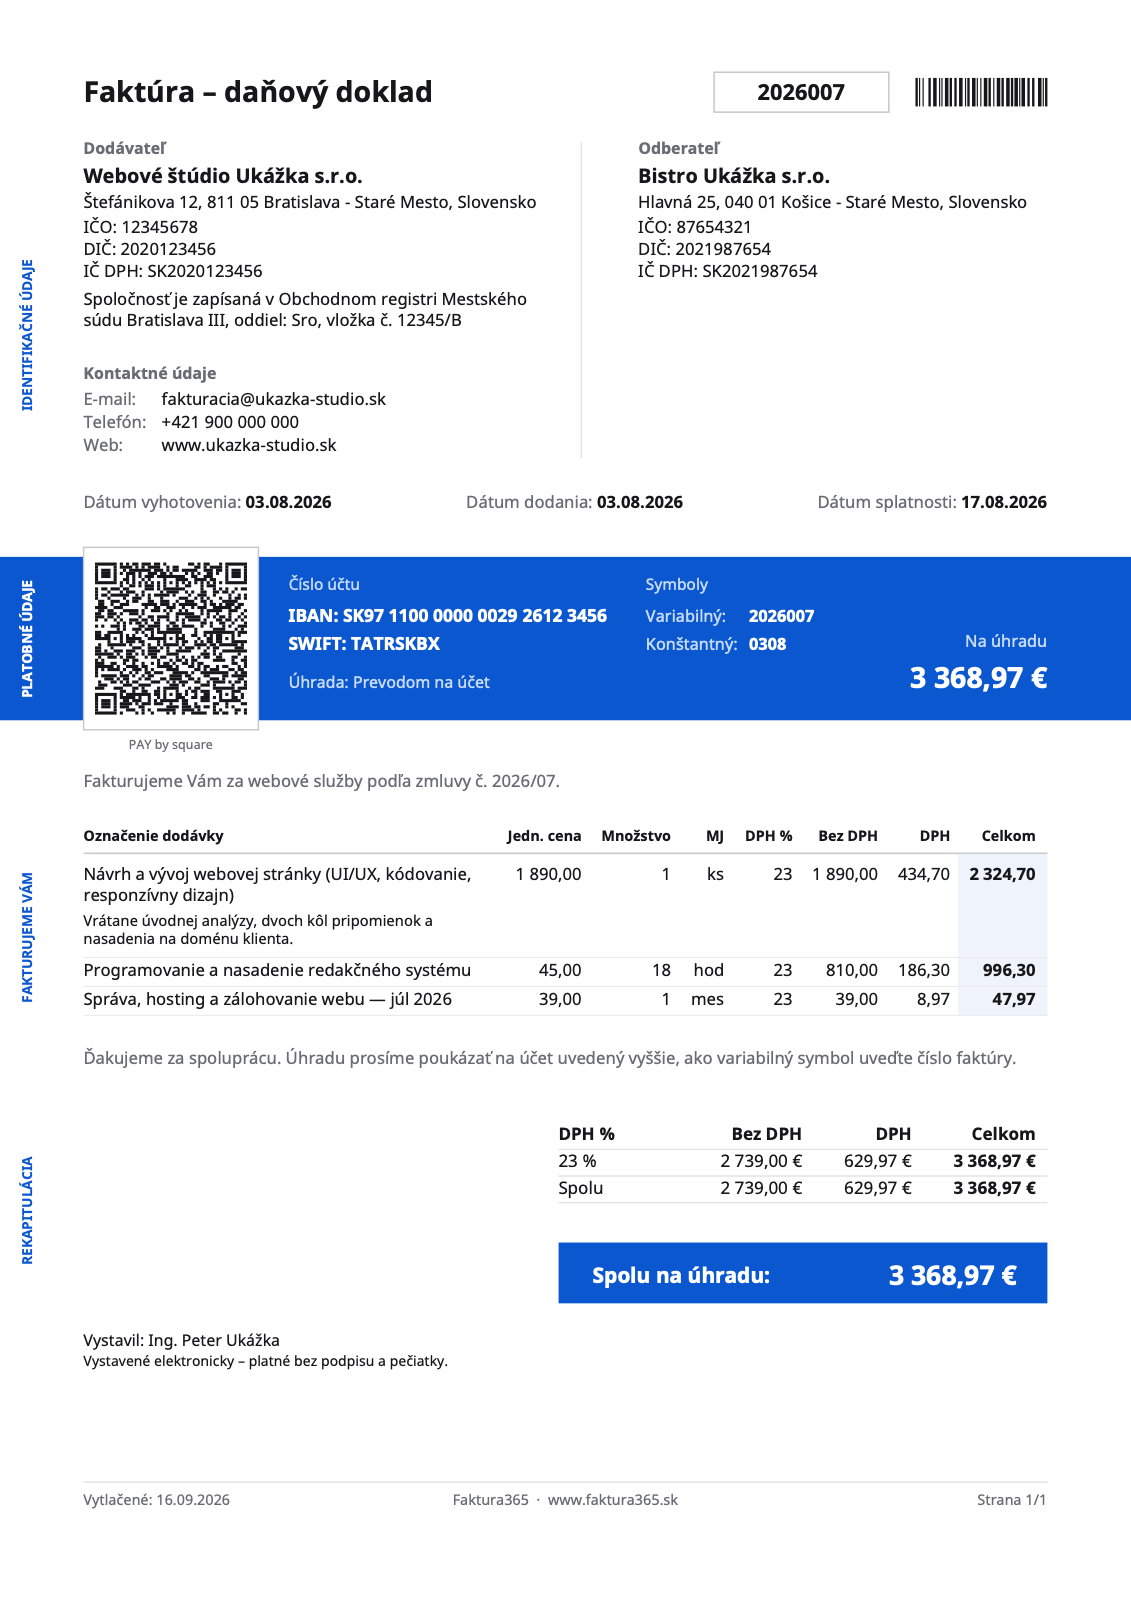
- Szállító
- Vevő
- Sorszám
- Teljesítés dátuma
- Kiállítás dátuma
- Megnevezés és mennyiség
- Adóalap és egységár
- ÁFA-kulcs
- Az adó összege
- Kötelező szövegA mintán nem szerepel: csak adómentes ügyletnél, fordított adózásnál vagy különös szabályozásnál kötelező — ez pedig szokásos, 23% ÁFA-s ügylet.
- Szállító
- Név vagy cégnév, a székhely, illetve a vállalkozás helyének címe, és az IČ DPH — úgy, ahogy a nyilvántartásban szerepelnek, nem a szállítási cím.
- Vevő
- Név vagy cégnév, cím és az ő IČ DPH-ja. Ha a vevő nem áfaalany, az IČO-ja és a DIČ-je kerül a számlára.
- Sorszám
- A saját számlasorszámodon belül egyedi. Két azonos számú bizonylat vagy egy törölt, már kiállított számla utáni lyuk az első, amit egy ellenőrzés megnéz — a sorszámozás pontosan azért van, hogy a sor visszakövethető legyen.
- Teljesítés dátuma
- Az a nap, amikor a terméket vagy a szolgáltatást ténylegesen teljesítették, illetve a fizetés beérkezésének napja, ha az előbb volt. Ez a kiállítás dátumától külön adat, és ez dönti el az adómegállapítási időszakot; a kiállítás dátumának ide másolása a leggyakoribb hiba.
- Kiállítás dátuma
- Az a nap, amikor maga a számla készült.
- Megnevezés és mennyiség
- Az értékesített termék mennyisége és fajtája, vagy a szolgáltatás terjedelme és fajtája — annyira konkrétan, hogy az ügylet azonosítható legyen. A „szerződés szerinti szolgáltatások” nem megnevezés, és a vevő adólevonása bánja.
- Adóalap és egységár
- Az adóalap ÁFA-kulcsonként külön, az adó nélküli egységár, valamint a kedvezmények, ha nincsenek már beépítve.
- ÁFA-kulcs
- Az alkalmazott kulcs — 2026-ban 23%, 19% vagy 5% —, illetve ha nincs szlovák adó, akkor ennek az oka. A puszta „0%” indok nélkül hibás számla.
- Az adó összege
- Mindig euróban. A más pénznemben kiállított számla is euróban tünteti fel az adót, az adófizetési kötelezettség keletkezésének napjára vonatkozó referenciaárfolyamon átszámítva (§26).
- Kötelező szöveg
- A helyzet által megkövetelt pontos megfogalmazás — az esetek alább következnek.
Mit ír helyette a nem áfaalany
A 431/2002 Z. z. számviteli törvény §10, az azonosításhoz pedig a Kereskedelmi törvénykönyv §3a.
- A bizonylat megnevezése és száma
- A bizonylatnak magát számlaként kell megneveznie, és folyamatos sorból származó számot kell viselnie.
- Mindkét fél
- Cégnév, székhely vagy a vállalkozás helye, IČO, valamint DIČ, ha kiadták.
- Nyilvántartási bejegyzés
- Az Obchodný register a szakasszal és a betétszámmal (oddiel, vložka), vagy a Živnostenský register a számával. Ezt hagyják ki a sablonok a leggyakrabban, pedig a §3a minden üzleti iraton előírja — nemcsak a számlán.
- Tárgy és mennyiség
- Mit teljesítettél és milyen mennyiségben.
- Összeg
- Az ár, a bizonylat egyetlen pontján sem ÁFA-kulccsal vagy adóösszeggel.
- Dátumok
- A bizonylat kiállításának dátuma és a gazdasági esemény megtörténtének dátuma.
- Felelős személy
- A bizonylatot kiállító személy aláírása vagy más megjelölése; rendszerből kiállított számlán ezt a kiállító adatai töltik be.
A nem áfaalany számláján NEM szerepelhet IČ DPH, ÁFA-kulcs, „DPH 0 %” sor és semmilyen adóösszeg. Amit adóként kinyomtatsz, azzal tartozol is: az ÁFA-törvény §69 (5) bekezdése szerint az összeg azért válik esedékessé, mert a bizonylaton szerepel — akkor is, ha nem vagy áfaalany. A szokásos mondat: „Nie som platiteľom DPH.” (Nem vagyok áfaalany.)
Konkrét esetekben kötelező szövegek
A §74 (1) bekezdés j) pontja és a §69 (12) bekezdés. Enélkül az olvasó nem tudja megkülönböztetni az adómentes ügyletet a fordított adózástól és a hibától — ezért nem elég önmagában a nulla kulcs. A bizonylatra ezek szlovákul kerülnek.
- Belföldi fordított adózás (§69 (12))
- „prenesenie daňovej povinnosti”
- Szolgáltatás külföldi adóalanynak (§15 (1))
- „prenesenie daňovej povinnosti”
- Termékértékesítés másik EU-tagállamba (§43)
- „oslobodené od dane” a §43-ra való hivatkozással együtt
- Export az EU-n kívülre (§47)
- „oslobodené od dane” a §47-re való hivatkozással együtt
- Egyéb adómentes ügylet (§28 – §42)
- „oslobodené od dane” a pontos rendelkezéssel együtt, amelyen alapul
- A számlát a vevő állítja ki
- „vyhotovenie faktúry odberateľom”
- Különbözet szerinti adózás
- „úprava zdaňovania prirážky — cestovné kancelárie”, illetve „— použitý tovar”
Aminek nem kell a számlán lennie
Az alábbiak mindegyikéről évente legalább egyszer megkérdez valaki. Egyik sem kötelező adat.
- Aláírás és bélyegző. Egyik sem szerepel a §74 (1) bekezdésben, a számla nélkülük is érvényes, a beszkennelt aláírás pedig jogilag nem tesz hozzá semmit.
- Bankszámla vagy IBAN. Nem tartozik a kötelező adatok közé — akkor való a bizonylatra, ha a számlát ténylegesen átutalással rendezik; készpénzes, kártyás vagy beszámításos fizetésnél megkövetelni azt jelenti, hogy egy teljesen szabályos bizonylatot utasítasz vissza.
- Logó, színek vagy Pay by square QR-kód. Hasznos, de sosem kötelező: a QR-kód csak a számlaszám begépelésétől kíméli meg a fizetőt.
- Fizetési határidő. A szerződésből következik, nem az ÁFA-törvényből. Az alábbi 15 napos határidő a számla KIÁLLÍTÁSÁRA vonatkozik, nem a kifizetésére.
Mi történik, ha egy adat hiányzik
- Először a vevőd fizeti meg
- A hiányzó vagy azonosíthatatlan adat pontosan az, amit az adóhatóság kifogásol, amikor elutasítja az ÁFA levonását — ezért egy céges vevő inkább visszaküldi a számlát, mintsem kifizesse.
- A számla átírásával nem javítható
- A kiállított bizonylatot nem módosítjuk és nem töröljük. A javítás egy MÁSODIK bizonylat — opravná faktúra, amely az eredeti számla sorszámára hivatkozik (§71 (2)): dobropis, ha csökkenti az összeget, ťarchopis, ha növeli.
- Amit adóként kinyomtatsz, azzal tartozol
- A nem áfaalany bizonylatán szereplő kulcs vagy adóösszeg a §69 (5) alapján esedékessé válik. Ez az egyetlen hiba ezen az oldalon, amely önmagában tartozást keletkeztet.
- Bírságok
- Az általános szabály az adózás rendjéről szóló törvény (563/2009 Z. z.) §154 – §155. A 2027-től induló e-számla kötelezettségeknél a bejelentett szankciók 10 000 €-ig, ismételt jogsértésnél 100 000 €-ig terjednek (385/2025 Z. z. törvény).
- Nem évül el magától
- A számlát tíz évig olvashatóan és változatlanul kell megőrizni (az ÁFA-törvény §76, a számviteli törvény §35) — épp elég hosszú idő ahhoz, hogy a hiba előkerüljön.
Mikorra kell kiállítani a számlát
A §73 szerint 15 nap áll rendelkezésre a teljesítés napjától, illetve a fizetés beérkezésének napjától, ha az előbb volt. A §43 alapján adómentes termékeknél és a másik tagállamba nyújtott szolgáltatásoknál, ahol az adót a vevő fizeti, a határidő a naptári hónap VÉGÉTŐL számított 15 nap. A gyűjtőszámla (§75) legfeljebb egy naptári hónapot foghat át.
Gyakori kérdések
Kell a számlára aláírás és bélyegző?
Nem. Egyik sem kötelező adat a §74 (1) bekezdés szerint, a számla nélkülük is érvényes. A nem áfaalany számviteli bizonylatán a felelős személyt meg kell jelölni, ezt a bizonylaton szereplő kiállítói adatok teljesítik.
Küldhetem a számlákat továbbra is PDF-ben e-mailben?
Ma igen: az elektronikus számla egyenértékű a papíralapúval, amíg a vevő elfogadja ezt a formát és a tartalom változatlan marad. 2027. 1. 1-től azonban a belföldi, áfaalanyok közötti B2B számlákat a 385/2025 Z. z. törvény szerinti strukturált elektronikus formátumban kell kiállítani — azokhoz a PDF már nem lesz elég.
Már elküldtem egy számlát, amiről hiányzik egy adat. Most mi legyen?
Állíts ki opravná faktúrát, amely az eredeti számla sorszámára hivatkozik és a javított adatokat mutatja (§71 (2)). Az eredetit ne módosítsd és ne töröld — számviteli bizonylat, a törlése ráadásul lyukat üt a sorszámozásban.
Tényleg rá kell írni a nyilvántartási bejegyzést?
Igen. A Kereskedelmi törvénykönyv §3a előírja a cégnevet, a székhelyet, az IČO-t és a nyilvántartási bejegyzést — az Obchodný registert szakasszal és betétszámmal, vagy a Živnostenský registert a számával — minden üzleti iraton, így a számlán is.
Mi az egyszerűsített számla?
Olyan bizonylat, amelyről elmaradhatnak a vevő adatai és az adó nélküli egységár (§74 (3)): eKasa pénztárgépi vagy üzemanyagtöltő automatából származó bizonylat 400 €-ig ÁFÁ-val együtt (a 2025. 1. 1. óta érvényes határ), és bármely más bizonylat 100 €-ig ÁFÁ-val együtt. Nem használható a §43 szerint adómentes ügyleteknél, sem ott, ahol a teljesítés helye külföld és az adót a vevő fizeti.
Bízd a listát az űrlapra
A Faktura365 minden kötelező adatot ráhelyez a bizonylatra, folyamatosan tartja a sorszámozást, és kiírja azt a szöveget, amire a nulla kulcsos sornak szüksége van — áfaalanynak és nem áfaalanynak egyaránt.
Tovább az alkalmazásbaForrások
Az információk általános jellegűek, és nem helyettesítik az adó- vagy jogi tanácsadást. A határok és a kötelezettségek változnak — a saját helyzetedet egyeztesd könyvelővel.