Что должна содержать фактура в Словакии
Действуют два разных списка — в зависимости от того, зарегистрированы вы как плательщик НДС или нет; взять не тот список и есть та ошибка, которая стоит денег. Ниже оба списка целиком, обязательные формулировки для конкретных ситуаций, то, чего на фактуре быть вообще не обязано, и то, что реально происходит, когда реквизита не хватает.
Обновлено:
Какие правила действуют для вас
Если вы зарегистрированы как плательщик НДС, вашу фактуру регулирует §74 абз. 1 словацкого закона № 222/2004 Z. z. о НДС. Если нет — этот параграф к вам не относится вовсе: ваша фактура является бухгалтерским документом по §10 закона № 431/2002 Z. z. о бухгалтерском учёте, а идентификация сторон следует из §3a Торгового кодекса. Оба списка заканчиваются одним и тем же документом, но состоят из разных реквизитов.
Обязательные реквизиты фактуры плательщика НДС
§74 абз. 1 закона № 222/2004 Z. z. Фактура может содержать больше, чем требует закон; меньше — нет, и ни один обязательный реквизит нельзя сократить или обрезать, чтобы он влез в вёрстку.
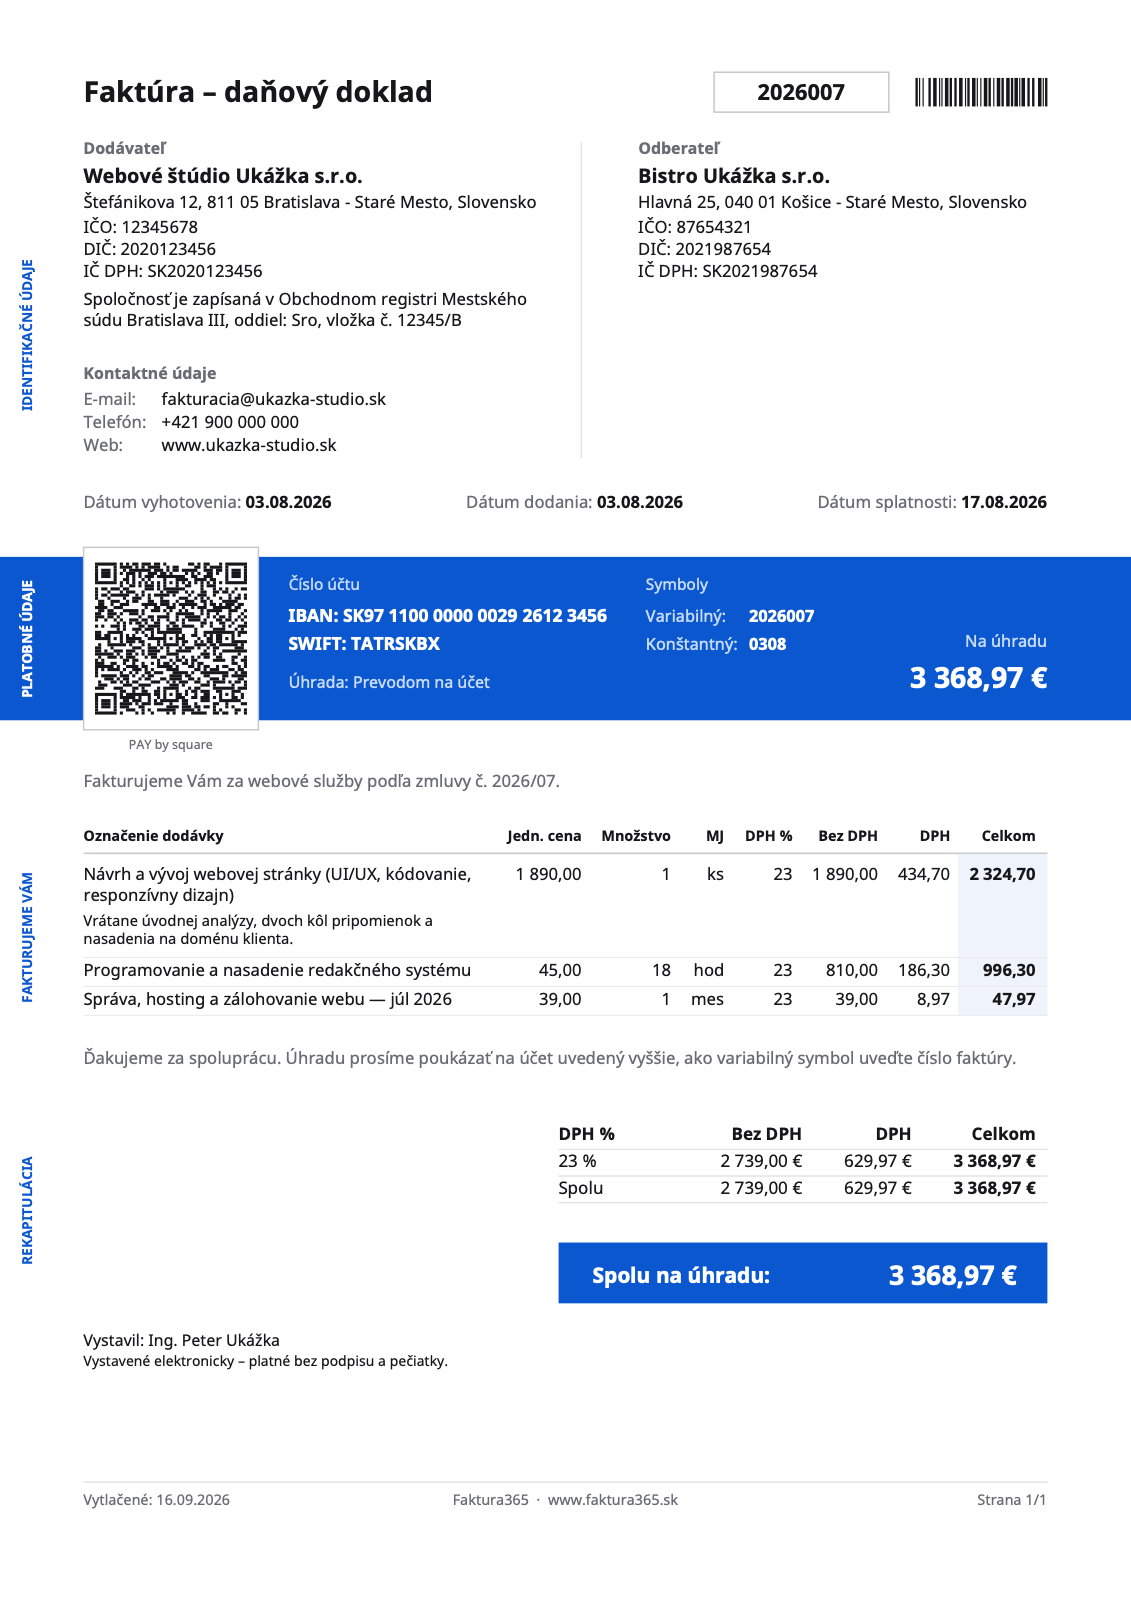
- Поставщик
- Заказчик
- Порядковый номер фактуры
- Дата поставки
- Дата выставления
- Наименование и количество
- Налоговая база и цена за единицу
- Ставка НДС
- Сумма налога
- Обязательная формулировкаВ образце её нет: она обязательна только при освобождённой поставке, переносе налоговой обязанности или особом режиме — а здесь обычная поставка с НДС 23 %.
- Поставщик
- Имя и фамилия или название компании, адрес юридического адреса либо места ведения деятельности и IČ DPH — ровно так, как записано в реестре, а не адрес доставки.
- Заказчик
- Название, адрес и его IČ DPH. Если заказчик не зарегистрирован как плательщик НДС — его IČO и DIČ.
- Порядковый номер фактуры
- Уникальный в пределах вашей серии. Два документа с одним номером или дыра от удалённой выставленной фактуры — первое, на что смотрит проверка: нумерация и существует ради того, чтобы ряд можно было проследить.
- Дата поставки
- День, когда товар или услуга были фактически поставлены, либо день получения оплаты, если он был раньше. Это отдельный реквизит, не совпадающий с датой выставления, и именно он определяет налоговый период; продублировать здесь дату выставления — самая частая ошибка.
- Дата выставления
- День, когда была составлена сама фактура.
- Наименование и количество
- Количество и вид поставленного товара либо объём и вид услуги — настолько конкретно, чтобы поставку можно было опознать. «Услуги по договору» — не наименование, и расплачивается за это вычет заказчика.
- Налоговая база и цена за единицу
- Налоговая база отдельно по каждой ставке, цена за единицу без налога и скидки, если они в неё ещё не включены.
- Ставка НДС
- Применённая ставка — в 2026 году это 23 %, 19 % или 5 %, — либо, если словацкий налог не начисляется, основание для этого. Голое «0 %» без основания — дефектная фактура.
- Сумма налога
- Всегда в евро. Фактура, выставленная в другой валюте, всё равно указывает налог в евро по референсному курсу на день возникновения налоговой обязанности (§26).
- Обязательная формулировка
- Точная фраза, которую требует ситуация, — случаи перечислены ниже.
Что вместо этого указывает неплательщик НДС
§10 закона № 431/2002 Z. z. о бухгалтерском учёте плюс §3a Торгового кодекса — для идентификации.
- Название и номер документа
- Документ должен сам называть себя фактурой и нести номер из непрерывного ряда.
- Обе стороны
- Название компании, юридический адрес или место ведения деятельности, IČO и DIČ, если он присвоен.
- Запись в реестре
- Obchodný register с разделом и вкладкой (oddiel, vložka) либо Živnostenský register с его номером. Этот реквизит шаблоны пропускают чаще всего, а §3a требует его на любом коммерческом документе — не только на фактуре.
- Предмет и количество
- Что было поставлено и в каком объёме.
- Сумма
- Цена без какой-либо ставки налога и без суммы налога в любом месте документа.
- Даты
- Дата составления документа и дата совершения хозяйственной операции.
- Ответственное лицо
- Подпись или иное обозначение того, кто составил документ; у фактуры, выставленной из системы, эту роль выполняют данные составителя.
Фактура неплательщика НДС НЕ должна содержать IČ DPH, ставку налога, строку «DPH 0 %» и вообще никакой суммы налога. Напечатанный налог вы и должны: по §69 абз. 5 закона о НДС сумма становится к уплате именно потому, что указана в документе, — даже если вы не зарегистрированы. Обычная формулировка: «Nie som platiteľom DPH.» (Я не плательщик НДС).
Формулировки, обязательные в конкретных случаях
§74 абз. 1 п. j) и §69 абз. 12. Без них читающий не отличит освобождённую поставку от переноса налоговой обязанности и от ошибки — поэтому одной нулевой ставки мало. На документ они печатаются по-словацки.
- Внутренний перенос налоговой обязанности (§69 абз. 12)
- «prenesenie daňovej povinnosti»
- Услуга иностранному налогооблагаемому лицу (§15 абз. 1)
- «prenesenie daňovej povinnosti»
- Поставка товара в другую страну ЕС (§43)
- «oslobodené od dane» вместе со ссылкой на §43
- Экспорт за пределы ЕС (§47)
- «oslobodené od dane» вместе со ссылкой на §47
- Иная освобождённая поставка (§28 – §42)
- «oslobodené od dane» вместе с точной нормой, на которую она опирается
- Фактуру выставляет заказчик
- «vyhotovenie faktúry odberateľom»
- Обложение маржи
- «úprava zdaňovania prirážky — cestovné kancelárie» либо «— použitý tovar»
Чего на фактуре быть не обязано
Про каждый пункт ниже хотя бы раз в год кто-нибудь спрашивает. Ни один из них не является обязательным реквизитом.
- Подпись и печать. Ни того, ни другого нет в §74 абз. 1, фактура без них действительна, а отсканированная подпись юридически ничего не добавляет.
- Банковский счёт или IBAN. В число обязательных реквизитов не входит — он уместен, когда фактура действительно оплачивается переводом; требовать его при оплате наличными, картой или зачётом значит отказать во вполне законном документе.
- Логотип, цвета и QR-код Pay by square. Полезно, но никогда не обязательно: QR лишь избавляет плательщика от перепечатывания номера счёта.
- Срок оплаты. Он следует из договора, а не из закона о НДС. Срок 15 дней ниже касается ВЫСТАВЛЕНИЯ фактуры, а не её оплаты.
Что происходит, когда реквизита не хватает
- Первым платит за это заказчик
- Отсутствующий или неопознаваемый реквизит — ровно то, что налоговая оспаривает, снимая вычет по НДС; поэтому корпоративный заказчик скорее вернёт фактуру, чем оплатит её.
- Исправить, переписав фактуру, нельзя
- Выставленный документ не меняют и не удаляют. Исправление — это ВТОРОЙ документ: opravná faktúra со ссылкой на порядковый номер исходной фактуры (§71 абз. 2) — dobropis, когда сумма уменьшается, и ťarchopis, когда увеличивается.
- Напечатанный налог вы и должны
- Ставка или сумма налога в документе неплательщика НДС становится к уплате по §69 абз. 5. Это единственная ошибка на этой странице, которая сама по себе создаёт долг.
- Штрафы
- Общий режим — §154 – §155 налогового кодекса Словакии (закон № 563/2009 Z. z.). По обязанностям э-фактуры с 2027 года объявленные санкции доходят до 10 000 €, а при повторном нарушении — до 100 000 € (закон № 385/2025 Z. z.).
- Само это не пройдёт
- Фактура хранится десять лет — читаемой и неизменной (§76 закона о НДС, §35 закона о бухучёте), и этого срока достаточно, чтобы ошибку нашли.
В какой срок надо выставить фактуру
§73 даёт 15 дней со дня поставки товара или услуги либо со дня получения оплаты, если она была раньше. Для товаров, освобождённых по §43, и для услуг в другую страну ЕС, где налог платит заказчик, срок — 15 дней с КОНЦА календарного месяца. Сводная фактура (§75) может охватывать не более одного календарного месяца.
Частые вопросы
Нужны ли на фактуре подпись и печать?
Нет. Ни то, ни другое не является обязательным реквизитом по §74 абз. 1, и фактура без них действительна. Бухгалтерскому документу неплательщика НДС нужно обозначение ответственного лица — эту роль выполняют данные составителя на документе.
Можно ли по-прежнему отправлять фактуры в PDF по почте?
Сегодня да: электронная фактура равнозначна бумажной, пока заказчик согласен на такую форму, а содержание остаётся неизменным. Но с 1.01.2027 внутренние B2B-фактуры между плательщиками НДС должны выставляться в структурированном электронном формате по закону № 385/2025 Z. z. — PDF для них уже не подойдёт.
Я уже отправил фактуру, в которой не хватает реквизита. Что теперь?
Выставьте opravná faktúra со ссылкой на порядковый номер исходной фактуры и с исправленными данными (§71 абз. 2). Исходную не правьте и не удаляйте — это бухгалтерский документ, а её удаление вдобавок оставит дыру в нумерации.
Запись в реестре правда должна быть на фактуре?
Да. §3a Торгового кодекса требует название компании, юридический адрес, IČO и запись в реестре — Obchodný register с разделом и вкладкой либо Živnostenský register с его номером — на любом коммерческом документе, включая фактуру.
Что такое упрощённая фактура?
Документ, который может не содержать данных заказчика и цены за единицу без налога (§74 абз. 3): чек eKasa или чек топливного автомата до 400 € с НДС (лимит действует с 1.01.2025) и любой другой документ до 100 € с НДС. Её нельзя применять при поставках, освобождённых по §43, и там, где место поставки за границей, а налог платит заказчик.
Пусть за списком следит форма
Faktura365 проставит в документе каждый обязательный реквизит, удержит непрерывную нумерацию и напечатает формулировку, которая нужна строке с нулевой ставкой, — и плательщикам НДС, и неплательщикам.
Открыть приложениеИсточники
Информация носит общий характер и не заменяет налоговую или юридическую консультацию. Лимиты и обязанности меняются — свою ситуацию сверьте с бухгалтером.