Náležitosti faktúry: čo musí obsahovať faktúra
Platia dva rôzne zoznamy podľa toho, či ste platiteľom DPH — a použiť ten nesprávny je chyba, ktorá stojí peniaze. Nižšie nájdete oba v úplnom znení, slovné informácie povinné v konkrétnych situáciách, čo na faktúre byť vôbec nemusí a čo sa naozaj stane, keď náležitosť chýba.
Aktualizované:
Ktoré pravidlá platia pre vás
Ak ste platiteľom DPH, vašu faktúru upravuje §74 ods. 1 zákona č. 222/2004 Z. z. o DPH. Ak platiteľom nie ste, tento paragraf sa na vás nevzťahuje vôbec: vaša faktúra je účtovným dokladom podľa §10 zákona č. 431/2002 Z. z. o účtovníctve a identifikácia na nej vyplýva z §3a Obchodného zákonníka. Oba zoznamy končia rovnakým dokladom, ale neobsahujú rovnaké údaje.
Povinné náležitosti faktúry platiteľa DPH
§74 ods. 1 zákona č. 222/2004 Z. z. o DPH. Faktúra môže obsahovať viac, než zákon žiada; menej nesmie a žiadnu povinnú náležitosť nemožno skrátiť ani orezať, aby sa zmestila do rozloženia.
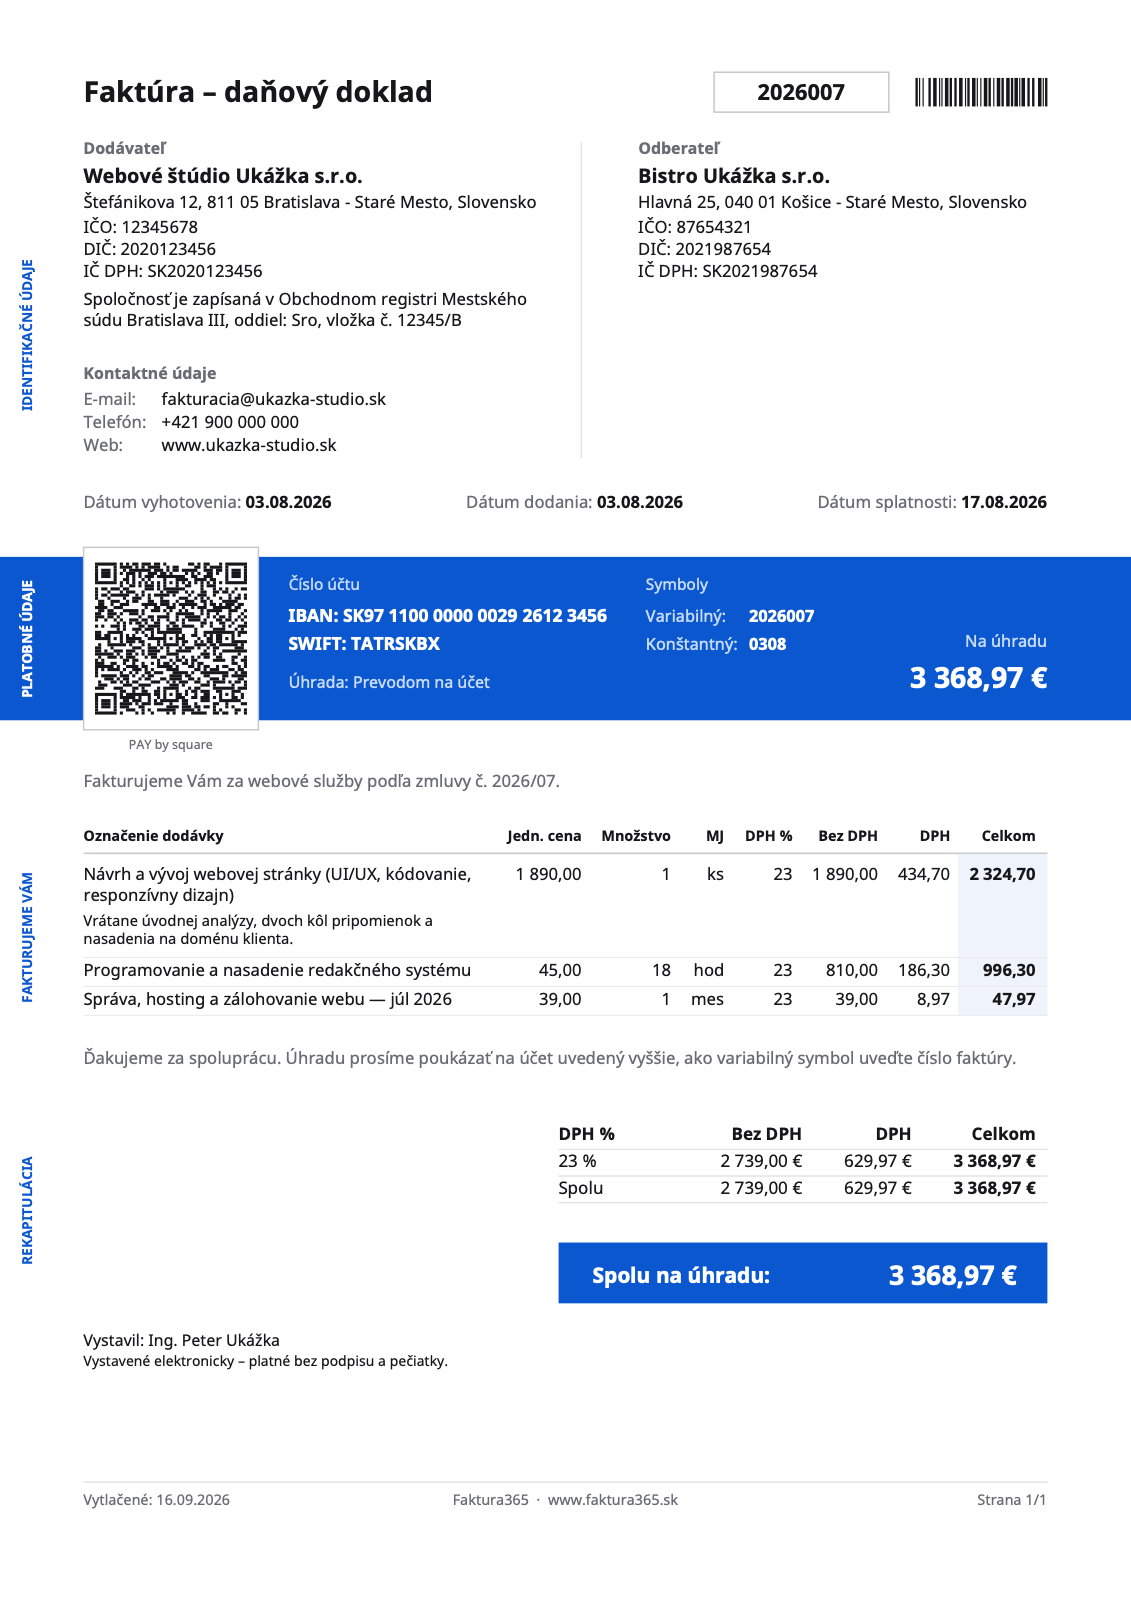
- Dodávateľ
- Odberateľ
- Poradové číslo faktúry
- Dátum dodania
- Dátum vyhotovenia
- Druh a množstvo
- Základ dane a jednotková cena
- Sadzba dane
- Výška dane
- Slovná informáciaNa ukážke ju nenájdete: povinná je len pri oslobodenom plnení, prenesení daňovej povinnosti alebo osobitnej úprave — a toto je bežné plnenie s 23 % DPH.
- Dodávateľ
- Meno a priezvisko alebo obchodné meno, adresa sídla či miesta podnikania a IČ DPH — tak, ako sú zapísané v registri, nie doručovacia adresa.
- Odberateľ
- Meno alebo názov, adresa a jeho IČ DPH. Ak odberateľ nie je platiteľom DPH, uvádza sa jeho IČO a DIČ.
- Poradové číslo faktúry
- Jedinečné v rámci vášho číselného radu. Dva doklady s rovnakým číslom alebo diera po zmazanej vystavenej faktúre sú prvé, čo kontrola pozrie — číslovanie existuje práve preto, aby bol rad preskúmateľný.
- Dátum dodania
- Deň, kedy bol tovar alebo služba skutočne dodaná, prípadne deň prijatia platby, ak bola skôr. Je to samostatná náležitosť odlišná od dátumu vyhotovenia a určuje zdaňovacie obdobie; zopakovať tu dátum vyhotovenia je najčastejšia chyba.
- Dátum vyhotovenia
- Deň, kedy bola samotná faktúra vystavená.
- Druh a množstvo
- Množstvo a druh dodaného tovaru alebo rozsah a druh dodanej služby — natoľko konkrétne, aby bolo plnenie identifikovateľné. „Služby podľa zmluvy“ nie je popis a doplatí naň odpočet odberateľa.
- Základ dane a jednotková cena
- Základ dane pre každú sadzbu zvlášť, jednotková cena bez dane a zľavy, ak nie sú v nej už zahrnuté.
- Sadzba dane
- Uplatnená sadzba — v roku 2026 je to 23 %, 19 % alebo 5 % — alebo, ak sa slovenská daň neuplatňuje, dôvod prečo. Samotné „0 %“ bez dôvodu je chybná faktúra.
- Výška dane
- Vždy v eurách. Faktúra vystavená v cudzej mene uvádza daň v eurách prepočítanú referenčným kurzom ku dňu vzniku daňovej povinnosti (§26).
- Slovná informácia
- Presná formulácia, ktorú situácia vyžaduje — jednotlivé prípady sú nižšie.
Čo namiesto toho uvádza neplatiteľ DPH
§10 zákona č. 431/2002 Z. z. o účtovníctve a §3a Obchodného zákonníka pre identifikáciu.
- Označenie a číslo dokladu
- Doklad sa musí sám označiť ako faktúra a niesť číslo zo súvislého radu.
- Obe strany
- Obchodné meno, sídlo alebo miesto podnikania, IČO a DIČ, ak bolo pridelené.
- Zápis v registri
- Obchodný register s oddielom a vložkou, alebo živnostenský register s jeho číslom. Túto náležitosť vynechávajú vzory najčastejšie, pritom §3a ju ukladá na každej obchodnej listine — nielen na faktúre.
- Predmet a množstvo
- Čo bolo dodané a v akom rozsahu.
- Suma
- Cena bez akejkoľvek sadzby dane a bez výšky dane kdekoľvek na doklade.
- Dátumy
- Dátum vyhotovenia dokladu a dátum uskutočnenia účtovného prípadu.
- Zodpovedná osoba
- Podpis alebo iné označenie osoby, ktorá doklad vyhotovila; pri faktúre vystavenej zo systému túto úlohu plnia údaje vystavovateľa.
Faktúra neplatiteľa DPH NESMIE obsahovať IČ DPH, sadzbu dane, riadok „DPH 0 %“ ani žiadnu výšku dane. Daň, ktorú vytlačíte, aj dlhujete: podľa §69 ods. 5 zákona o DPH je suma splatná preto, že je uvedená na doklade, hoci platiteľom nie ste. Zvyklosťou je veta „Nie som platiteľom DPH.“
Slovné informácie povinné v konkrétnych prípadoch
§74 ods. 1 písm. j) a §69 ods. 12. Bez nej čitateľ nerozozná oslobodené plnenie od prenesenia daňovej povinnosti a od chyby — preto samotná nulová sadzba nestačí.
- Tuzemské prenesenie daňovej povinnosti (§69 ods. 12)
- „prenesenie daňovej povinnosti“
- Služba zahraničnej zdaniteľnej osobe (§15 ods. 1)
- „prenesenie daňovej povinnosti“
- Dodanie tovaru do iného členského štátu (§43)
- „oslobodené od dane“ spolu s odkazom na §43
- Vývoz mimo EÚ (§47)
- „oslobodené od dane“ spolu s odkazom na §47
- Iné oslobodené plnenie (§28 – §42)
- „oslobodené od dane“ spolu s presným ustanovením, o ktoré sa opiera
- Faktúru vyhotovuje odberateľ
- „vyhotovenie faktúry odberateľom“
- Úprava zdaňovania prirážky
- „úprava zdaňovania prirážky — cestovné kancelárie“, prípadne „— použitý tovar“
Čo na faktúre byť nemusí
Na každú položku nižšie sa aspoň raz do roka niekto spýta. Ani jedna nie je povinnou náležitosťou.
- Podpis a pečiatka. Ani jedno v §74 ods. 1 nie je, faktúra je platná bez nich a naskenovaný podpis nič právne nepridáva.
- Bankový účet či IBAN. Nepatrí medzi povinné náležitosti — na doklad patrí vtedy, keď sa faktúra naozaj uhrádza prevodom; vyžadovať ho pri platbe v hotovosti, kartou alebo zápočtom znamená odmietnuť úplne legálny doklad.
- Logo, farby ani QR kód Pay by square. Užitočné, nikdy nie povinné: QR kód len ušetrí platiteľovi prepisovanie čísla účtu.
- Dátum splatnosti. Vyplýva zo zmluvy, nie zo zákona o DPH. Lehota 15 dní nižšie sa týka VYSTAVENIA faktúry, nie jej úhrady.
Čo sa stane, keď náležitosť chýba
- Doplatí na to najprv odberateľ
- Chýbajúci alebo neidentifikovateľný údaj je presne to, čo daňový úrad namieta pri zamietnutí odpočtu DPH — preto firemný odberateľ faktúru radšej vráti, než ju uhradí.
- Opraviť sa to prepísaním faktúry nedá
- Vystavený doklad sa nemení ani nemaže. Oprava je DRUHÝ doklad — opravná faktúra s odkazom na poradové číslo pôvodnej faktúry (§71 ods. 2): dobropis, keď sumu znižuje, ťarchopis, keď ju zvyšuje.
- Daň, ktorú vytlačíte, aj dlhujete
- Sadzba alebo výška dane na doklade neplatiteľa DPH sa stáva splatnou podľa §69 ods. 5. Je to jediná chyba na tejto stránke, ktorá sama osebe vytvára dlh.
- Pokuty
- Všeobecný režim je §154 – §155 daňového poriadku (zákon č. 563/2009 Z. z.). Pri povinnostiach k e-faktúre od roku 2027 ohlásené sankcie siahajú do 10 000 € a do 100 000 € pri opakovanom porušení (zákon č. 385/2025 Z. z.).
- Nepremlčí sa to
- Faktúra sa uchováva desať rokov, čitateľná a nezmenená (§76 zákona o DPH, §35 zákona o účtovníctve) — dosť dlho na to, aby sa chyba našla.
Dokedy treba faktúru vystaviť
§73 dáva 15 dní odo dňa dodania tovaru alebo služby, prípadne odo dňa prijatia platby, ak bola skôr. Pri tovare oslobodenom podľa §43 a pri službách do iného členského štátu, kde daň platí odberateľ, je lehota 15 dní od KONCA kalendárneho mesiaca. Súhrnná faktúra (§75) môže pokrývať najviac jeden kalendárny mesiac.
Časté otázky
Musí byť na faktúre podpis a pečiatka?
Nie. Ani jedno nie je povinnou náležitosťou podľa §74 ods. 1 a faktúra je bez nich platná. Účtovný doklad neplatiteľa DPH potrebuje označenie zodpovednej osoby, čo napĺňajú údaje vystavovateľa na doklade.
Môžem faktúry naďalej posielať ako PDF e-mailom?
Dnes áno: elektronická faktúra je rovnocenná papierovej, pokiaľ s takou formou odberateľ súhlasí a obsah zostane nezmenený. Od 1. 1. 2027 však musia byť tuzemské B2B faktúry medzi platiteľmi DPH vystavené v štruktúrovanom elektronickom formáte podľa zákona č. 385/2025 Z. z. — PDF na ne stačiť nebude.
Už som odoslal faktúru, na ktorej chýba náležitosť. Čo teraz?
Vystavte opravnú faktúru, ktorá sa odvoláva na poradové číslo pôvodnej faktúry a uvádza opravené údaje (§71 ods. 2). Pôvodnú neupravujte ani nemažte — je účtovným dokladom a jej zmazanie navyše urobí dieru v číslovaní.
Musí byť na faktúre naozaj zápis v registri?
Áno. §3a Obchodného zákonníka vyžaduje obchodné meno, sídlo, IČO a zápis v registri — obchodný register s oddielom a vložkou alebo živnostenský register s jeho číslom — na každej obchodnej listine vrátane faktúry.
Čo je zjednodušená faktúra?
Doklad, ktorý nemusí obsahovať údaje odberateľa a jednotkovú cenu bez dane (§74 ods. 3): doklad z eKasy alebo z tankovacieho automatu do 400 € vrátane DPH (limit platí od 1. 1. 2025) a akýkoľvek iný doklad do 100 € vrátane DPH. Nemožno ju použiť pri plneniach oslobodených podľa §43 ani tam, kde je miesto dodania v zahraničí a daň platí odberateľ.
Nechajte si zoznam strážiť formulárom
Faktura365 doplní na doklad každú povinnú náležitosť, udrží súvislé číslovanie a vytlačí slovnú informáciu, ktorú riadok s nulovou sadzbou potrebuje — platiteľom aj neplatiteľom DPH.
Prihlásiť sa do aplikácieZdroje
Informácie majú všeobecnú povahu a nenahrádzajú daňové ani právne poradenstvo. Limity a povinnosti sa menia — svoju situáciu si overte s účtovníkom.