Was auf einer slowakischen Rechnung stehen muss
Es gelten zwei verschiedene Listen — je nachdem, ob du MwSt.-Zahler bist. Die falsche zu nehmen, ist der Fehler, der Geld kostet. Hier stehen beide vollständig, dazu die Formulierungen, die in bestimmten Fällen Pflicht sind, was gar nicht auf die Rechnung muss und was wirklich passiert, wenn eine Angabe fehlt.
Aktualisiert:
Welche Regeln für dich gelten
Bist du für die MwSt. registriert, gilt für deine Rechnung §74 Abs. 1 des slowakischen Gesetzes Nr. 222/2004 Z. z. über die MwSt. Bist du es nicht, gilt dieser Paragraf für dich überhaupt nicht: Deine Rechnung ist ein Buchführungsbeleg nach §10 des Gesetzes Nr. 431/2002 Z. z. über die Buchführung, und die Angaben zur Identifikation kommen aus §3a des slowakischen Handelsgesetzbuchs. Beide Listen enden bei einem Dokument, sie enthalten aber nicht dieselben Angaben.
Pflichtangaben der Rechnung eines MwSt.-Zahlers
§74 Abs. 1 des Gesetzes Nr. 222/2004 Z. z. Eine Rechnung darf mehr enthalten, als das Gesetz verlangt; weniger nicht — und keine Pflichtangabe darf gekürzt oder abgeschnitten werden, damit sie ins Layout passt.
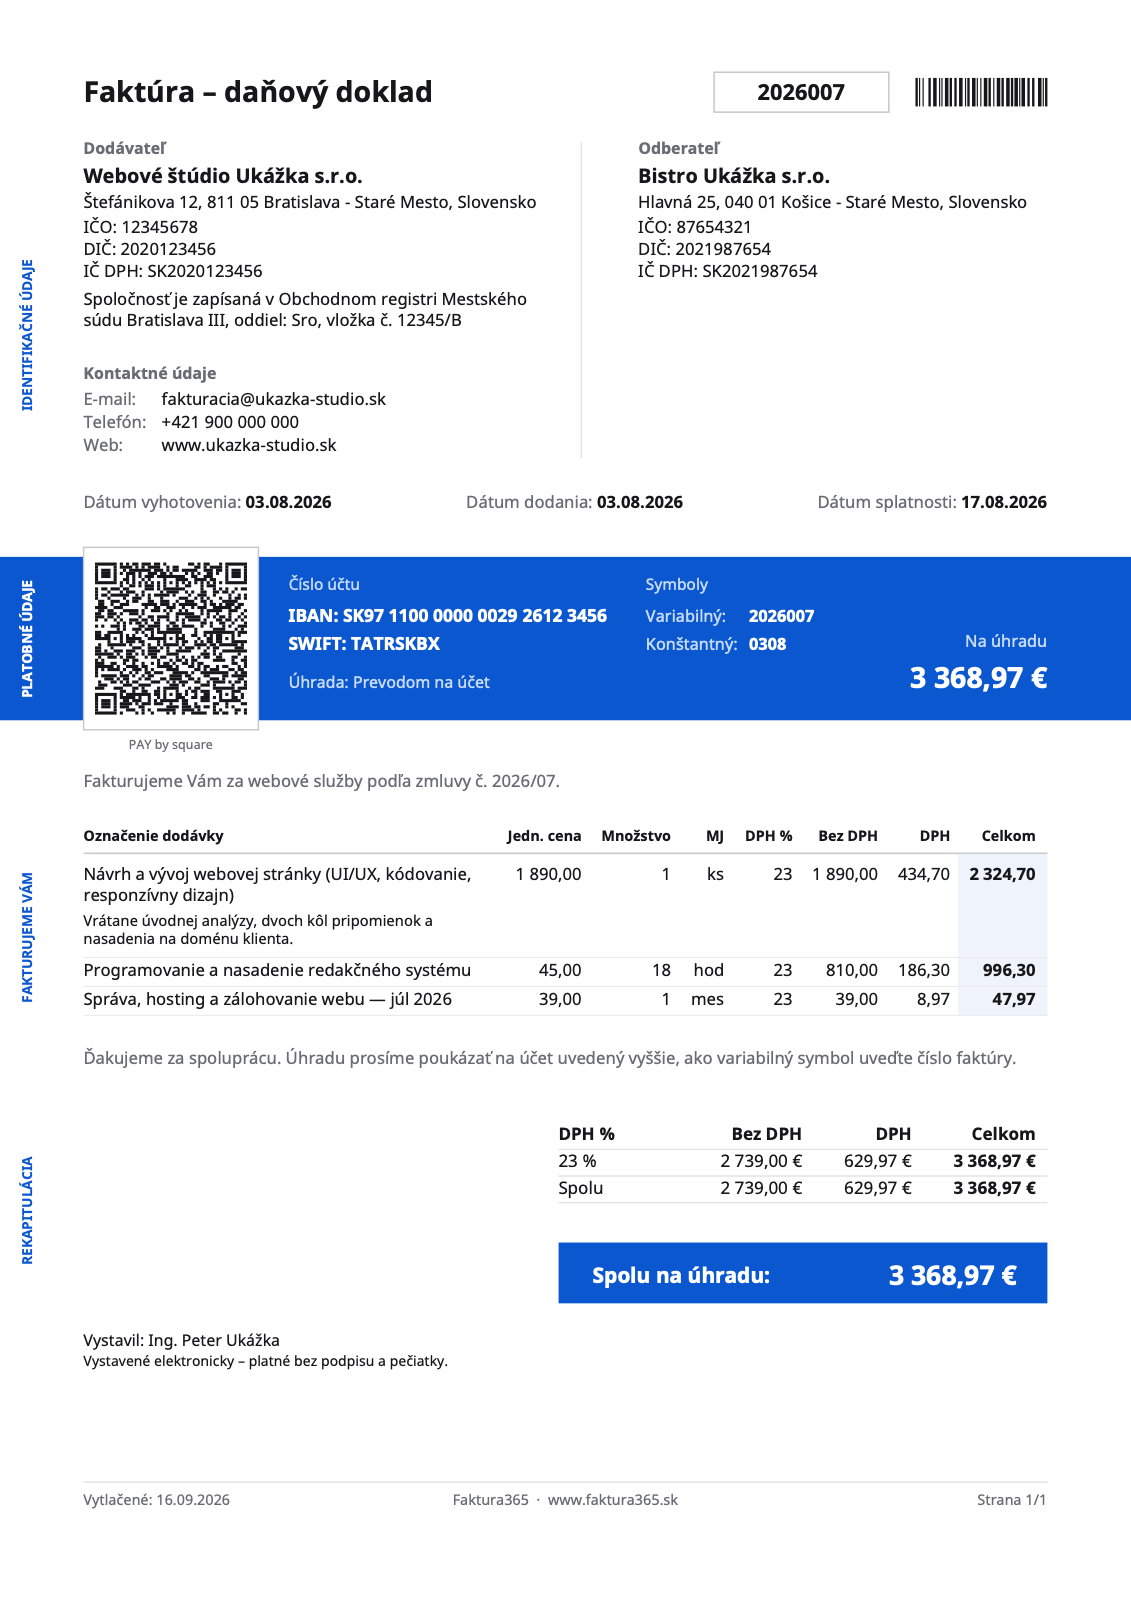
- Rechnungssteller
- Kunde
- Fortlaufende Rechnungsnummer
- Leistungsdatum
- Rechnungsdatum
- Art und Menge
- Bemessungsgrundlage und Einzelpreis
- MwSt.-Satz
- Steuerbetrag
- PflichtformulierungAuf dem Muster fehlt sie: Pflicht ist sie nur bei einer steuerfreien Leistung, beim Übergang der Steuerschuld oder bei einer Sonderregelung — und dies hier ist eine normale Leistung mit 23 % MwSt.
- Rechnungssteller
- Name bzw. Firmenname, Anschrift des Sitzes oder des Geschäftsorts und IČ DPH (slowakische USt-IdNr.) — so wie im Register eingetragen, nicht die Lieferadresse.
- Kunde
- Name, Anschrift und dessen IČ DPH. Ist der Kunde nicht für die MwSt. registriert, stehen dort IČO und DIČ.
- Fortlaufende Rechnungsnummer
- Innerhalb deines Nummernkreises eindeutig. Zwei Belege mit derselben Nummer oder eine Lücke durch eine gelöschte ausgestellte Rechnung sind das Erste, worauf eine Prüfung schaut — genau dafür gibt es die Nummerierung.
- Leistungsdatum
- Der Tag, an dem die Ware oder die Leistung tatsächlich erbracht wurde, oder der Tag des Zahlungseingangs, wenn er davor lag. Es ist eine eigene Angabe neben dem Rechnungsdatum und bestimmt den Besteuerungszeitraum; hier einfach das Rechnungsdatum zu wiederholen, ist der häufigste Fehler.
- Rechnungsdatum
- Der Tag, an dem die Rechnung selbst ausgestellt wurde.
- Art und Menge
- Menge und Art der gelieferten Ware oder Umfang und Art der Leistung — konkret genug, um den Umsatz zu identifizieren. „Leistungen laut Vertrag“ ist keine Beschreibung, und den Preis dafür zahlt der Vorsteuerabzug des Kunden.
- Bemessungsgrundlage und Einzelpreis
- Die Bemessungsgrundlage je Steuersatz getrennt, der Einzelpreis ohne Steuer und Rabatte, soweit sie darin noch nicht enthalten sind.
- MwSt.-Satz
- Der angewandte Satz — 2026 sind das 23 %, 19 % oder 5 % — oder, wenn keine slowakische Steuer anfällt, der Grund dafür. Ein bloßes „0 %“ ohne Grund ist eine fehlerhafte Rechnung.
- Steuerbetrag
- Immer in Euro. Eine Rechnung in Fremdwährung weist die Steuer trotzdem in Euro aus, umgerechnet zum Referenzkurs des Tages, an dem die Steuerpflicht entstanden ist (§26).
- Pflichtformulierung
- Der genaue Wortlaut, den der jeweilige Fall verlangt — die Fälle stehen weiter unten.
Was ohne MwSt.-Registrierung stattdessen daraufsteht
§10 des Gesetzes Nr. 431/2002 Z. z. über die Buchführung, dazu §3a des Handelsgesetzbuchs für die Identifikation.
- Bezeichnung und Nummer des Belegs
- Der Beleg muss sich selbst als Rechnung bezeichnen und eine Nummer aus einer lückenlosen Reihe tragen.
- Beide Parteien
- Firmenname, Sitz oder Geschäftsort, IČO und DIČ, soweit vergeben.
- Registereintrag
- Obchodný register mit Abteilung und Einlage (oddiel, vložka) oder Živnostenský register mit der Nummer. Diese Angabe fehlt in Vorlagen am häufigsten, dabei verlangt §3a sie auf jedem Geschäftsdokument — nicht nur auf Rechnungen.
- Gegenstand und Menge
- Was geliefert wurde und in welchem Umfang.
- Betrag
- Der Preis, ohne Steuersatz und ohne Steuerbetrag an irgendeiner Stelle des Belegs.
- Daten
- Das Ausstellungsdatum des Belegs und das Datum des Geschäftsvorfalls.
- Verantwortliche Person
- Unterschrift oder ein anderes Kennzeichen der Person, die den Beleg erstellt hat; bei einer aus dem System ausgestellten Rechnung übernehmen das die Daten des Ausstellers.
Auf der Rechnung eines Nicht-MwSt.-Zahlers dürfen KEINE IČ DPH, kein Steuersatz, keine Zeile „DPH 0 %“ und kein Steuerbetrag stehen. Steuer, die du druckst, schuldest du auch: Nach §69 Abs. 5 des MwSt.-Gesetzes wird der Betrag fällig, weil er auf dem Beleg steht — auch ohne Registrierung. Üblich ist der Satz „Nie som platiteľom DPH.“ (Ich bin kein MwSt.-Zahler.)
Formulierungen, die in bestimmten Fällen Pflicht sind
§74 Abs. 1 Buchst. j) und §69 Abs. 12. Ohne sie kann der Leser eine steuerfreie Leistung nicht von der Umkehr der Steuerschuld und nicht von einem Fehler unterscheiden — deshalb reicht ein Nullsatz allein nicht. Auf den Beleg kommen die Formulierungen auf Slowakisch.
- Inländische Umkehr der Steuerschuld (§69 Abs. 12)
- „prenesenie daňovej povinnosti“
- Leistung an einen ausländischen Unternehmer (§15 Abs. 1)
- „prenesenie daňovej povinnosti“
- Warenlieferung in einen anderen EU-Mitgliedstaat (§43)
- „oslobodené od dane“ zusammen mit dem Verweis auf §43
- Ausfuhr außerhalb der EU (§47)
- „oslobodené od dane“ zusammen mit dem Verweis auf §47
- Sonstige steuerfreie Leistung (§28 – §42)
- „oslobodené od dane“ zusammen mit der genauen Vorschrift, auf der sie beruht
- Der Kunde stellt die Rechnung aus
- „vyhotovenie faktúry odberateľom“
- Differenzbesteuerung
- „úprava zdaňovania prirážky — cestovné kancelárie“ bzw. „— použitý tovar“
Was nicht auf die Rechnung muss
Nach jedem Punkt hier fragt mindestens einmal im Jahr jemand. Keiner davon ist eine Pflichtangabe.
- Unterschrift und Stempel. Beides steht nicht in §74 Abs. 1, die Rechnung ist ohne sie gültig, und eine eingescannte Unterschrift ändert rechtlich nichts.
- Bankverbindung oder IBAN. Keine Pflichtangabe — sie gehört auf den Beleg, wenn die Rechnung tatsächlich per Überweisung bezahlt wird; sie bei Bar-, Karten- oder Verrechnungszahlung zu verlangen, weist ein vollkommen legales Dokument zurück.
- Logo, Farben oder ein Pay-by-square-QR-Code. Nützlich, nie Pflicht: Der QR-Code erspart dem Zahler nur das Abtippen der Kontonummer.
- Das Fälligkeitsdatum. Es folgt aus dem Vertrag, nicht aus dem MwSt.-Gesetz. Die 15-Tage-Frist unten betrifft das AUSSTELLEN der Rechnung, nicht das Bezahlen.
Was passiert, wenn eine Angabe fehlt
- Zuerst zahlt der Kunde drauf
- Eine fehlende oder nicht identifizierbare Angabe ist genau das, was die Finanzverwaltung beanstandet, wenn sie den Vorsteuerabzug streicht — deshalb schickt ein Geschäftskunde die Rechnung zurück, statt sie zu bezahlen.
- Reparieren durch Überschreiben geht nicht
- Ein ausgestellter Beleg wird weder geändert noch gelöscht. Die Korrektur ist ein ZWEITES Dokument — eine opravná faktúra mit Verweis auf die Nummer der ursprünglichen Rechnung (§71 Abs. 2): ein dobropis, wenn der Betrag sinkt, ein ťarchopis, wenn er steigt.
- Gedruckte Steuer ist geschuldete Steuer
- Ein Steuersatz oder Steuerbetrag auf dem Beleg eines Nicht-MwSt.-Zahlers wird nach §69 Abs. 5 fällig. Das ist der einzige Fehler auf dieser Seite, der von sich aus eine Schuld erzeugt.
- Bußgelder
- Allgemein gilt §154 – §155 der slowakischen Abgabenordnung (Gesetz Nr. 563/2009 Z. z.). Für die E-Rechnungspflichten ab 2027 sind Sanktionen bis 10.000 € und bis 100.000 € bei wiederholtem Verstoß angekündigt (Gesetz Nr. 385/2025 Z. z.).
- Es verjährt nicht einfach
- Die Rechnung wird zehn Jahre lang lesbar und unverändert aufbewahrt (§76 MwSt.-Gesetz, §35 Buchführungsgesetz) — lange genug, dass der Fehler auffällt.
Bis wann die Rechnung ausgestellt sein muss
§73 gibt dir 15 Tage ab dem Tag der Lieferung oder Leistung, bzw. ab dem Tag des Zahlungseingangs, wenn dieser davor lag. Bei Waren, die nach §43 steuerfrei sind, und bei Leistungen in einen anderen Mitgliedstaat, bei denen der Kunde die Steuer schuldet, sind es 15 Tage ab dem ENDE des Kalendermonats. Eine Sammelrechnung (§75) darf höchstens einen Kalendermonat umfassen.
Häufige Fragen
Braucht eine Rechnung Unterschrift und Stempel?
Nein. Beides ist keine Pflichtangabe nach §74 Abs. 1, und die Rechnung ist ohne sie gültig. Der Buchführungsbeleg eines Nicht-MwSt.-Zahlers braucht die verantwortliche Person — dafür genügen die Daten des Ausstellers auf dem Beleg.
Darf ich Rechnungen weiterhin als PDF per E-Mail schicken?
Heute ja: Eine elektronische Rechnung ist der Papierrechnung gleichgestellt, solange der Kunde dieser Form zustimmt und der Inhalt unverändert bleibt. Ab dem 1. 1. 2027 müssen inländische B2B-Rechnungen zwischen MwSt.-Zahlern jedoch in einem strukturierten elektronischen Format nach dem Gesetz Nr. 385/2025 Z. z. ausgestellt werden — ein PDF reicht dafür nicht mehr.
Ich habe eine Rechnung mit fehlender Angabe schon verschickt. Was jetzt?
Stelle eine opravná faktúra aus, die auf die Nummer der ursprünglichen Rechnung verweist und die korrigierten Daten zeigt (§71 Abs. 2). Die ursprüngliche weder ändern noch löschen — sie ist ein Buchführungsbeleg, und ein Löschen reißt zusätzlich eine Lücke in die Nummerierung.
Muss der Registereintrag wirklich auf die Rechnung?
Ja. §3a des Handelsgesetzbuchs verlangt Firmenname, Sitz, IČO und den Registereintrag — Obchodný register mit Abteilung und Einlage oder Živnostenský register mit Nummer — auf jedem Geschäftsdokument, Rechnungen eingeschlossen.
Was ist eine vereinfachte Rechnung?
Ein Beleg, der die Kundendaten und den Einzelpreis ohne Steuer weglassen darf (§74 Abs. 3): ein eKasa-Kassenbeleg oder ein Tankautomatenbeleg bis 400 € inkl. MwSt. (Grenze seit dem 1. 1. 2025) und jeder andere Beleg bis 100 € inkl. MwSt. Nicht zulässig bei Leistungen, die nach §43 steuerfrei sind, und dort, wo der Leistungsort im Ausland liegt und der Kunde die Steuer schuldet.
Lass das Formular die Liste im Blick behalten
Faktura365 setzt jede Pflichtangabe auf den Beleg, hält die Nummerierung lückenlos und druckt die Formulierung, die eine Zeile ohne Steuer braucht — für MwSt.-Zahler wie für Nicht-Zahler.
App öffnenQuellen
Diese Informationen sind allgemeiner Natur und ersetzen keine Steuer- oder Rechtsberatung. Grenzwerte und Pflichten ändern sich — prüfe deine Situation mit einem Steuerberater.