Šta faktura u Slovačkoj mora da sadrži
Važe dve različite liste, u zavisnosti od toga da li ste u sistemu PDV-a — a uzeti pogrešnu je greška koja košta. Ispod su obe u celini, napomene obavezne u konkretnim situacijama, ono što uopšte ne mora da bude na fakturi i ono što se zaista dešava kada element nedostaje.
Ažurirano:
Koja pravila važe za vas
Ako ste u sistemu PDV-a, vašu fakturu uređuje §74 st. 1 slovačkog zakona br. 222/2004 Z. z. o PDV-u. Ako niste, taj član se na vas uopšte ne odnosi: vaša faktura je računovodstvena isprava po §10 zakona br. 431/2002 Z. z. o računovodstvu, a podaci za identifikaciju proizlaze iz §3a Zakona o privrednim društvima. Obe liste završavaju istim dokumentom, ali ne sadrže iste podatke.
Obavezni elementi fakture obveznika PDV-a
§74 st. 1 zakona br. 222/2004 Z. z. Faktura sme da sadrži više nego što zakon traži; manje ne sme, i nijedan obavezan element ne sme da se skrati ili odseče da bi stao u prelom.
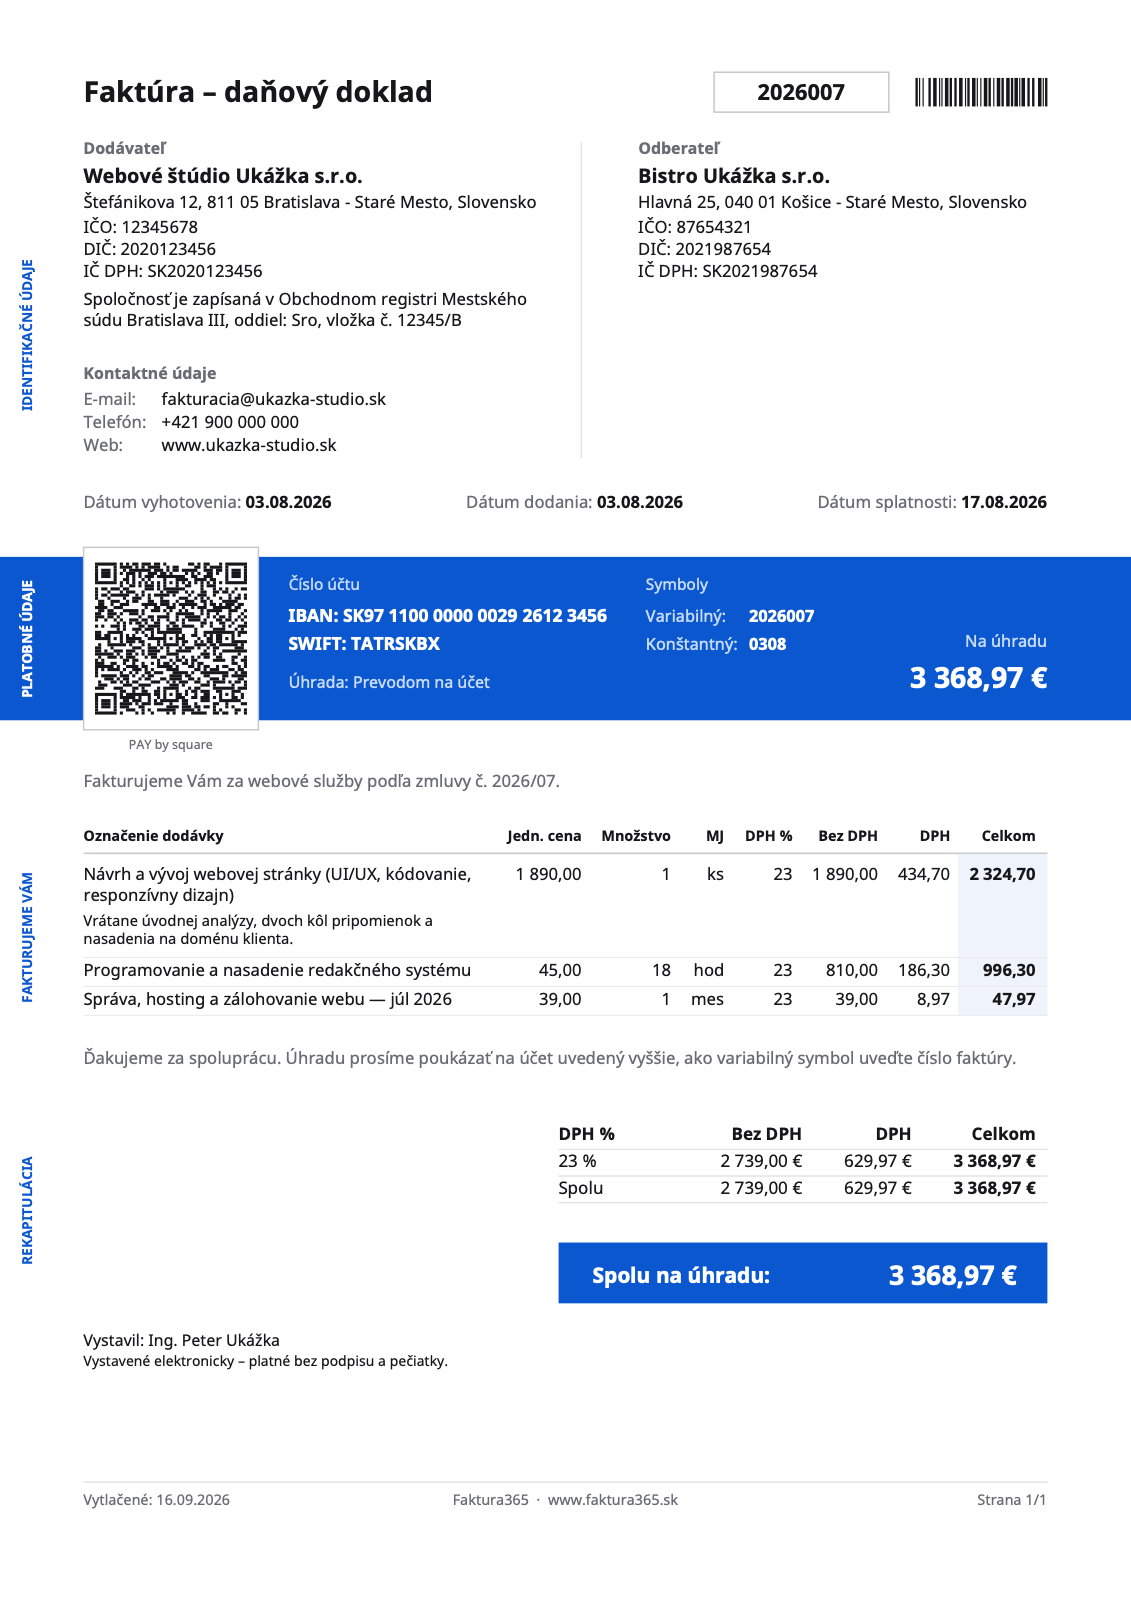
- Dobavljač
- Kupac
- Redni broj fakture
- Datum prometa
- Datum izdavanja
- Vrsta i količina
- Osnovica i jedinična cena
- Stopa PDV-a
- Iznos poreza
- Obavezna napomenaNa uzorku je nema: obavezna je samo kod oslobođenog prometa, prenosa poreske obaveze ili posebnog režima — a ovo je uobičajen promet sa 23% PDV.
- Dobavljač
- Ime i prezime ili poslovno ime, adresa sedišta odnosno mesta poslovanja i IČ DPH — onako kako su upisani u registru, a ne adresa za isporuku.
- Kupac
- Naziv, adresa i njegov IČ DPH. Ako kupac nije u sistemu PDV-a, navode se njegov IČO i DIČ.
- Redni broj fakture
- Jedinstven unutar vaše numeracije. Dva dokumenta sa istim brojem ili rupa nastala brisanjem već izdate fakture prvo je što kontrola pogleda — numeracija i postoji zato da bi niz mogao da se prati.
- Datum prometa
- Dan kada su roba ili usluga stvarno isporučeni, odnosno dan prijema uplate ako je bio ranije. To je poseban element, različit od datuma izdavanja, i on određuje poreski period; ponoviti ovde datum izdavanja najčešća je greška.
- Datum izdavanja
- Dan kada je sama faktura sačinjena.
- Vrsta i količina
- Količina i vrsta isporučene robe ili obim i vrsta usluge — dovoljno konkretno da se promet može identifikovati. „Usluge po ugovoru“ nije opis, a ceh plaća odbitak kupca.
- Osnovica i jedinična cena
- Osnovica posebno za svaku stopu, jedinična cena bez poreza i rabati ako u njoj već nisu sadržani.
- Stopa PDV-a
- Primenjena stopa — u 2026. to su 23%, 19% ili 5% — ili, ako se slovački porez ne obračunava, osnov za to. Golo „0%“ bez osnova jeste neispravna faktura.
- Iznos poreza
- Uvek u evrima. Faktura izdata u stranoj valuti takođe iskazuje porez u evrima, preračunat po referentnom kursu na dan nastanka poreske obaveze (§26).
- Obavezna napomena
- Tačna formulacija koju situacija zahteva — slučajevi su navedeni ispod.
Šta umesto toga navodi onaj ko nije u sistemu PDV-a
§10 zakona br. 431/2002 Z. z. o računovodstvu i §3a Zakona o privrednim društvima za identifikaciju.
- Naziv i broj isprave
- Isprava mora sama sebe da označi kao fakturu i da nosi broj iz neprekinutog niza.
- Obe strane
- Poslovno ime, sedište ili mesto poslovanja, IČO i DIČ ako je dodeljen.
- Upis u registar
- Obchodný register sa odeljkom i ulošcem (oddiel, vložka) ili Živnostenský register sa brojem. Taj podatak šabloni najčešće izostave, a §3a ga propisuje na svakoj poslovnoj ispravi — ne samo na fakturi.
- Predmet i količina
- Šta je isporučeno i u kom obimu.
- Iznos
- Cena, bez ijedne poreske stope i bez iznosa poreza bilo gde na ispravi.
- Datumi
- Datum izdavanja isprave i datum kada je poslovni događaj nastao.
- Odgovorno lice
- Potpis ili druga oznaka lica koje je ispravu sačinilo; kod fakture izdate iz sistema tu ulogu imaju podaci izdavaoca.
Faktura onoga ko nije u sistemu PDV-a NE SME da sadrži IČ DPH, poresku stopu, red „DPH 0 %“ niti bilo kakav iznos poreza. Porez koji odštampate ujedno i dugujete: po §69 st. 5 zakona o PDV-u iznos dospeva zato što stoji na ispravi, iako niste registrovani. Uobičajena rečenica je „Nie som platiteľom DPH.“ (Nisam obveznik PDV-a).
Napomene obavezne u konkretnim slučajevima
§74 st. 1 tačka j) i §69 st. 12. Bez njih čitalac ne razlikuje oslobođeni promet od prenosa poreske obaveze niti od greške — zato sama nulta stopa nije dovoljna. Na ispravu se štampaju na slovačkom.
- Domaći prenos poreske obaveze (§69 st. 12)
- „prenesenie daňovej povinnosti“
- Usluga stranom poreskom obvezniku (§15 st. 1)
- „prenesenie daňovej povinnosti“
- Isporuka robe u drugu državu EU (§43)
- „oslobodené od dane“ zajedno sa pozivom na §43
- Izvoz van EU (§47)
- „oslobodené od dane“ zajedno sa pozivom na §47
- Drugi oslobođeni promet (§28 – §42)
- „oslobodené od dane“ zajedno sa tačnom odredbom na kojoj počiva
- Fakturu izdaje kupac
- „vyhotovenie faktúry odberateľom“
- Oporezivanje razlike u ceni
- „úprava zdaňovania prirážky — cestovné kancelárie“ odnosno „— použitý tovar“
Šta ne mora da bude na fakturi
Za svaku stavku ispod neko pita bar jednom godišnje. Nijedna nije obavezan element.
- Potpis i pečat. Nijedno se ne pominje u §74 st. 1, faktura je i bez njih punovažna, a skenirani potpis pravno ne dodaje ništa.
- Tekući račun ili IBAN. Ne spada u obavezne elemente — na ispravu ide kada se faktura zaista plaća prenosom; tražiti ga kod plaćanja gotovinom, karticom ili kompenzacijom znači odbiti sasvim zakonit dokument.
- Logo, boje ni Pay by square QR kod. Korisno, nikada obavezno: QR kod samo štedi platiocu prekucavanje broja računa.
- Rok plaćanja. Proizlazi iz ugovora, a ne iz zakona o PDV-u. Rok od 15 dana ispod odnosi se na IZDAVANJE fakture, ne na njeno plaćanje.
Šta se dešava kada element nedostaje
- Prvi to plaća vaš kupac
- Nedostajući ili neprepoznatljiv podatak upravo je ono što poreska osporava kada ukine odbitak PDV-a — zato firma kao kupac radije vrati fakturu nego što je plati.
- Ne popravlja se prepravljanjem fakture
- Izdata isprava se ne menja i ne briše. Ispravka je DRUGI dokument — opravná faktúra sa pozivom na redni broj prvobitne fakture (§71 st. 2): dobropis kada smanjuje iznos, ťarchopis kada ga povećava.
- Porez koji odštampate i dugujete
- Stopa ili iznos poreza na ispravi onoga ko nije u sistemu PDV-a dospeva po §69 st. 5. To je jedina greška na ovoj stranici koja sama po sebi stvara dug.
- Kazne
- Opšti režim je §154 – §155 slovačkog poreskog postupka (zakon br. 563/2009 Z. z.). Za obaveze eFakture od 2027. najavljene kazne idu do 10.000 €, a do 100.000 € kod ponovljenog kršenja (zakon br. 385/2025 Z. z.).
- Ne zastareva samo od sebe
- Faktura se čuva deset godina, čitljiva i neizmenjena (§76 zakona o PDV-u, §35 zakona o računovodstvu) — dovoljno dugo da se greška nađe.
Do kada faktura mora da bude izdata
§73 daje 15 dana od dana isporuke robe ili usluge, odnosno od dana prijema uplate ako je bila ranije. Za robu oslobođenu po §43 i za usluge u drugu državu članicu kod kojih porez plaća kupac, rok je 15 dana od KRAJA kalendarskog meseca. Zbirna faktura (§75) sme da obuhvati najviše jedan kalendarski mesec.
Česta pitanja
Da li faktura mora da ima potpis i pečat?
Ne. Nijedno nije obavezan element po §74 st. 1 i faktura je bez njih punovažna. Računovodstvenoj ispravi onoga ko nije u sistemu PDV-a potrebna je oznaka odgovornog lica, a to ispunjavaju podaci izdavaoca na ispravi.
Mogu li i dalje da šaljem fakture kao PDF e-mailom?
Danas da: elektronska faktura je ravnopravna papirnoj sve dok kupac pristaje na taj oblik i sadržaj ostaje nepromenjen. Od 1. 1. 2027. domaće B2B fakture između obveznika PDV-a moraju da budu izdate u strukturiranom elektronskom formatu po zakonu br. 385/2025 Z. z. — PDF za njih više neće biti dovoljan.
Već sam poslao fakturu kojoj nedostaje element. Šta sad?
Izdajte opravná faktúru koja se poziva na redni broj prvobitne fakture i prikazuje ispravljene podatke (§71 st. 2). Prvobitnu nemojte menjati ni brisati — ona je računovodstvena isprava, a brisanje uz to pravi rupu u numeraciji.
Da li upis u registar zaista mora da stoji na fakturi?
Da. §3a Zakona o privrednim društvima traži poslovno ime, sedište, IČO i upis u registar — Obchodný register sa odeljkom i ulošcem ili Živnostenský register sa brojem — na svakoj poslovnoj ispravi, pa i na fakturi.
Šta je pojednostavljena faktura?
Isprava koja sme da izostavi podatke kupca i jediničnu cenu bez poreza (§74 st. 3): isečak iz eKase ili sa automata za gorivo do 400 € sa PDV-om (limit važi od 1. 1. 2025) i bilo koja druga isprava do 100 € sa PDV-om. Ne sme se koristiti kod prometa oslobođenog po §43 niti tamo gde je mesto prometa u inostranstvu, a porez plaća kupac.
Neka listu čuva formular
Faktura365 stavlja na ispravu svaki obavezan element, održava neprekinutu numeraciju i štampa napomenu koja je potrebna redu sa nultom stopom — i obveznicima PDV-a i onima koji to nisu.
Otvori aplikacijuIzvori
Informacije su opšte prirode i ne zamenjuju poresko ni pravno savetovanje. Limiti i obaveze se menjaju — svoju situaciju proverite sa knjigovođom.