斯洛伐克发票必须包含哪些内容
根据您是否登记为增值税纳税人,适用两份完全不同的清单——拿错清单,正是那种要花钱的错误。以下是两份完整清单、特定情形下强制出现的字句、发票上其实并不需要的内容,以及缺少一项时真正会发生的后果。
更新于:
哪套规则适用于您
如果您已登记增值税(DPH),您的发票适用斯洛伐克第 222/2004 Z. z. 号增值税法 §74 第 1 款。如果没有登记,该条对您完全不适用:您的发票是第 431/2002 Z. z. 号会计法 §10 意义上的会计凭证,身份信息则来自商法典 §3a。两份清单最终都指向同一张凭证,但要求的内容并不相同。
增值税纳税人发票的必备内容
第 222/2004 Z. z. 号法律 §74 第 1 款。发票可以写得比法律要求更多,但不能更少;任何必备内容都不得为了排版而缩写或截断。
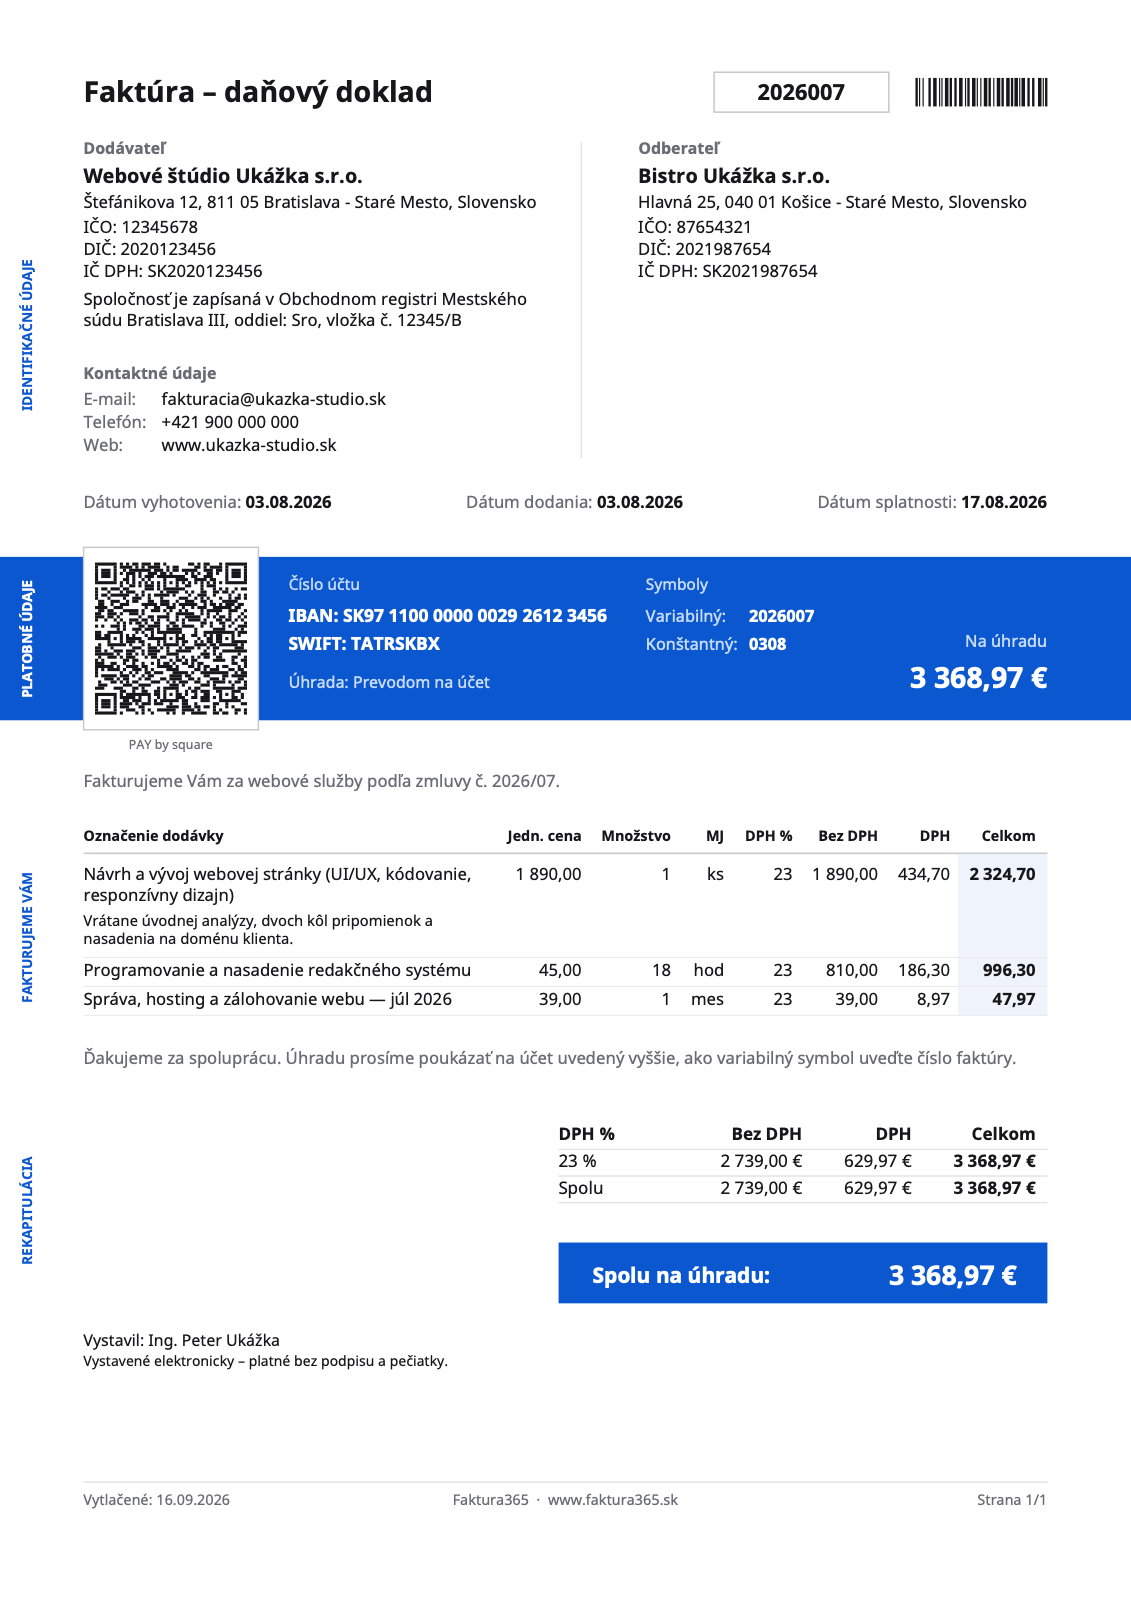
- 销售方
- 购买方
- 发票编号
- 交付日期
- 开票日期
- 种类与数量
- 计税依据与单价
- 税率
- 税额
- 强制字句样例中没有这一项:只有在免税交易、税负转移或特殊计税办法时才必须填写,而这里是按 23% 增值税计算的普通交易。
- 销售方
- 姓名或公司名称、注册地或经营地地址,以及 IČ DPH——须与登记册中的记载一致,不能用送货地址代替。
- 购买方
- 名称、地址及其 IČ DPH。若购买方未登记增值税,则写其 IČO 和 DIČ。
- 发票编号
- 在您自己的编号序列中唯一。两张凭证共用一个号码,或删除已开具发票留下的缺口,是检查最先查看的地方——编号存在的意义就是让整条序列可以追溯。
- 交付日期
- 货物或服务实际交付的日期,或先于交付收到款项的日期。它与开票日期是两项内容,并决定纳税期;把开票日期照抄到这里是最常见的错误。
- 开票日期
- 发票本身开具的日期。
- 种类与数量
- 所交付货物的数量与种类,或服务的范围与种类——具体到足以辨认这笔交易。「按合同提供的服务」不算说明,代价由购买方的进项抵扣承担。
- 计税依据与单价
- 按每档税率分别列示的计税依据、不含税单价,以及尚未计入其中的折扣。
- 税率
- 实际适用的税率——2026 年为 23%、19% 或 5%——若不征收斯洛伐克税款,则须写明依据。只写一个「0%」而不给依据,就是一张有瑕疵的发票。
- 税额
- 一律以欧元列示。以外币开具的发票同样须按纳税义务发生之日的参考汇率折算,以欧元列明税额(§26)。
- 强制字句
- 相应情形要求的确切措辞——具体情形见下。
非增值税纳税人应改写什么
第 431/2002 Z. z. 号会计法 §10,身份信息部分另适用商法典 §3a。
- 凭证名称与编号
- 凭证须自称为发票,并带有连续序列中的编号。
- 双方信息
- 公司名称、注册地或经营地、IČO,以及已核发的 DIČ。
- 登记册记载
- 商业登记册(Obchodný register)连同卷号与档号(oddiel、vložka),或个体经营登记册(Živnostenský register)连同登记号。这是各种模板最常漏掉的一项,而 §3a 要求它出现在每一份商业文书上,不只是发票。
- 标的与数量
- 交付了什么、数量多少。
- 金额
- 价格本身,凭证任何位置都不得出现税率或税额。
- 日期
- 凭证的开具日期,以及会计事项发生的日期。
- 负责人
- 编制凭证之人的签名或其他标识;由系统开具的发票,由开票方信息承担这一作用。
非增值税纳税人的发票上不得出现 IČ DPH、税率、「DPH 0 %」一行或任何税额。打印出来的税就是您欠下的税:按增值税法 §69 第 5 款,只因该金额出现在凭证上即成为应缴税款,哪怕您并未登记。惯用的一句话是「Nie som platiteľom DPH.」(我不是增值税纳税人)。
特定情形下强制出现的字句
§74 第 1 款 j 项与 §69 第 12 款。缺了它们,读者无法区分免税交易、纳税义务转移和一处错误——所以只写零税率并不够。这些字句在凭证上以斯洛伐克语打印。
- 境内纳税义务转移(§69 第 12 款)
- 「prenesenie daňovej povinnosti」
- 向境外应税主体提供服务(§15 第 1 款)
- 「prenesenie daňovej povinnosti」
- 向其他欧盟成员国供货(§43)
- 「oslobodené od dane」并附 §43 的引用
- 出口至欧盟以外(§47)
- 「oslobodené od dane」并附 §47 的引用
- 其他免税交易(§28 – §42)
- 「oslobodené od dane」并附其所依据的确切条款
- 由购买方开具发票
- 「vyhotovenie faktúry odberateľom」
- 差额征税
- 「úprava zdaňovania prirážky — cestovné kancelárie」或「— použitý tovar」
发票上并不需要的内容
下面每一项每年至少会被问到一次。它们都不是必备内容。
- 签名和印章。§74 第 1 款里两者都没有,缺了它们发票依然有效,扫描版签名在法律上也不增加任何效力。
- 银行账户或 IBAN。它不属于必备内容——只有发票确实通过转账结算时才需要写上;在现金、刷卡或抵销结算时强行要求,等于拒收一份完全合法的凭证。
- 标志、配色或 Pay by square 二维码。有用,但从不强制:二维码只是让付款方免于手动输入账号。
- 付款到期日。它来自合同,而不是增值税法。下文的 15 天期限说的是「开具」发票,不是付款。
缺少一项时会发生什么
- 先付出代价的是您的客户
- 缺失或无法辨认的内容,正是税务机关否定进项税抵扣时抓住的地方——所以企业客户宁可把发票退回,也不会先付款。
- 改写发票并不能修正它
- 已开具的凭证不修改、不删除。更正是第二份凭证——引用原发票编号的 opravná faktúra(§71 第 2 款):金额调减为 dobropis,调增为 ťarchopis。
- 打印出来的税就是欠下的税
- 未登记增值税者的凭证上出现税率或税额,依 §69 第 5 款即成为应缴。这是本页唯一一个仅凭自身就产生债务的错误。
- 罚款
- 一般规则见税收程序法(第 563/2009 Z. z. 号)§154 – §155。对于 2027 年起的电子发票义务,已公布的处罚最高至 €10,000,重复违规最高至 €100,000(第 385/2025 Z. z. 号法律)。
- 这件事不会自行过去
- 发票须保存十年,且保持可读、未被更改(增值税法 §76、会计法 §35)——这个期限足够让错误被发现。
发票必须在什么时候开出
§73 给出的期限是自货物或服务交付之日起 15 天,或自更早收到款项之日起 15 天。对于依 §43 免税的货物,以及向其他成员国提供、由购买方承担税款的服务,期限为自该日历月「结束」起 15 天。汇总发票(§75)最多只能涵盖一个日历月。
常见问题
发票需要签名和印章吗?
不需要。按 §74 第 1 款两者都不是必备内容,没有它们发票依然有效。非增值税纳税人的会计凭证需要标明负责人,凭证上的开票方信息即可满足这一点。
还能继续用邮件发送 PDF 发票吗?
目前可以:只要客户同意这种形式且内容保持不变,电子发票与纸质发票等效。但自 2027-01-01 起,增值税纳税人之间的境内 B2B 发票必须按第 385/2025 Z. z. 号法律以结构化电子格式开具——对这类发票,PDF 将不再足够。
我已经发出的发票缺了一项内容,现在怎么办?
开具一份 opravná faktúra,引用原发票的编号并列出更正后的数据(§71 第 2 款)。不要修改或删除原发票——它是会计凭证,删除还会在您的编号序列上留下缺口。
登记册记载真的必须写在发票上吗?
是的。商法典 §3a 要求在每一份商业文书(包括发票)上写明公司名称、注册地、IČO 以及登记册记载——商业登记册连同卷号与档号,或个体经营登记册连同登记号。
什么是简化发票?
一种可以省略购买方信息和不含税单价的凭证(§74 第 3 款):eKasa 收银凭证或加油机凭证,含税金额不超过 €400(该上限自 2025-01-01 起适用);其他任何凭证含税不超过 €100。它不得用于依 §43 免税的交易,也不得用于供应地在境外、由购买方承担税款的情形。
把这份清单交给表单去盯
Faktura365 会把每一项必备内容放进凭证,保持编号连续,并打印零税率行所需要的字句——增值税纳税人和非纳税人都适用。
打开应用资料来源
本页信息为一般性说明,不能替代税务或法律咨询。限额与义务会发生变化——请就您自己的情况与会计核实。