Co musí obsahovat faktura na Slovensku
Platí dva různé seznamy podle toho, zda jste plátcem DPH — a použít ten nesprávný je chyba, která stojí peníze. Níže najdete oba v plném znění, slovní informace povinné v konkrétních situacích, co na faktuře být vůbec nemusí a co se skutečně stane, když náležitost chybí.
Aktualizováno:
Která pravidla platí pro vás
Jste-li plátcem DPH, vaši fakturu upravuje § 74 odst. 1 slovenského zákona č. 222/2004 Z. z. o DPH. Pokud plátcem nejste, tento paragraf se na vás nevztahuje vůbec: vaše faktura je účetním dokladem podle § 10 zákona č. 431/2002 Z. z. o účetnictví a identifikace na ní vyplývá z § 3a Obchodního zákoníku. Oba seznamy končí stejným dokladem, ale neobsahují stejné údaje.
Povinné náležitosti faktury plátce DPH
§ 74 odst. 1 zákona č. 222/2004 Z. z. o DPH. Faktura může obsahovat víc, než zákon žádá; méně nesmí a žádnou povinnou náležitost nelze zkrátit ani oříznout, aby se vešla do rozvržení.
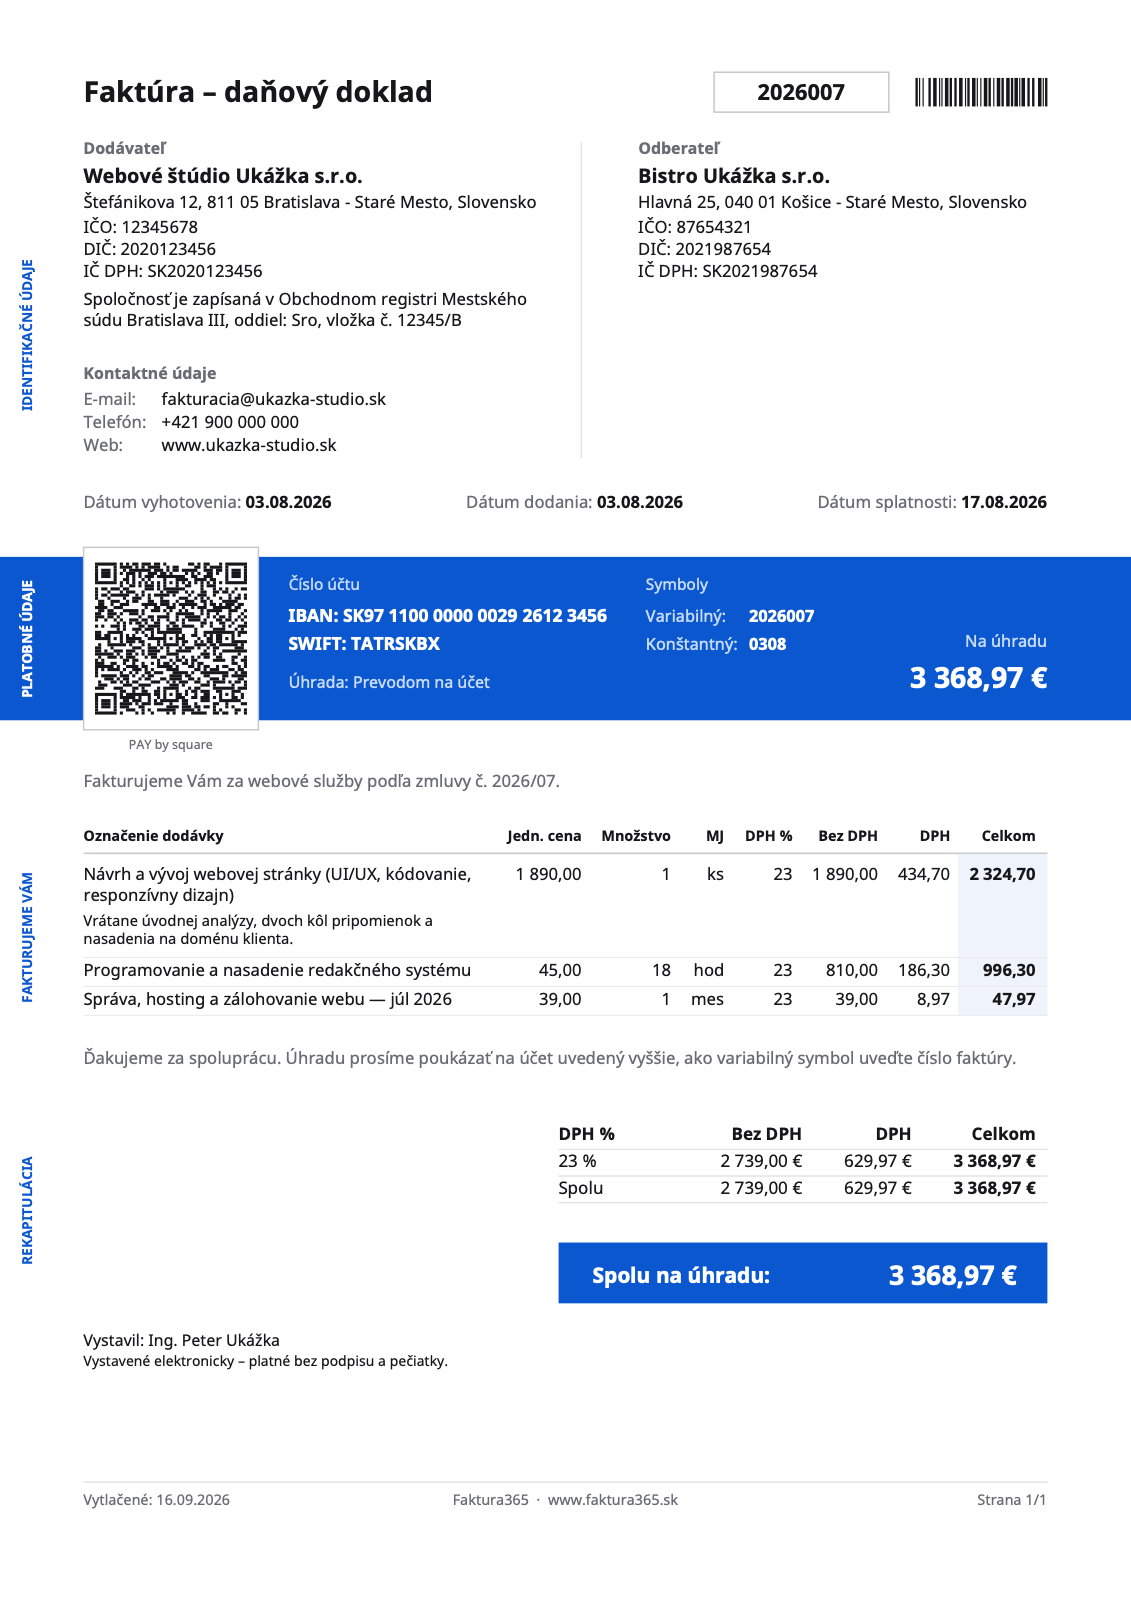
- Dodavatel
- Odběratel
- Pořadové číslo faktury
- Datum dodání
- Datum vystavení
- Druh a množství
- Základ daně a jednotková cena
- Sazba daně
- Výše daně
- Slovní informaceNa ukázce ji nenajdete: povinná je jen u osvobozeného plnění, přenesení daňové povinnosti nebo zvláštního režimu — a tohle je běžné plnění s 23 % DPH.
- Dodavatel
- Jméno a příjmení nebo obchodní jméno, adresa sídla či místa podnikání a IČ DPH — tak, jak jsou zapsány v registru, nikoli doručovací adresa.
- Odběratel
- Jméno nebo název, adresa a jeho IČ DPH. Není-li odběratel plátcem DPH, uvádí se jeho IČO a DIČ.
- Pořadové číslo faktury
- Jedinečné v rámci vaší číselné řady. Dva doklady se stejným číslem nebo díra po smazané vystavené faktuře jsou první, na co se kontrola podívá — číslování existuje právě proto, aby byla řada přezkoumatelná.
- Datum dodání
- Den, kdy bylo zboží nebo služba skutečně dodána, případně den přijetí platby, pokud byla dřív. Je to samostatná náležitost odlišná od data vystavení a určuje zdaňovací období; zopakovat zde datum vystavení je nejčastější chyba.
- Datum vystavení
- Den, kdy byla samotná faktura vystavena.
- Druh a množství
- Množství a druh dodaného zboží nebo rozsah a druh dodané služby — natolik konkrétně, aby bylo plnění identifikovatelné. „Služby dle smlouvy“ není popis a doplatí na něj odpočet odběratele.
- Základ daně a jednotková cena
- Základ daně pro každou sazbu zvlášť, cena za jednotku bez daně a slevy, pokud v ní nejsou už zahrnuty.
- Sazba daně
- Uplatněná sazba — v roce 2026 je to 23 %, 19 % nebo 5 % — nebo, neuplatňuje-li se slovenská daň, důvod proč. Samotné „0 %“ bez důvodu je vadná faktura.
- Výše daně
- Vždy v eurech. Faktura vystavená v cizí měně uvádí daň v eurech přepočtenou referenčním kurzem ke dni vzniku daňové povinnosti (§ 26).
- Slovní informace
- Přesná formulace, kterou situace vyžaduje — jednotlivé případy jsou níže.
Co místo toho uvádí neplátce DPH
§ 10 zákona č. 431/2002 Z. z. o účetnictví a § 3a Obchodního zákoníku pro identifikaci.
- Označení a číslo dokladu
- Doklad se musí sám označit jako faktura a nést číslo ze souvislé řady.
- Obě strany
- Obchodní jméno, sídlo nebo místo podnikání, IČO a DIČ, bylo-li přiděleno.
- Zápis v registru
- Obchodný register s oddílem a vložkou, nebo Živnostenský register s jeho číslem. Tuto náležitost vzory vynechávají nejčastěji, přitom § 3a ji ukládá na každé obchodní listině — nejen na faktuře.
- Předmět a množství
- Co bylo dodáno a v jakém rozsahu.
- Částka
- Cena bez jakékoli sazby daně a bez výše daně kdekoli na dokladu.
- Data
- Datum vystavení dokladu a datum uskutečnění účetního případu.
- Odpovědná osoba
- Podpis nebo jiné označení osoby, která doklad vyhotovila; u faktury vystavené ze systému tuto úlohu plní údaje vystavitele.
Faktura neplátce DPH NESMÍ obsahovat IČ DPH, sazbu daně, řádek „DPH 0 %“ ani žádnou výši daně. Daň, kterou vytisknete, také dlužíte: podle § 69 odst. 5 zákona o DPH je částka splatná proto, že je uvedena na dokladu, ačkoli plátcem nejste. Zvykem je věta „Nie som platiteľom DPH.“
Slovní informace povinné v konkrétních případech
§ 74 odst. 1 písm. j) a § 69 odst. 12. Bez ní čtenář nerozezná osvobozené plnění od přenesení daňové povinnosti a od chyby — proto samotná nulová sazba nestačí. Formulace se na doklad tisknou slovensky.
- Tuzemské přenesení daňové povinnosti (§ 69 odst. 12)
- „prenesenie daňovej povinnosti“
- Služba zahraniční osobě povinné k dani (§ 15 odst. 1)
- „prenesenie daňovej povinnosti“
- Dodání zboží do jiného členského státu (§ 43)
- „oslobodené od dane“ spolu s odkazem na § 43
- Vývoz mimo EU (§ 47)
- „oslobodené od dane“ spolu s odkazem na § 47
- Jiné osvobozené plnění (§ 28 – § 42)
- „oslobodené od dane“ spolu s přesným ustanovením, o které se opírá
- Fakturu vystavuje odběratel
- „vyhotovenie faktúry odberateľom“
- Zvláštní režim pro přirážku
- „úprava zdaňovania prirážky — cestovné kancelárie“, případně „— použitý tovar“
Co na faktuře být nemusí
Na každou položku níže se aspoň jednou ročně někdo zeptá. Ani jedna není povinnou náležitostí.
- Podpis a razítko. Ani jedno v § 74 odst. 1 není, faktura je bez nich platná a naskenovaný podpis nic právně nepřidává.
- Bankovní účet či IBAN. Nepatří mezi povinné náležitosti — na doklad patří tehdy, když se faktura opravdu hradí převodem; vyžadovat ho u platby v hotovosti, kartou nebo zápočtem znamená odmítnout zcela legální doklad.
- Logo, barvy ani QR kód Pay by square. Užitečné, nikdy povinné: QR kód jen ušetří plátci přepisování čísla účtu.
- Datum splatnosti. Vyplývá ze smlouvy, nikoli ze zákona o DPH. Lhůta 15 dnů níže se týká VYSTAVENÍ faktury, nikoli její úhrady.
Co se stane, když náležitost chybí
- Doplatí na to nejdřív odběratel
- Chybějící nebo neidentifikovatelný údaj je přesně to, co finanční správa namítá při zamítnutí odpočtu DPH — proto firemní odběratel fakturu raději vrátí, než aby ji uhradil.
- Opravit to přepsáním faktury nelze
- Vystavený doklad se nemění ani nemaže. Oprava je DRUHÝ doklad — opravná faktura s odkazem na pořadové číslo původní faktury (§ 71 odst. 2): dobropis, když částku snižuje, vrubopis, když ji zvyšuje.
- Daň, kterou vytisknete, také dlužíte
- Sazba nebo výše daně na dokladu neplátce DPH se stává splatnou podle § 69 odst. 5. Je to jediná chyba na této stránce, která sama o sobě vytváří dluh.
- Pokuty
- Obecný režim je § 154 – § 155 daňového řádu (zákon č. 563/2009 Z. z.). U povinností k e-faktuře od roku 2027 ohlášené sankce sahají do 10 000 € a do 100 000 € při opakovaném porušení (zákon č. 385/2025 Z. z.).
- Nepromlčí se to
- Faktura se uchovává deset let, čitelná a nezměněná (§ 76 zákona o DPH, § 35 zákona o účetnictví) — dost dlouho na to, aby se chyba našla.
Dokdy je třeba fakturu vystavit
§ 73 dává 15 dnů ode dne dodání zboží nebo služby, případně ode dne přijetí platby, byla-li dřív. U zboží osvobozeného podle § 43 a u služeb do jiného členského státu, kde daň platí odběratel, je lhůta 15 dnů od KONCE kalendářního měsíce. Souhrnná faktura (§ 75) může pokrývat nejvýše jeden kalendářní měsíc.
Časté dotazy
Musí být na faktuře podpis a razítko?
Ne. Ani jedno není povinnou náležitostí podle § 74 odst. 1 a faktura je bez nich platná. Účetní doklad neplátce DPH potřebuje označení odpovědné osoby, což naplňují údaje vystavitele na dokladu.
Mohu faktury dál posílat jako PDF e-mailem?
Dnes ano: elektronická faktura je rovnocenná papírové, pokud s takovou formou odběratel souhlasí a obsah zůstane nezměněn. Od 1. 1. 2027 však musí být tuzemské B2B faktury mezi plátci DPH vystaveny ve strukturovaném elektronickém formátu podle zákona č. 385/2025 Z. z. — PDF na ně stačit nebude.
Už jsem odeslal fakturu, na které chybí náležitost. Co teď?
Vystavte opravnou fakturu, která se odvolává na pořadové číslo původní faktury a uvádí opravené údaje (§ 71 odst. 2). Původní neupravujte ani nemažte — je účetním dokladem a její smazání navíc udělá díru v číslování.
Musí být na faktuře opravdu zápis v registru?
Ano. § 3a Obchodního zákoníku vyžaduje obchodní jméno, sídlo, IČO a zápis v registru — Obchodný register s oddílem a vložkou nebo Živnostenský register s jeho číslem — na každé obchodní listině včetně faktury.
Co je zjednodušená faktura?
Doklad, který nemusí obsahovat údaje odběratele a cenu za jednotku bez daně (§ 74 odst. 3): doklad z eKasy nebo z výdejního stojanu do 400 € včetně DPH (limit platí od 1. 1. 2025) a jakýkoli jiný doklad do 100 € včetně DPH. Nelze ji použít u plnění osvobozených podle § 43 ani tam, kde je místo dodání v zahraničí a daň platí odběratel.
Nechte si seznam hlídat formulářem
Faktura365 doplní na doklad každou povinnou náležitost, udrží souvislé číslování a vytiskne slovní informaci, kterou řádek s nulovou sazbou potřebuje — plátcům i neplátcům DPH.
Přejít do aplikaceZdroje
Informace mají obecnou povahu a nenahrazují daňové ani právní poradenství. Limity a povinnosti se mění — svou situaci si ověřte s účetním.