Ispravka fakture: opravná faktúra i dobropis
Faktura je otišla sa pogrešnim iznosom, kupac je vratio pola porudžbine ili ste se naknadno dogovorili o popustu. U svakom od tih slučajeva rešenje je isto: ne prepisivanje, nego druga isprava. Ispod piše koja je to, šta mora da sadrži, do kada — i ono najskuplje: u koji poreski period je stavlja svaka strana.
Ažurirano:
Izdata faktura se ne prepisuje
Čim je izdata, faktura je računovodstvena isprava: čuva se deset godina, ne sme da se obriše, a njen broj deo je niza koji mora ostati neprekinut. Zato je svaka ispravka u slovačkom fakturisanju DRUGA isprava koja upućuje na prvu — i zato je obrisati pogrešnu fakturu pa izdati „čistu“ najgora opcija: iz niza nestaje jedan broj, a kupcu u rukama ostaje isprava za koju tvrdite da ne postoji.
Ispravnom ispravom smatra se svaki dokument koji menja prvobitnu fakturu i posebno i nedvosmisleno se na nju odnosi (§71 st. 2 zakona o PDV-u). Ne mora da se zove faktura — ali mora da navede redni broj prvobitne fakture i ono što je promenjeno.
Dobropis, ťarchopis, storno — šta je šta
- Dobropis
- Ispravka naniže: promet je otkazan ili vraćen, odnosno cena je pala posle nastanka poreske obaveze. Iznosi nose minus.
- Ťarchopis
- Ispravka naviše: cena je posle isporuke porasla. Ista vrsta isprave, suprotan smer.
- Storno
- Poništavanje isprave koja uopšte nije smela da nastane — duplikat, faktura izdata pogrešnom kupcu. To nije ispravka osnovice u smislu PDV-a, i broj time ne ostaje slobodan za ponovnu upotrebu.
- Pogrešan podatak, a ne pogrešan iznos
- Greška u imenu ili adresi ne menja nijednu osnovicu, pa se §25 na nju ne odnosi. I dalje se ispravlja ispravom koja identifikuje prvobitnu fakturu i navodi ispravljene podatke — nikada prepravkom originala, što zakon o računovodstvu zabranjuje.
Kada se ispravlja osnovica
Četiri slučaja §25 st. 1 zakona o PDV-u. Sve ostalo nije ispravka po §25.
- Promet je otkazan
- U celini ili delimično — posao se nije desio, ili se nije desio njegov deo.
- Roba se vratila
- Potpuno ili delimično vraćanje isporučene robe.
- Cena je pala
- Popust, rabat ili dogovor postignut pošto je poreska obaveza već nastala.
- Cena je porasla
- Jedini slučaj iz kojeg nastaje ťarchopis, a ne dobropis.
Šta mora da sadrži ispravna isprava
Ispravna isprava ne ponavlja celu fakturu. §71 st. 2 traži vezu i razliku — dakle četiri stvari ispod.
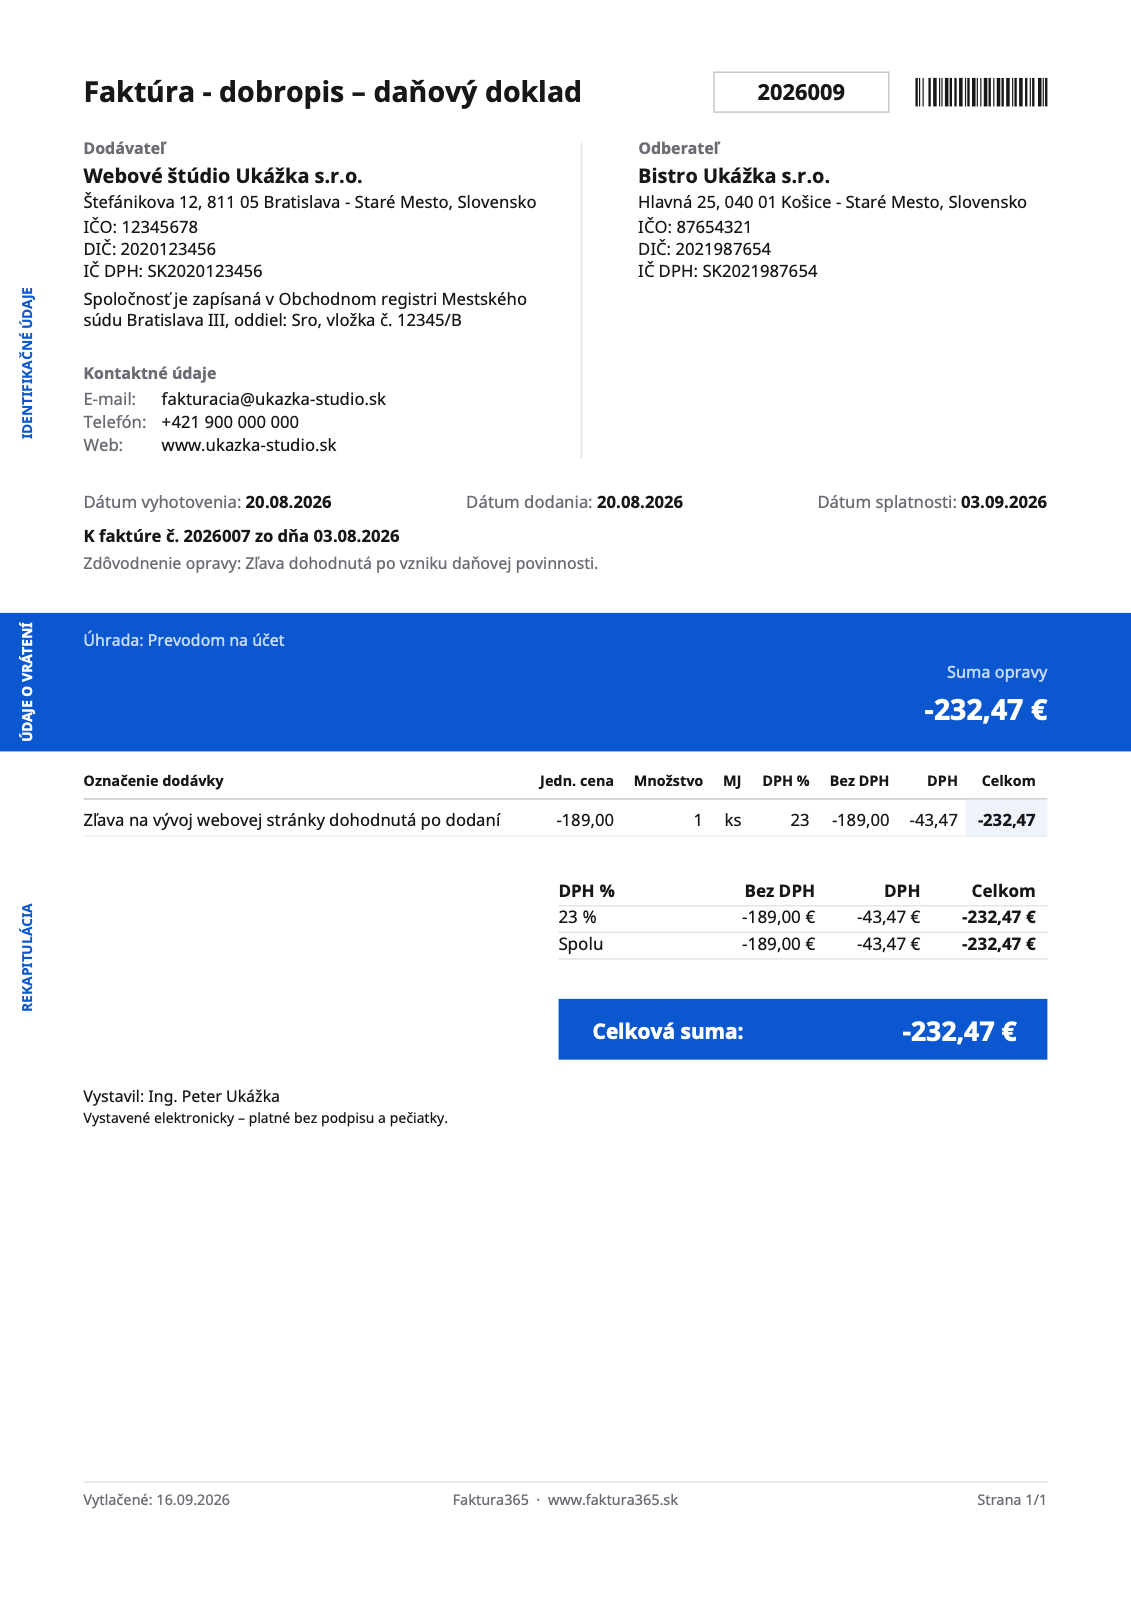
- Naziv koji kaže da je reč o ispravci
- Redni broj prvobitne fakture
- Samo podaci koji se menjaju
- Stopa sa prvobitne isprave
- Naziv koji kaže da je reč o ispravci
- „Opravná faktúra“, „Dobropis“ ili „Ťarchopis“ — ne „Faktúra“. Upravo po toj reči ispravu razvrstava svako dalje u lancu.
- Redni broj prvobitne fakture
- Poziv koji dve isprave spaja. Bez njega se ispravka ne odnosi ni na šta i nijedan knjigovođa je ne može upariti.
- Samo podaci koji se menjaju
- Ispravljena osnovica i porez, odnosno ispravljen podatak. Nepromenjene stavke ne treba ponavljati.
- Stopa sa prvobitne isprave
- Ne današnja — vidi ispod. Ispravka je datirana danas, ali pripada prometu koji je oporezovan tada.
Rok i dva različita poreska perioda
Isprava se izdaje u roku od 15 dana od kraja kalendarskog meseca u kojem je nastupila činjenica odlučna za ispravku — otkazivanje, povraćaj, dogovoreni popust (§73). Odatle se putevi razilaze, i baš to vredi zapamtiti: vi kao dobavljač prijavljujete razliku u periodu u kojem ste ispravnu ispravu IZDALI. Kupac ispravlja svoj odbitak u periodu u kojem ju je PRIMIO. Pošaljite dobropis 30. u mesecu i istu ispravku ćete prijaviti u različitim periodima — upravo tako je vidi i poreska.
- Rok za izdavanje
- 15 dana od kraja kalendarskog meseca u kojem je nastupila činjenica odlučna za ispravku (§73).
- Dobavljač je prijavljuje
- U periodu u kojem je ispravna isprava izdata.
- Kupac je prijavljuje
- U periodu u kojem ju je primio (§53). Zato slanje sa zakašnjenjem nije neutralan potez.
Na ispravci važi PRVOBITNA stopa
Ispravka prati promet koji ispravlja, a ne kalendar. Faktura izdata 2024. nosila je opštu stopu od 20%; dobropis koji joj danas pišete i dalje koristi 20%, iako je opšta stopa od 1. 1. 2025. na nivou od 23%. Primeniti današnju stopu na stari promet znači vratiti drugačiji porez od onog koji je plaćen, a dve isprave tada protivreče jedna drugoj — i upravo to kontrola upoređuje.
Ako niste u sistemu PDV-a
Nema osnovice koja bi se ispravljala, pa vas se §25 ne tiče. Sve ostalo da: original ostaje netaknut, ispravka je druga isprava sa brojem prvobitne fakture i ispravljenim iznosom, a nijedna od njih ne sadrži stopu ni iznos poreza. U praksi pišete isti dobropis — samo bez redova sa PDV-om.
Gde ovo krene naopako
- Obrisati fakturu i izdati novu
- Najbrži put do rupe u numeraciji i do dve verzije istog posla u opticaju. Izdata isprava se čuva deset godina bez obzira na to da li je bila ispravna.
- Ispravka ne navodi prvobitnu fakturu
- Tada to nije ispravna isprava po §71 st. 2, nego neobjašnjeno odobrenje koje nijedan knjigovođa nema uz šta da veže.
- Današnja stopa na starom prometu
- Faktura iz 2024. ispravljena po 23% vraća više poreza nego što je ikada plaćeno. Stopa pripada prvobitnom prometu.
- Pretpostavka da obe strane prijavljuju zajedno
- Ne prijavljuju: vi po izdavanju, kupac po prijemu. Ispravka poslata krajem meseca redovno pada u dva perioda — i to je u redu, dok god svako primenjuje svoje pravilo.
- Minus količina umesto minus cene
- Količina je ono što je isporučeno, a „minus jedan komad“ nikada nije isporučen. Ispravka vraća novac negativnom jediničnom cenom; količina na svakoj ispravi ostaje pozitivna.
Česta pitanja
Kupac još nije platio. Zar ne mogu prosto da poništim fakturu?
Brisanjem ne. Ako od posla nema ništa, ispravka je dobropis na ceo iznos sa pozivom na prvobitni broj; par se međusobno poništava, a niz ostaje netaknut.
Mora li kupac da potpiše ispravnu ispravu?
Ne. Bitno je da do njega stigne — njegova strana ispravke teče od dana prijema, pa je pošaljite tako da to možete dokazati.
Sme li jedan dobropis da ispravi više faktura?
Mora da se odnosi na prvobitne fakture posebno i nedvosmisleno, dakle svaki prvobitni broj mora da bude na njemu. Jedna isprava koja nabraja tri broja faktura i promenu uz svaku to ispunjava; paušalni iznos bez poziva ne.
A ako je greška samo u adresi ili nazivu firme?
To nije ispravka osnovice, pa se ni §25 ni njegov rok ne primenjuju. I dalje izdajete ispravu koja identifikuje prvobitnu fakturu i navodi ispravljene podatke — sam original se nikada ne prepravlja.
Sme li ukupan iznos isprave da bude negativan?
Na dobropisu da — upravo tome i služi. Na običnoj fakturi ne: red sa popustom sme da bude negativan, ali isprava u celini ne sme da padne ispod nule, osim ako nije ispravka.
Izdajte ispravku kao ispravu, ne kao prepravku
Faktura365 izdaje opravnú faktúru koja navodi redni broj prvobitne fakture, održava neprekinutu numeraciju i štampa negativne iznose onako kako ih slovački knjigovođa očekuje.
Otvori aplikacijuIzvori
Informacije su opšte prirode i ne zamenjuju poresko ni pravno savetovanje. Limiti i obaveze se menjaju — svoju situaciju proverite sa knjigovođom.