Исправление фактуры: opravná faktúra и dobropis
Фактура ушла с неверной суммой, заказчик вернул половину заказа или вы задним числом договорились о скидке. Во всех этих случаях решение одно: не переписать, а выставить второй документ. Ниже — какой именно, что на нём должно быть, до какого срока и — самое дорогое — в каком налоговом периоде его отражает каждая сторона.
Обновлено:
Выставленную фактуру не переписывают
С момента выставления фактура является бухгалтерским документом: она хранится десять лет, её нельзя удалить, а её номер входит в ряд, который должен оставаться непрерывным. Поэтому любое исправление в словацкой фактуровке — это ВТОРОЙ документ со ссылкой на первый, и поэтому удалить ошибочную фактуру и выставить «чистую» — худший из вариантов: из ряда исчезает номер, а у заказчика на руках остаётся документ, о котором вы утверждаете, что его не существует.
Корректирующим документом является любой документ, который меняет исходную фактуру и относится к ней отдельно и однозначно (§71 абз. 2 закона о НДС). Он не обязан называться фактурой — но обязан указать порядковый номер исходной фактуры и то, что изменилось.
Dobropis, ťarchopis, storno — что есть что
- Dobropis
- Исправление вниз: поставка отменена или возвращена либо цена снизилась после возникновения налоговой обязанности. Суммы идут с минусом.
- Ťarchopis
- Исправление вверх: цена после поставки выросла. Тот же вид документа, обратное направление.
- Storno
- Аннулирование документа, которого не должно было быть вовсе, — дубликат, фактура, выставленная не тому заказчику. Это не исправление налоговой базы в смысле НДС, и номер от этого не освобождается для повторного использования.
- Ошибка в данных, а не в сумме
- Опечатка в названии или адресе не меняет налоговую базу, поэтому §25 к ней не применяется. Исправляют её всё равно документом, который идентифицирует исходную фактуру и приводит исправленные данные, — но никогда правкой оригинала, что запрещает закон о бухучёте.
Когда исправляется налоговая база
Четыре случая §25 абз. 1 закона о НДС. Всё остальное исправлением по §25 не является.
- Поставка отменена
- Полностью или частично — заказ не состоялся или не состоялась его часть.
- Товар вернулся
- Полный или частичный возврат поставленного товара.
- Цена снизилась
- Скидка, рабат или договорённость, достигнутая после того, как налоговая обязанность уже возникла.
- Цена выросла
- Единственный случай, из которого выходит ťarchopis, а не dobropis.
Что должен содержать корректирующий документ
Корректирующий документ не повторяет всю фактуру. §71 абз. 2 требует связь и разницу — то есть четыре пункта ниже.
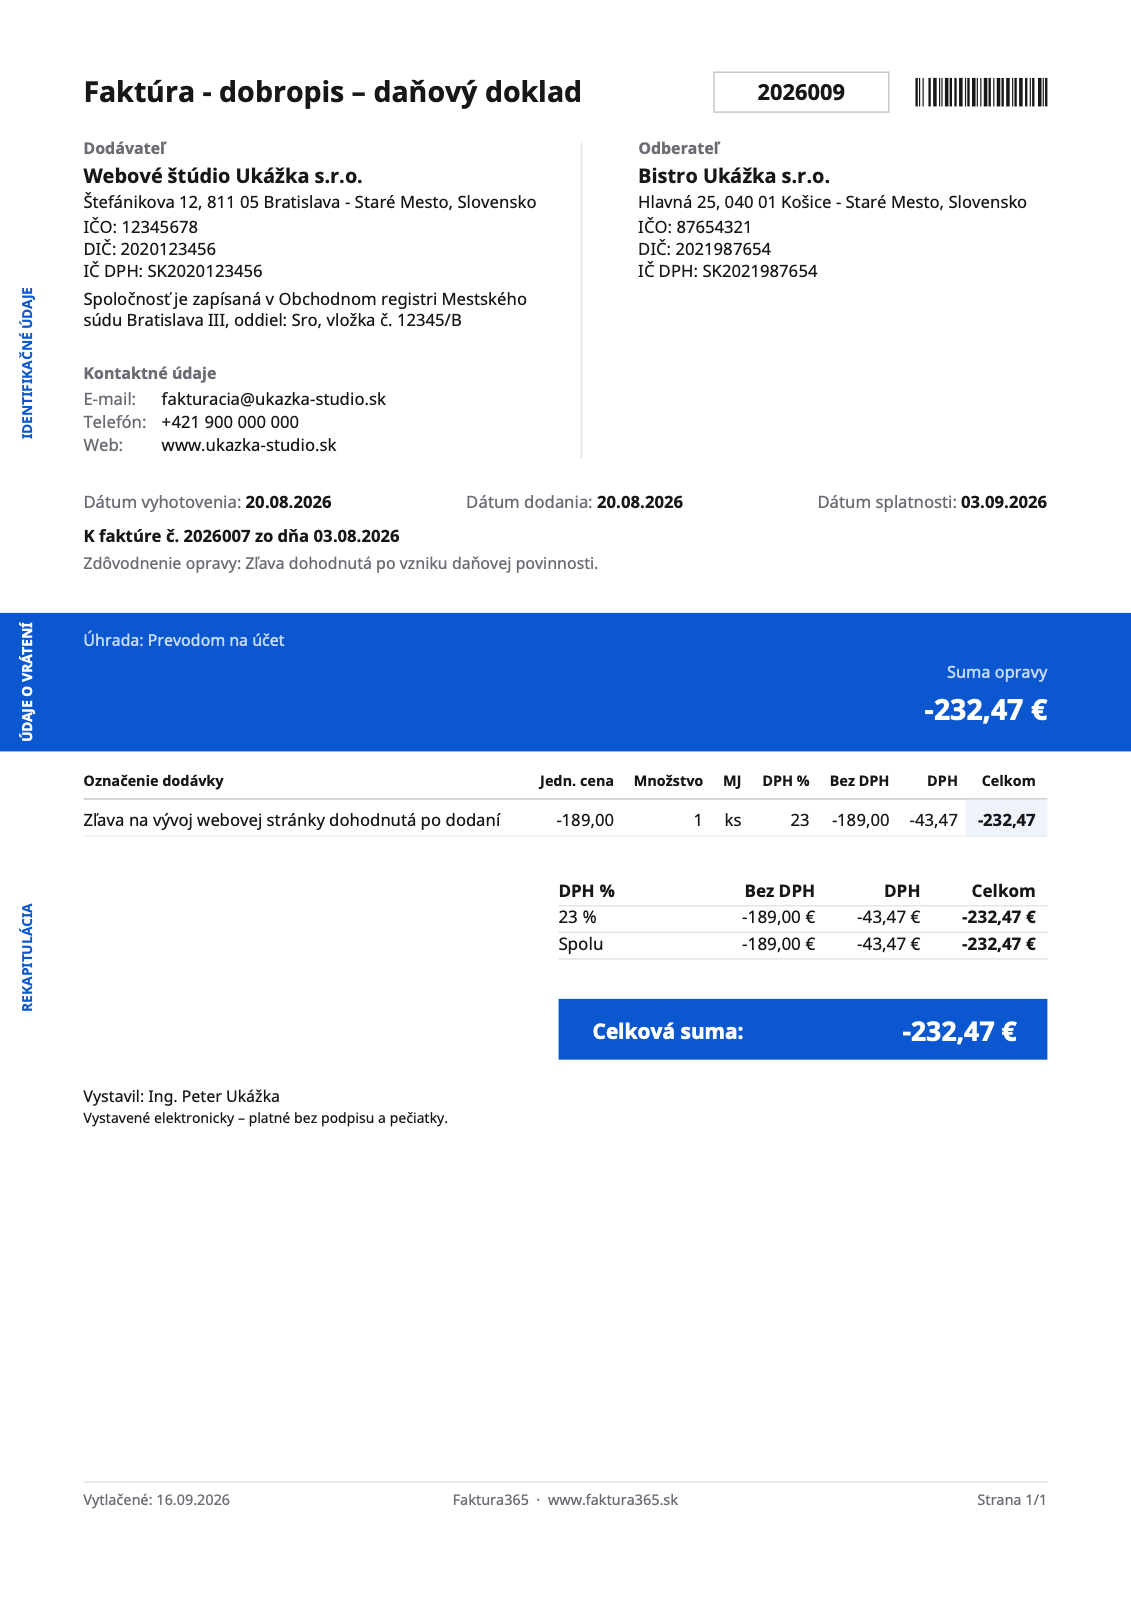
- Название, из которого видно, что это исправление
- Порядковый номер исходной фактуры
- Только изменившиеся данные
- Ставка, которая была на исходном документе
- Название, из которого видно, что это исправление
- «Opravná faktúra», «Dobropis» или «Ťarchopis» — не «Faktúra». Именно по этому слову документ раскладывает каждый следующий в цепочке.
- Порядковый номер исходной фактуры
- Ссылка, связывающая два документа. Без неё исправление не относится ни к чему, и его не свяжет ни один бухгалтер.
- Только изменившиеся данные
- Исправленные база и налог либо исправленный реквизит. Неизменные строки повторять не нужно.
- Ставка, которая была на исходном документе
- Не сегодняшняя — см. ниже. Исправление датировано сегодня, но относится к поставке, обложенной тогда.
Срок и два разных налоговых периода
Документ составляется в течение 15 дней с конца календарного месяца, в котором наступило обстоятельство, решающее для исправления, — отмена, возврат, согласованная скидка (§73). Дальше пути сторон расходятся, и именно это стоит запомнить: вы как поставщик отражаете разницу в периоде, в котором корректирующий документ ВЫСТАВИЛИ. Заказчик исправляет свой вычет в периоде, в котором его ПОЛУЧИЛ. Отправьте dobropis 30-го числа — и одно и то же исправление каждый из вас задекларирует в разном периоде; ровно так это и видит налоговая.
- Срок на выставление
- 15 дней с конца календарного месяца, в котором наступило решающее для исправления обстоятельство (§73).
- Поставщик отражает его
- В периоде, в котором корректирующий документ был выставлен.
- Заказчик отражает его
- В периоде, в котором его получил (§53). Поэтому отправить с опозданием — не нейтральный шаг.
Ставка на исправлении — ИСХОДНАЯ
Исправление идёт за той поставкой, которую исправляет, а не за календарём. Фактура, выставленная в 2024 году, несла базовую ставку 20 %; dobropis, который вы пишете к ней сегодня, по-прежнему использует 20 %, хотя базовая ставка с 1.01.2025 составляет 23 %. Применить к старой поставке сегодняшнюю ставку значит вернуть не тот налог, который был уплачен, и два документа начнут противоречить друг другу — а это и сверяет проверка.
Если вы не плательщик НДС
Исправлять нечего: налоговой базы нет, и §25 вас не касается. Всё остальное касается: оригинал остаётся нетронутым, исправление — второй документ с номером исходной фактуры и исправленной суммой, и ни в одном из них нет ни ставки, ни суммы налога. На практике вы пишете тот же dobropis — просто без строк с НДС.
Где это ломается
- Удалить фактуру и выставить новую
- Самый быстрый путь к дыре в нумерации и к двум версиям одной сделки в обороте. Выставленный документ хранится десять лет независимо от того, был он верным или нет.
- Исправление не называет исходную фактуру
- Тогда это не корректирующий документ по §71 абз. 2, а необъяснённый кредит, который ни один бухгалтер ни к чему не привяжет.
- Сегодняшняя ставка на старой поставке
- Фактура 2024 года, исправленная по 23 %, возвращает больше налога, чем с неё когда-либо было уплачено. Ставка принадлежит исходной поставке.
- Уверенность, что обе стороны отразят её вместе
- Не отразят: вы — по выставлению, заказчик — по получению. Исправление, отправленное в конце месяца, обычно попадает в два разных периода, и это нормально, пока каждый применяет своё правило.
- Минус в количестве вместо минуса в цене
- Количество — это то, что было поставлено, а «минус одна штука» не поставлялась никогда. Исправление возвращает деньги отрицательной ценой за единицу; количество на любом документе остаётся положительным.
Частые вопросы
Заказчик ещё не заплатил. Нельзя просто отменить фактуру?
Удалением — нельзя. Если поставка не состоялась, исправление — это dobropis на всю сумму со ссылкой на исходный номер; пара обнуляет друг друга, а ряд номеров остаётся целым.
Нужна ли на корректирующем документе подпись заказчика?
Нет. Важно, чтобы он до него дошёл: сторона заказчика отсчитывается со дня получения, поэтому отправляйте так, чтобы это можно было подтвердить.
Может ли один dobropis исправить несколько фактур?
Он должен относиться к исходным фактурам отдельно и однозначно, поэтому на нём должен стоять каждый исходный номер. Один документ, перечисляющий три номера фактур и изменение по каждой, этому отвечает; общая сумма без ссылок — нет.
А если ошибка только в адресе или названии фирмы?
Это не исправление налоговой базы, поэтому ни §25, ни его срок не применяются. Документ вы всё равно выставляете: он идентифицирует исходную фактуру и приводит исправленные данные — сам оригинал не переписывается никогда.
Может ли итог документа быть отрицательным?
На dobropise — да, ровно для этого он и нужен. На обычной фактуре — нет: строка со скидкой может быть отрицательной, но документ целиком не должен опускаться ниже нуля, если это не исправление.
Выставьте исправление документом, а не правкой
Faktura365 выставит opravnú faktúru со ссылкой на порядковый номер исходной фактуры, удержит непрерывную нумерацию и напечатает отрицательные суммы так, как их ждёт словацкий бухгалтер.
Открыть приложениеИсточники
Информация носит общий характер и не заменяет налоговую или юридическую консультацию. Лимиты и обязанности меняются — свою ситуацию сверьте с бухгалтером.