Oprava faktúry: opravná faktúra a dobropis
Faktúra odišla s nesprávnou sumou, odberateľ vrátil polovicu objednávky alebo ste sa dodatočne dohodli na zľave. V každom z týchto prípadov je riešenie rovnaké: nie prepis, ale druhý doklad. Nižšie nájdete, ktorý to je, čo na ňom musí byť, dokedy — a to najdrahšie: do ktorého zdaňovacieho obdobia ho dá každá strana.
Aktualizované:
Vystavená faktúra sa neprepisuje
Len čo je faktúra vystavená, je účtovným dokladom: uchováva sa desať rokov, nesmie sa vymazať a jej číslo je súčasťou radu, ktorý musí zostať súvislý. Preto je každá oprava v slovenskej fakturácii DRUHÝ doklad, ktorý sa odvoláva na prvý — a preto je zmazať chybnú faktúru a vystaviť „čistú“ tá najhoršia možnosť: vezme z radu jedno číslo a odberateľovi zostane v ruke doklad, o ktorom tvrdíte, že neexistuje.
Opravným dokladom je každý doklad, ktorý mení pôvodnú faktúru a osobitne a jednoznačne sa na ňu vzťahuje (§71 ods. 2 zákona o DPH). Nemusí sa volať faktúra — musí však uviesť poradové číslo pôvodnej faktúry a to, čo sa zmenilo.
Dobropis, ťarchopis, storno — čo je čo
- Dobropis
- Oprava nadol: dodávka bola zrušená alebo vrátená, prípadne cena klesla po vzniku daňovej povinnosti. Sumy nesú mínus.
- Ťarchopis
- Oprava nahor: cena po dodaní stúpla. Ten istý druh dokladu, opačný smer.
- Storno
- Zrušenie dokladu, ktorý nemal vzniknúť vôbec — duplicitná faktúra, faktúra vystavená nesprávnemu odberateľovi. Nie je to oprava základu dane v zmysle DPH a číslo tým nezostane voľné na opätovné použitie.
- Chybný údaj, nie chybná suma
- Preklep v mene alebo adrese nemení žiadny základ dane, takže §25 sa naň nevzťahuje. Aj tak sa opravuje dokladom, ktorý identifikuje pôvodnú faktúru a uvádza opravené údaje — nikdy prepísaním originálu, ktoré zákon o účtovníctve zakazuje.
Kedy sa opravuje základ dane
Štyri prípady §25 ods. 1 zákona o DPH. Čokoľvek iné nie je oprava podľa §25.
- Dodávka bola zrušená
- Úplne alebo čiastočne — zákazka sa neuskutočnila, alebo sa neuskutočnila jej časť.
- Tovar sa vrátil
- Úplné alebo čiastočné vrátenie dodaného tovaru.
- Cena klesla
- Zľava, rabat alebo dohoda uzavretá po tom, čo daňová povinnosť už vznikla.
- Cena stúpla
- Jediný prípad, z ktorého vzíde ťarchopis, a nie dobropis.
Čo musí opravný doklad obsahovať
Opravný doklad neopakuje celú faktúru. §71 ods. 2 žiada väzbu a rozdiel — teda štyri veci nižšie.
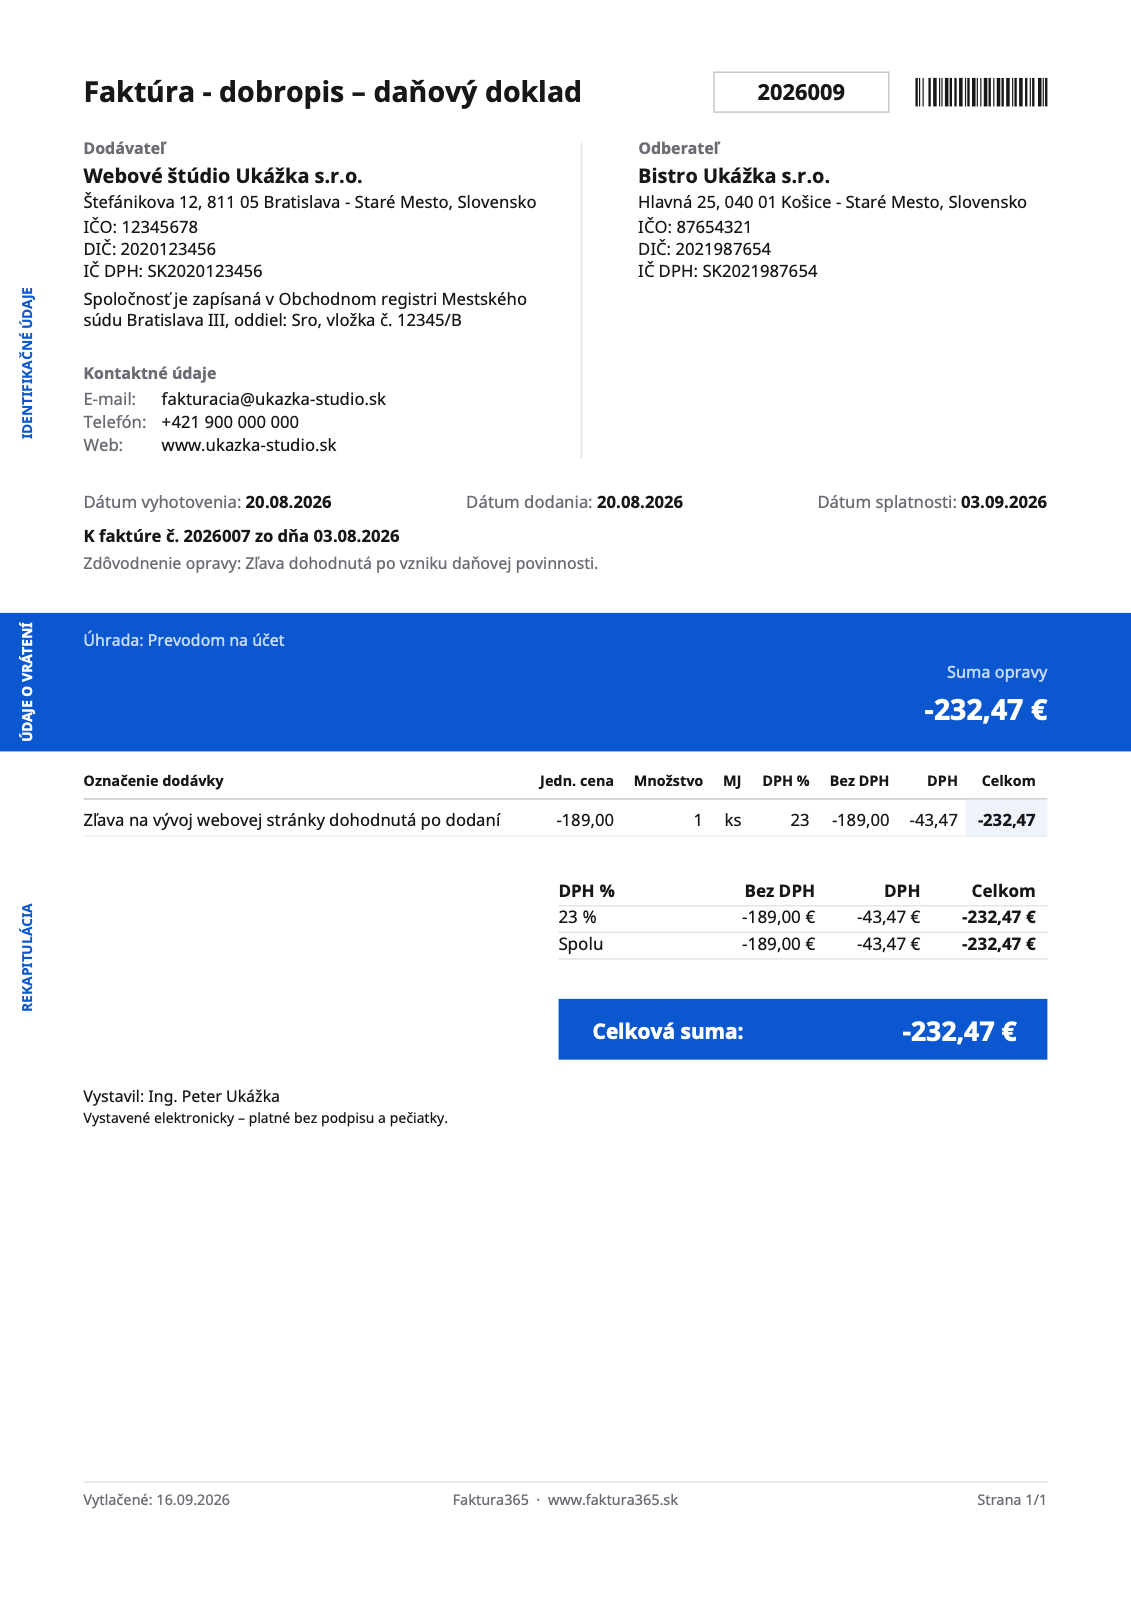
- Označenie, že ide o opravu
- Poradové číslo pôvodnej faktúry
- Len tie údaje, ktoré sa menia
- Sadzba, ktorá platila na pôvodnom doklade
- Označenie, že ide o opravu
- „Opravná faktúra“, „Dobropis“ alebo „Ťarchopis“ — nie „Faktúra“. Práve podľa tohto slova doklad zatriedi každý ďalej v rade.
- Poradové číslo pôvodnej faktúry
- Odkaz, ktorý oba doklady spája. Bez neho sa oprava nevzťahuje na nič a nespáruje ju ani jedna účtovníčka.
- Len tie údaje, ktoré sa menia
- Opravený základ a daň, prípadne opravený údaj. Nezmenené riadky opakovať netreba.
- Sadzba, ktorá platila na pôvodnom doklade
- Nie dnešná — pozri nižšie. Oprava je datovaná dnes, ale patrí k plneniu, ktoré bolo zdanené vtedy.
Lehota a dve rôzne zdaňovacie obdobia
Doklad sa vyhotoví do 15 dní od konca kalendárneho mesiaca, v ktorom nastala skutočnosť rozhodná pre opravu — zrušenie, vrátenie, dohodnutá zľava (§73). Potom sa cesty oboch strán rozchádzajú, a práve toto sa oplatí pamätať: vy ako dodávateľ priznáte rozdiel v období, v ktorom ste opravný doklad VYHOTOVILI. Odberateľ opraví svoj odpočet v období, v ktorom ho DOSTAL. Pošlite dobropis 30. dňa v mesiaci a tú istú opravu budete každý priznávať v inom období — presne to daňový úrad vidí.
- Lehota na vyhotovenie
- 15 dní od konca kalendárneho mesiaca, v ktorom nastala skutočnosť rozhodná pre opravu (§73).
- Dodávateľ ho prizná
- V období, v ktorom bol opravný doklad vyhotovený.
- Odberateľ ho prizná
- V období, v ktorom ho dostal (§53). Preto poslať ho neskoro nie je neutrálny krok.
Sadzba na oprave je PÔVODNÁ sadzba
Oprava ide za plnením, ktoré opravuje, nie za kalendárom. Faktúra vystavená v roku 2024 niesla základnú sadzbu 20 %; dobropis, ktorý k nej píšete dnes, používa stále 20 %, hoci základná sadzba je od 1. 1. 2025 vo výške 23 %. Použiť na staré plnenie dnešnú sadzbu znamená vrátiť inú daň, než aká bola odvedená, a oba doklady si potom protirečia — a práve to kontrola porovnáva.
Ak nie ste platiteľom DPH
Niet základu dane, ktorý by sa opravoval, takže §25 sa vás netýka. Všetko ostatné áno: originál zostáva nedotknutý, oprava je druhý doklad, ktorý uvedie číslo pôvodnej faktúry a opravenú sumu, a ani jeden z dokladov neobsahuje sadzbu ani výšku dane. V praxi píšete ten istý dobropis — len bez riadkov s DPH.
Kde sa to najčastejšie pokazí
- Zmazať faktúru a vystaviť novú
- Najrýchlejšia cesta k diere v číslovaní a k dvom verziám jednej transakcie v obehu. Vystavený doklad sa uchováva desať rokov bez ohľadu na to, či bol správny.
- Oprava neuvádza pôvodnú faktúru
- Potom to nie je opravný doklad podľa §71 ods. 2, ale nevysvetlený dobropis, ktorý si ani jedna účtovníčka nemá k čomu priradiť.
- Dnešná sadzba na starom plnení
- Faktúra z roku 2024 opravená sadzbou 23 % vracia viac dane, než z nej kedy bolo odvedené. Sadzba patrí k pôvodnému plneniu.
- Predpoklad, že obe strany ju priznajú spolu
- Nepriznajú: vy podľa vyhotovenia, odberateľ podľa doručenia. Oprava odoslaná na konci mesiaca bežne prekročí dve obdobia — a je to v poriadku, pokiaľ každý použije svoje pravidlo.
- Mínusové množstvo namiesto mínusovej ceny
- Množstvo je to, čo bolo dodané, a „mínus jeden kus“ nikdy dodaný nebol. Oprava vracia peniaze zápornou jednotkovou cenou; množstvo zostáva na každom doklade kladné.
Časté otázky
Odberateľ ešte nezaplatil. Nemôžem faktúru jednoducho zrušiť?
Zmazaním nie. Ak z dodávky zišlo, opravou je dobropis na celú sumu s odkazom na pôvodné číslo; dvojica sa potom vynuluje a číselný rad zostane neporušený.
Musí opravný doklad podpísať odberateľ?
Nie. Podstatné je, že sa k nemu dostane — jeho strana opravy beží odo dňa doručenia, takže ho pošlite spôsobom, ktorý viete preukázať.
Môže jeden dobropis opraviť viac faktúr?
Musí sa na pôvodné faktúry vzťahovať osobitne a jednoznačne, takže na ňom musí byť každé pôvodné číslo. Jeden doklad, ktorý vymenuje tri čísla faktúr a zmenu ku každej, to spĺňa; paušálna suma bez odkazov nie.
Čo ak je chyba len v adrese alebo v názve firmy?
To nie je oprava základu dane, takže §25 ani jeho lehota sa neuplatnia. Aj tak vystavíte doklad, ktorý identifikuje pôvodnú faktúru a uvádza opravené údaje — samotný originál sa neprepisuje nikdy.
Môže byť celková suma dokladu záporná?
Na dobropise áno — presne na to slúži. Na bežnej faktúre nie: riadok so zľavou môže byť záporný, ale doklad ako celok nesmie klesnúť pod nulu, ak nejde o opravu.
Vystavte opravu ako doklad, nie ako prepis
Faktura365 vystaví opravnú faktúru s odkazom na poradové číslo pôvodnej faktúry, udrží súvislé číslovanie a vytlačí záporné sumy tak, ako ich slovenská účtovníčka očakáva.
Prihlásiť sa do aplikácieZdroje
Informácie majú všeobecnú povahu a nenahrádzajú daňové ani právne poradenstvo. Limity a povinnosti sa menia — svoju situáciu si overte s účtovníkom.