Sửa hóa đơn: opravná faktúra và dobropis
Hóa đơn đã gửi đi với số tiền sai, khách trả lại nửa đơn hàng, hoặc hai bên thỏa thuận giảm giá sau đó. Trong mọi trường hợp cách xử lý đều như nhau: không sửa lại, mà lập một chứng từ thứ hai. Dưới đây là chứng từ nào, cần ghi gì, hạn đến khi nào — và phần tốn kém nhất: mỗi bên đưa nó vào kỳ tính thuế nào.
Cập nhật:
Hóa đơn đã phát hành không được viết lại
Ngay khi được phát hành, hóa đơn là chứng từ kế toán: lưu giữ mười năm, không được xóa, và số của nó thuộc một dải phải liên tục. Vì vậy mọi sửa chữa trong hệ thống hóa đơn Slovakia đều là một chứng từ THỨ HAI dẫn chiếu tới chứng từ đầu — và vì vậy xóa hóa đơn sai rồi lập một bản „sạch“ là lựa chọn tệ nhất: nó rút một số ra khỏi dải, còn khách hàng vẫn cầm trong tay một chứng từ mà bạn bảo là không tồn tại.
Chứng từ điều chỉnh là mọi chứng từ làm thay đổi hóa đơn gốc và dẫn chiếu tới nó một cách riêng biệt, rõ ràng (§71 khoản 2 luật thuế GTGT). Nó không nhất thiết phải mang tên hóa đơn — nhưng bắt buộc phải nêu số thứ tự của hóa đơn gốc và những gì đã thay đổi.
Dobropis, ťarchopis, storno — cái nào là cái nào
- Dobropis
- Điều chỉnh giảm: giao dịch bị hủy hoặc bị trả lại, hoặc giá giảm sau khi nghĩa vụ thuế đã phát sinh. Các số tiền mang dấu trừ.
- Ťarchopis
- Điều chỉnh tăng: giá tăng sau khi giao. Cùng loại chứng từ, ngược chiều.
- Storno
- Hủy một chứng từ lẽ ra không nên tồn tại — bản trùng, hóa đơn lập nhầm khách. Đây không phải điều chỉnh giá tính thuế theo nghĩa GTGT, và số hóa đơn cũng không vì thế mà được dùng lại.
- Sai dữ liệu, không phải sai số tiền
- Gõ nhầm tên hay địa chỉ không làm thay đổi giá tính thuế nào, nên §25 không áp dụng. Vẫn phải sửa bằng một chứng từ xác định hóa đơn gốc và nêu dữ liệu đã sửa — không bao giờ bằng cách sửa bản gốc, điều mà luật kế toán cấm.
Khi nào giá tính thuế được điều chỉnh
Bốn trường hợp của §25 khoản 1 luật thuế GTGT. Mọi thứ khác không phải điều chỉnh theo §25.
- Giao dịch bị hủy
- Toàn bộ hoặc một phần — công việc đã không diễn ra, hoặc một phần của nó không diễn ra.
- Hàng quay trở lại
- Trả lại toàn bộ hoặc một phần hàng đã giao.
- Giá giảm
- Chiết khấu, giảm giá hoặc thỏa thuận đạt được sau khi nghĩa vụ thuế đã phát sinh.
- Giá tăng
- Trường hợp duy nhất sinh ra ťarchopis chứ không phải dobropis.
Chứng từ điều chỉnh phải có gì
Chứng từ điều chỉnh không lặp lại cả hóa đơn. §71 khoản 2 đòi mối liên hệ và phần chênh — tức bốn thứ dưới đây.
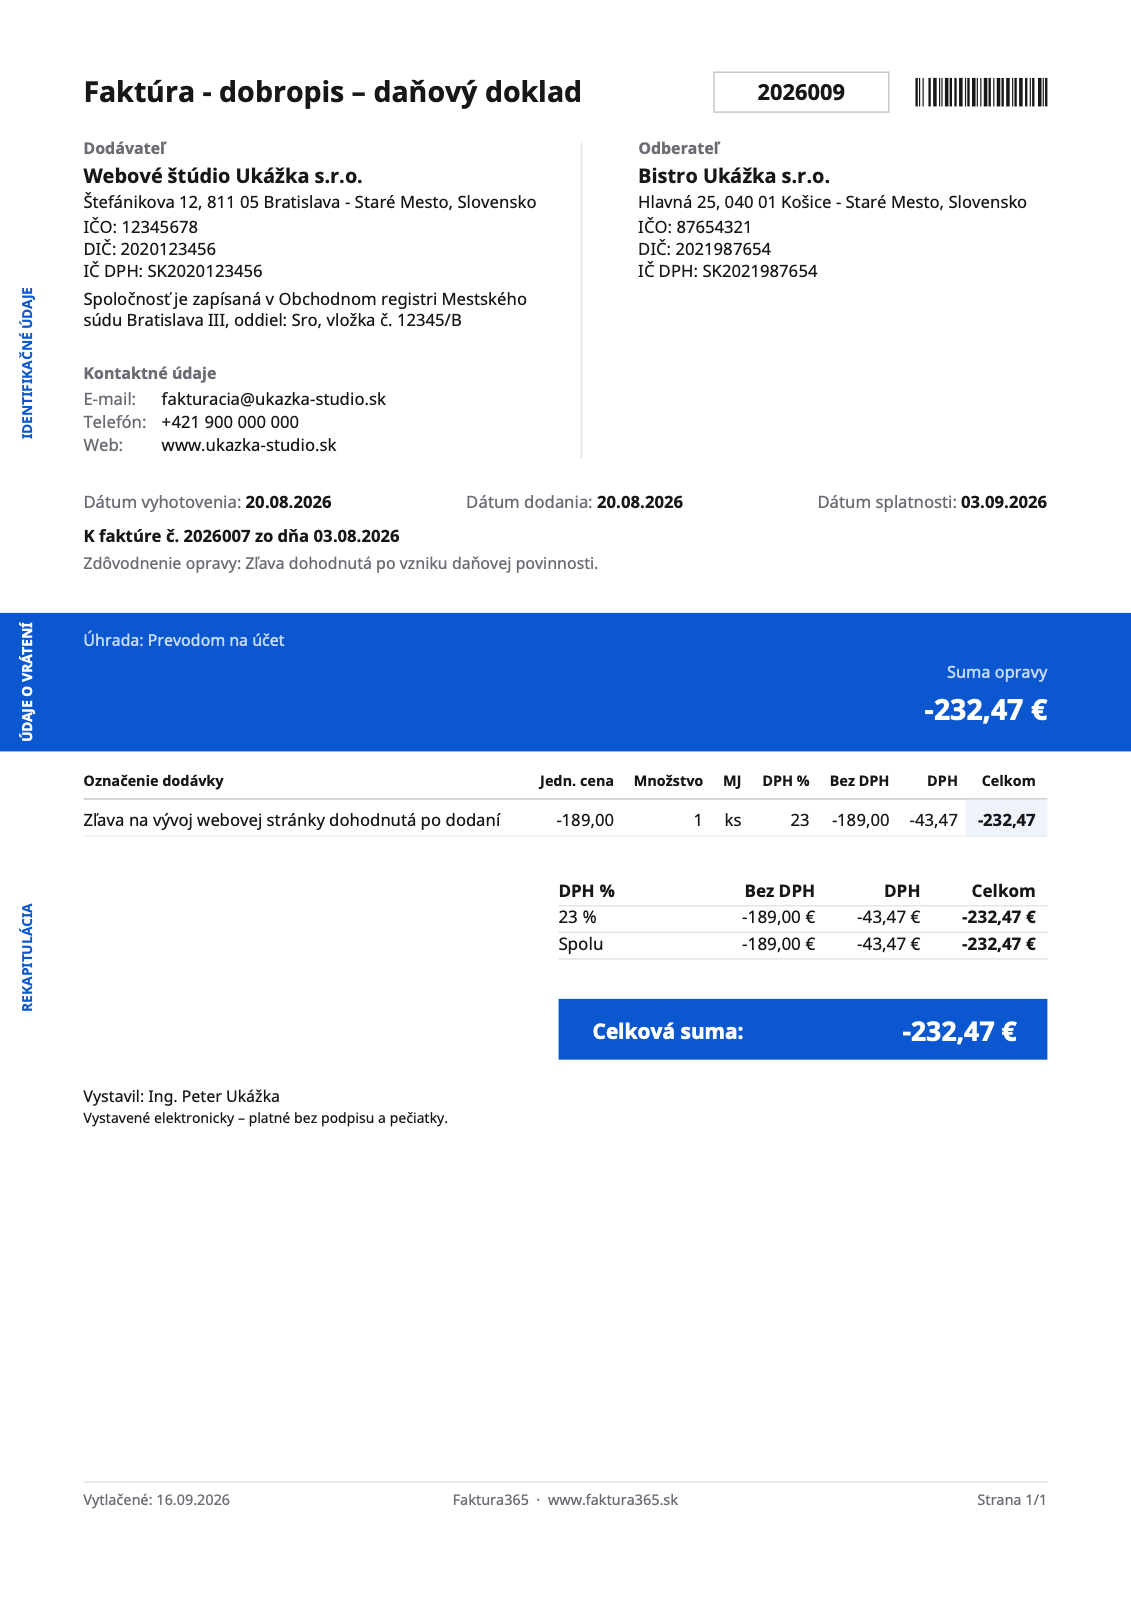
- Tên gọi cho thấy đây là điều chỉnh
- Số thứ tự của hóa đơn gốc
- Chỉ những dữ liệu thay đổi
- Thuế suất của chứng từ gốc
- Tên gọi cho thấy đây là điều chỉnh
- „Opravná faktúra“, „Dobropis“ hoặc „Ťarchopis“ — không phải „Faktúra“. Mọi người phía sau đều phân loại chứng từ theo đúng từ này.
- Số thứ tự của hóa đơn gốc
- Dẫn chiếu gắn hai chứng từ với nhau. Thiếu nó, việc điều chỉnh không liên quan đến gì cả và không kế toán nào ghép được.
- Chỉ những dữ liệu thay đổi
- Giá tính thuế và tiền thuế đã sửa, hoặc dữ liệu đã sửa. Những dòng không đổi không cần nhắc lại.
- Thuế suất của chứng từ gốc
- Không phải thuế suất hôm nay — xem bên dưới. Điều chỉnh mang ngày hôm nay nhưng thuộc về giao dịch đã chịu thuế khi đó.
Thời hạn và hai kỳ tính thuế khác nhau
Chứng từ được lập trong vòng 15 ngày kể từ cuối tháng dương lịch mà sự kiện quyết định việc điều chỉnh xảy ra — hủy, trả hàng, chiết khấu đã thỏa thuận (§73). Từ đó hai bên rẽ hai hướng, và đây là điều đáng nhớ: bạn với tư cách bên bán kê khai phần chênh vào kỳ mà bạn ĐÃ LẬP chứng từ điều chỉnh. Khách hàng sửa khoản khấu trừ của họ vào kỳ mà họ ĐÃ NHẬN. Gửi một dobropis vào ngày 30 và hai bên sẽ kê khai cùng một điều chỉnh ở hai kỳ khác nhau — đúng như cơ quan thuế nhìn thấy.
- Hạn lập chứng từ
- 15 ngày kể từ cuối tháng dương lịch mà sự kiện quyết định việc điều chỉnh xảy ra (§73).
- Bên bán kê khai
- Vào kỳ mà chứng từ điều chỉnh được lập.
- Bên mua kê khai
- Vào kỳ mà họ nhận được nó (§53). Vì thế gửi muộn không phải là hành động trung tính.
Thuế suất trên bản điều chỉnh là thuế suất GỐC
Điều chỉnh đi theo giao dịch mà nó sửa, không theo cuốn lịch. Hóa đơn lập năm 2024 mang thuế suất cơ bản 20%; dobropis bạn viết cho nó hôm nay vẫn dùng 20%, dù thuế suất cơ bản từ 1. 1. 2025 là 23%. Áp thuế suất hiện hành lên giao dịch cũ nghĩa là trả lại khoản thuế khác với khoản đã nộp, và hai chứng từ bắt đầu mâu thuẫn nhau — chính đó là thứ đoàn kiểm tra đối chiếu.
Nếu bạn không đăng ký thuế GTGT
Không có giá tính thuế nào để điều chỉnh, nên §25 không liên quan tới bạn. Mọi thứ còn lại thì có: bản gốc giữ nguyên, việc sửa là một chứng từ thứ hai nêu số hóa đơn gốc và số tiền đã sửa, và cả hai đều không có thuế suất lẫn tiền thuế. Trên thực tế bạn vẫn viết đúng dobropis đó — chỉ là không có dòng thuế.
Chỗ thường hỏng
- Xóa hóa đơn rồi lập cái mới
- Con đường nhanh nhất tới một lỗ hổng trong dải số và tới hai phiên bản của cùng một giao dịch đang lưu hành. Chứng từ đã phát hành được lưu mười năm, dù nó đúng hay sai.
- Bản điều chỉnh không nêu hóa đơn gốc
- Khi đó nó không phải chứng từ điều chỉnh theo §71 khoản 2, mà là một khoản ghi có không lời giải thích, không kế toán nào gắn được vào đâu.
- Thuế suất hôm nay cho giao dịch cũ
- Hóa đơn năm 2024 điều chỉnh theo 23% trả lại nhiều thuế hơn số đã từng nộp. Thuế suất thuộc về giao dịch gốc.
- Tưởng hai bên cùng kê khai một lúc
- Không: bạn theo ngày lập, khách theo ngày nhận. Một điều chỉnh gửi cuối tháng thường rơi vào hai kỳ — và điều đó bình thường, miễn là mỗi bên dùng quy tắc của mình.
- Ghi số lượng âm thay vì đơn giá âm
- Số lượng là những gì đã giao, và „âm một cái“ thì chưa bao giờ được giao. Điều chỉnh trả tiền lại bằng đơn giá âm; số lượng trên mọi chứng từ vẫn dương.
Câu hỏi thường gặp
Khách chưa trả tiền. Tôi hủy luôn hóa đơn được không?
Không phải bằng cách xóa. Nếu giao dịch không còn, cách sửa là một dobropis cho toàn bộ số tiền, dẫn chiếu tới số gốc; cặp chứng từ triệt tiêu nhau và dải số vẫn nguyên vẹn.
Chứng từ điều chỉnh có cần khách ký không?
Không. Điều quan trọng là nó đến được tay họ — phía họ tính từ ngày nhận, nên hãy gửi theo cách bạn chứng minh được.
Một dobropis có sửa được nhiều hóa đơn không?
Nó phải dẫn chiếu tới các hóa đơn gốc một cách riêng biệt và rõ ràng, nên từng số gốc phải có mặt trên đó. Một chứng từ liệt kê ba số hóa đơn và phần thay đổi của mỗi số thì đạt; một khoản gộp không dẫn chiếu thì không.
Nếu lỗi chỉ ở địa chỉ hay tên công ty thì sao?
Đó không phải điều chỉnh giá tính thuế, nên §25 và thời hạn của nó không áp dụng. Bạn vẫn lập một chứng từ xác định hóa đơn gốc và nêu dữ liệu đã sửa — bản gốc thì không bao giờ bị ghi đè.
Tổng của một chứng từ có thể âm không?
Trên dobropis thì có — đó chính là công dụng của nó. Trên hóa đơn thường thì không: một dòng chiết khấu có thể âm, nhưng cả chứng từ không được xuống dưới 0 trừ khi đó là bản điều chỉnh.
Hãy lập việc sửa thành chứng từ, đừng sửa tay
Faktura365 lập opravná faktúra dẫn chiếu số thứ tự của hóa đơn gốc, giữ dải số liên tục và in các số tiền âm đúng như kế toán Slovakia mong đợi.
Mở ứng dụngNguồn
Thông tin ở đây mang tính chung và không thay thế tư vấn thuế hay pháp lý. Các mức và nghĩa vụ có thể thay đổi — hãy đối chiếu tình huống của bạn với kế toán.