Rechnung korrigieren: opravná faktúra und dobropis
Die Rechnung ging mit dem falschen Betrag raus, der Kunde hat die Hälfte zurückgeschickt, oder ihr habt euch nachträglich auf einen Nachlass geeinigt. In all diesen Fällen ist die Lösung dieselbe: kein Überschreiben, sondern ein zweites Dokument. Hier steht, welches, was daraufgehört, bis wann — und das Teuerste: in welchen Zeitraum es bei welcher Seite gehört.
Aktualisiert:
Eine ausgestellte Rechnung wird nie überschrieben
Sobald eine Rechnung ausgestellt ist, ist sie ein Buchführungsbeleg: zehn Jahre aufzubewahren, nicht löschbar, und ihre Nummer gehört zu einer Reihe, die lückenlos bleiben muss. Deshalb ist jede Korrektur in der slowakischen Fakturierung ein ZWEITES Dokument, das auf das erste verweist — und deshalb ist „falsche Rechnung löschen, saubere neu schreiben“ die schlechteste Variante: sie nimmt eine Nummer aus der Reihe, und dein Kunde hält ein Dokument in der Hand, von dem du sagst, es existiere nicht.
Ein Korrekturbeleg ist jedes Dokument, das die ursprüngliche Rechnung ändert und sich gesondert und eindeutig auf sie bezieht (§71 Abs. 2 des MwSt.-Gesetzes). Es muss nicht Rechnung heißen — aber es muss die Nummer der ursprünglichen Rechnung nennen und zeigen, was sich geändert hat.
Dobropis, ťarchopis, storno — was ist was
- Dobropis (Gutschriftsanzeige)
- Korrektur nach unten: die Leistung wurde storniert oder zurückgegeben, oder der Preis sank nach Entstehen der Steuerpflicht. Die Beträge tragen ein Minus.
- Ťarchopis (Belastungsanzeige)
- Korrektur nach oben: der Preis stieg nach der Lieferung. Derselbe Belegtyp, andere Richtung.
- Storno
- Die Aufhebung eines Belegs, den es nie hätte geben dürfen — eine Doppelrechnung, eine Rechnung an den falschen Kunden. Es ist keine Korrektur der Bemessungsgrundlage im MwSt.-Sinn, und die Nummer wird dadurch nicht wieder frei.
- Falsche Angabe, nicht falscher Betrag
- Ein Tippfehler im Namen oder in der Anschrift ändert keine Bemessungsgrundlage, also gilt §25 dafür nicht. Korrigiert wird trotzdem mit einem Dokument, das die ursprüngliche Rechnung benennt und die berichtigten Daten zeigt — nie durch Überschreiben des Originals, was das Buchführungsgesetz verbietet.
Wann die Bemessungsgrundlage korrigiert wird
Die vier Fälle des §25 Abs. 1 des MwSt.-Gesetzes. Alles andere ist keine §25-Korrektur.
- Die Leistung wurde storniert
- Ganz oder teilweise — der Auftrag kam nicht zustande, oder ein Teil davon nicht.
- Die Ware kam zurück
- Vollständige oder teilweise Rückgabe des Gelieferten.
- Der Preis sank
- Ein Nachlass, ein Rabatt oder eine Einigung nach dem Entstehen der Steuerpflicht.
- Der Preis stieg
- Der einzige Fall, aus dem ein ťarchopis wird und kein dobropis.
Was auf den Korrekturbeleg gehört
Ein Korrekturbeleg wiederholt nicht die ganze Rechnung. §71 Abs. 2 verlangt die Verknüpfung und die Differenz — die vier Punkte unten.
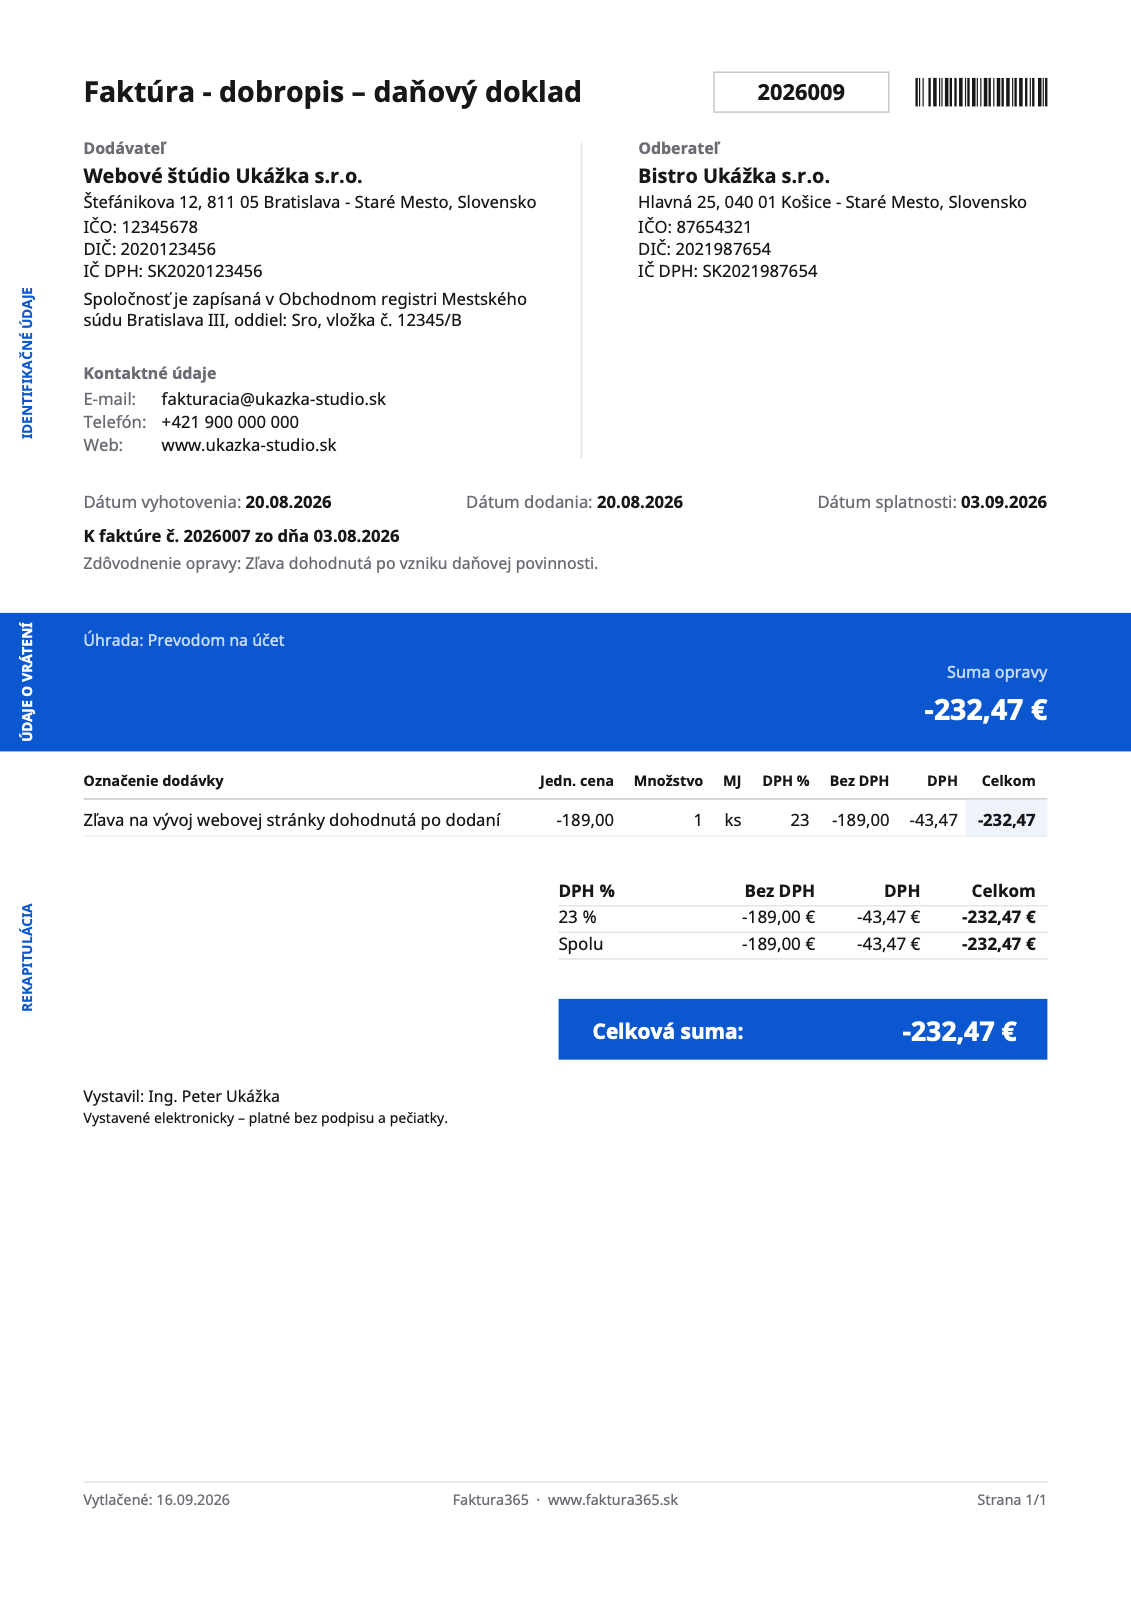
- Eine Bezeichnung, die die Korrektur benennt
- Die Nummer der ursprünglichen Rechnung
- Nur die geänderten Daten
- Der Satz des Originals
- Eine Bezeichnung, die die Korrektur benennt
- „Opravná faktúra“, „Dobropis“ oder „Ťarchopis“ — nicht „Faktúra“. Nach diesem Wort sortiert jeder in der Kette den Beleg ein.
- Die Nummer der ursprünglichen Rechnung
- Der Verweis, der beide Belege verbindet. Ohne ihn bezieht sich die Korrektur auf nichts und lässt sich von keiner Buchhaltung zuordnen.
- Nur die geänderten Daten
- Die berichtigte Bemessungsgrundlage und Steuer bzw. die berichtigte Angabe. Unveränderte Zeilen müssen nicht wiederholt werden.
- Der Satz des Originals
- Nicht der heutige — siehe unten. Die Korrektur ist heute datiert, gehört aber zu der Leistung, die damals besteuert wurde.
Die Frist und die zwei verschiedenen Zeiträume
Der Beleg wird innerhalb von 15 Tagen nach Ende des Kalendermonats ausgestellt, in dem der für die Korrektur maßgebliche Umstand eingetreten ist — Storno, Rückgabe, vereinbarter Nachlass (§73). Danach trennen sich die Wege, und genau das lohnt sich zu merken: du als Rechnungssteller meldest die Differenz in dem Zeitraum, in dem du den Korrekturbeleg AUSGESTELLT hast. Dein Kunde berichtigt seinen Vorsteuerabzug in dem Zeitraum, in dem er ihn ERHALTEN hat. Verschickst du einen dobropis am 30., meldet ihr dieselbe Korrektur in verschiedenen Zeiträumen — genau so sieht es die Finanzverwaltung.
- Frist zum Ausstellen
- 15 Tage ab dem Ende des Kalendermonats, in dem der für die Korrektur maßgebliche Umstand eintrat (§73).
- Der Rechnungssteller meldet ihn
- In dem Zeitraum, in dem der Korrekturbeleg ausgestellt wurde.
- Der Kunde meldet ihn
- In dem Zeitraum, in dem er ihn erhalten hat (§53). Deshalb ist verspätetes Verschicken kein neutraler Vorgang.
Auf der Korrektur gilt der URSPRÜNGLICHE Satz
Eine Korrektur folgt der Leistung, die sie korrigiert, nicht dem Kalender. Eine 2024 ausgestellte Rechnung trug den Regelsatz von 20 %; der dobropis, den du heute dazu schreibst, verwendet weiterhin 20 %, obwohl der Regelsatz seit dem 1. 1. 2025 bei 23 % liegt. Der heutige Satz auf eine alte Leistung gibt mehr Steuer zurück, als je gezahlt wurde, und lässt die beiden Belege einander widersprechen — genau das vergleicht eine Prüfung.
Wenn du nicht für die MwSt. registriert bist
Es gibt keine Bemessungsgrundlage zu korrigieren, §25 betrifft dich also nicht. Alles andere schon: das Original bleibt unangetastet, die Korrektur ist ein zweites Dokument mit der Nummer der ursprünglichen Rechnung und dem berichtigten Betrag, und auf keinem der beiden steht ein Satz oder ein Steuerbetrag. Praktisch schreibst du denselben dobropis — nur ohne MwSt.-Zeilen.
Wo das schiefgeht
- Rechnung löschen und neu ausstellen
- Der schnellste Weg zu einer Lücke in der Nummerierung und zu zwei Versionen eines Vorgangs im Umlauf. Ein ausgestellter Beleg wird zehn Jahre aufbewahrt, ob er richtig war oder nicht.
- Die Korrektur nennt das Original nicht
- Dann ist sie kein Korrekturbeleg nach §71 Abs. 2, sondern eine unerklärte Gutschrift, die keine Buchhaltung zuordnen kann.
- Heutiger Satz auf alter Leistung
- Eine Rechnung von 2024, mit 23 % korrigiert, gibt mehr Steuer zurück, als je darauf abgeführt wurde. Der Satz gehört zur ursprünglichen Leistung.
- Die Annahme, beide Seiten melden gleichzeitig
- Tun sie nicht: du nach Ausstellung, der Kunde nach Erhalt. Eine Korrektur zum Monatsende überspannt regelmäßig zwei Zeiträume — und das ist in Ordnung, solange jeder seine eigene Regel anwendet.
- Minusmenge statt Minuspreis
- Die Menge ist das, was geliefert wurde, und „minus ein Stück“ wurde nie geliefert. Eine Korrektur gibt Geld über einen negativen Einzelpreis zurück; die Menge bleibt auf jedem Beleg positiv.
Häufige Fragen
Der Kunde hat noch nicht bezahlt. Kann ich die Rechnung nicht einfach zurückziehen?
Nicht durch Löschen. Fällt die Leistung weg, ist die Korrektur ein dobropis über den vollen Betrag mit Verweis auf die ursprüngliche Nummer; das Paar gleicht sich zu null aus und die Reihe bleibt intakt.
Muss der Kunde den Korrekturbeleg unterschreiben?
Nein. Wichtig ist, dass er ihn erhält — seine Seite der Korrektur läuft ab dem Tag des Zugangs, also verschick ihn nachweisbar.
Darf ein dobropis mehrere Rechnungen korrigieren?
Er muss sich gesondert und eindeutig auf die ursprünglichen Rechnungen beziehen, also muss jede ursprüngliche Nummer daraufstehen. Ein Beleg, der drei Rechnungsnummern und die jeweilige Änderung auflistet, erfüllt das; eine Pauschalsumme ohne Verweise nicht.
Und wenn nur die Anschrift oder der Firmenname falsch ist?
Das ist keine Korrektur der Bemessungsgrundlage, also gelten weder §25 noch seine Frist. Du stellst trotzdem ein Dokument aus, das die ursprüngliche Rechnung benennt und die berichtigten Daten zeigt — das Original selbst wird nie überschrieben.
Darf die Gesamtsumme eines Belegs negativ sein?
Auf einem dobropis ja — genau dafür ist er da. Auf einer gewöhnlichen Rechnung nein: eine Rabattzeile darf negativ sein, der Beleg insgesamt darf nicht unter null fallen, sofern er keine Korrektur ist.
Stell die Korrektur als Dokument aus, nicht als Änderung
Faktura365 stellt eine opravná faktúra aus, die die Nummer der ursprünglichen Rechnung zitiert, die Nummerierung lückenlos hält und die negativen Beträge so druckt, wie eine slowakische Buchhaltung sie erwartet.
App öffnenQuellen
Diese Informationen sind allgemeiner Natur und ersetzen keine Steuer- oder Rechtsberatung. Grenzwerte und Pflichten ändern sich — prüfe deine Situation mit einem Steuerberater.