Factura sin IVA: qué debe llevar si no eres sujeto pasivo
La mayoría de quienes trabajan con una živnosť empiezan sin estar dados de alta en el IVA eslovaco (DPH), y su factura es de verdad más sencilla: sin base imponible, sin tipo y sin cuota. Qué tiene que identificar igualmente, qué va en lugar de la línea del impuesto y cuándo se acaba la exención — aquí abajo.
Actualizado:
Qué debe contener la factura
Quien no es sujeto pasivo no factura según el §74 de la ley del IVA eslovaca (zákon o DPH). La factura es un documento contable ordinario e identifica a ambas partes según el Obchodný zákonník, el Código de Comercio eslovaco.
- Tú, el proveedor
- Nombre comercial, domicilio social o lugar de actividad e IČO.
- Tu registro
- En qué registro estás inscrito — el registro de actividades económicas si tienes una živnosť, el registro mercantil si tienes una s.r.o. — con el número de inscripción.
- El cliente
- Nombre, dirección e IČO. Si está dado de alta en el IVA, también su IČ DPH.
- Número correlativo
- De una única serie continua que no se repite.
- Fechas
- La fecha de emisión y la fecha de entrega cuando sea distinta.
- Qué has entregado
- La descripción y la cantidad de los bienes, o el alcance del servicio.
- El precio
- Un importe único. Sin base imponible, sin tipo y sin cuota de IVA: no repercutes ninguna.
- Cómo se paga
- IBAN, símbolo variable y fecha de vencimiento. La ley no los exige, pero una factura sin ellos se cobra tarde.
Qué va en lugar de la línea del IVA
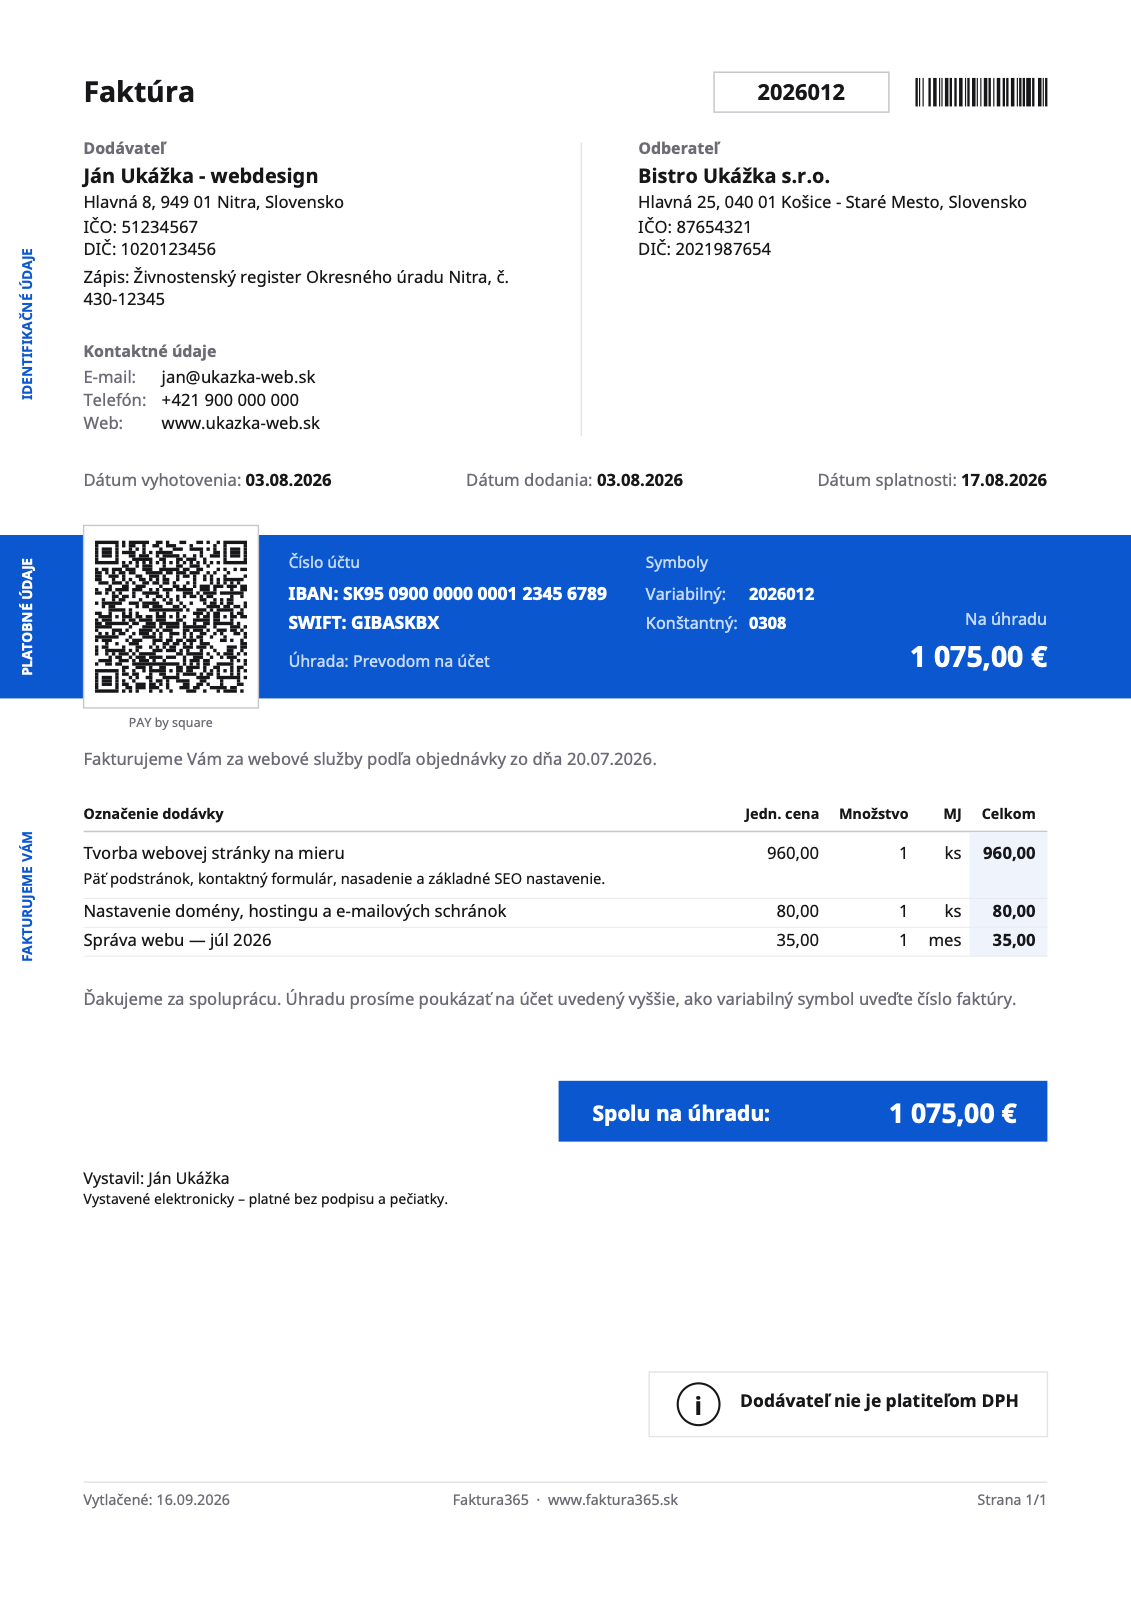
La ley no exige nada, pero si no lo dices, te llamará la gestoría de tu cliente buscando el impuesto que no puede deducirse. Con una línea queda resuelto.
Nie som platiteľom DPH. — escríbelo exactamente así, en eslovaco, aunque el resto de la factura esté en otro idioma.
Cuándo dejas de estar exento
La facturación se cuenta por AÑO NATURAL, no por los últimos doce meses como antes.
- Facturación superior a 50 000 €
- Pasas a ser sujeto pasivo del IVA el 1 de enero del año siguiente, y tienes cinco días hábiles desde que superas el umbral para presentar la solicitud de registro.
- Facturación superior a 62 500 €
- Pasas a ser sujeto pasivo el mismo día de la entrega con la que lo superas, no al año siguiente. Desde esa entrega facturas con IVA.
La cifra la vigilas tú
Nadie te avisa. La administración tributaria no lleva la cuenta de tu facturación, y superar el umbral sin darte cuenta significa haber emitido facturas sin IVA que debían llevarlo. Ten el acumulado a la vista: por eso, entre otras cosas, esta aplicación te suma tus facturas.
Preguntas frecuentes
¿Necesito un IČ DPH si no soy sujeto pasivo?
No. Tienes IČO y, en cuanto te registras a efectos del impuesto sobre la renta, DIČ. El IČ DPH solo se asigna al registrarte para el IVA: deja ese campo fuera de la factura.
¿Puedo facturar al extranjero sin estar dado de alta en el IVA?
Sí, pero para prestar un servicio a una empresa de otro país de la UE normalmente hay que registrarse antes según el §7a. Ese registro no te convierte en sujeto pasivo en tus facturas nacionales: es otra situación.
Compro publicidad en Google o Meta. ¿Me afecta?
Sí, y esta es la mitad que se pasa por alto. RECIBIR un servicio de una empresa de otro país de la UE también obliga a registrarse según el §7a: la publicidad, el hosting y las suscripciones de software cuentan. Con eso no te conviertes en sujeto pasivo, pero debes ingresar el impuesto de esa compra y no puedes deducirlo.
¿Le molesta a mi cliente que no haya IVA?
Un sujeto pasivo no puede deducirse nada de tu factura, así que tu precio es para él un coste final. Conviene saberlo al negociar, pero no es un defecto de la factura.
¿Tengo que registrarme en cuanto supero los 50 000 €?
Presentas la solicitud dentro de los cinco días hábiles siguientes, pero no eres sujeto pasivo hasta el 1 de enero del año siguiente. Por encima de 62 500 € ocurre de inmediato, el día de esa entrega.
Emite una factura sin IVA
Faktura365 sabe que no estás dado de alta en el IVA: quita las columnas del impuesto y añade la nota por ti.
Entrar en la aplicaciónFuentes
Esta información es de carácter general y no sustituye al asesoramiento fiscal o legal. Los umbrales y las obligaciones cambian: contrasta tu caso con una asesoría.