Рахунок без ПДВ: що має бути в ньому у неплатника
Більшість підприємців на živnosť починають як неплатники ПДВ, і їхній рахунок справді простіший: немає бази оподаткування, немає ставки, немає суми ПДВ. Що в ньому все одно має бути, що писати замість рядка з податком і коли це закінчиться — нижче.
Оновлено:
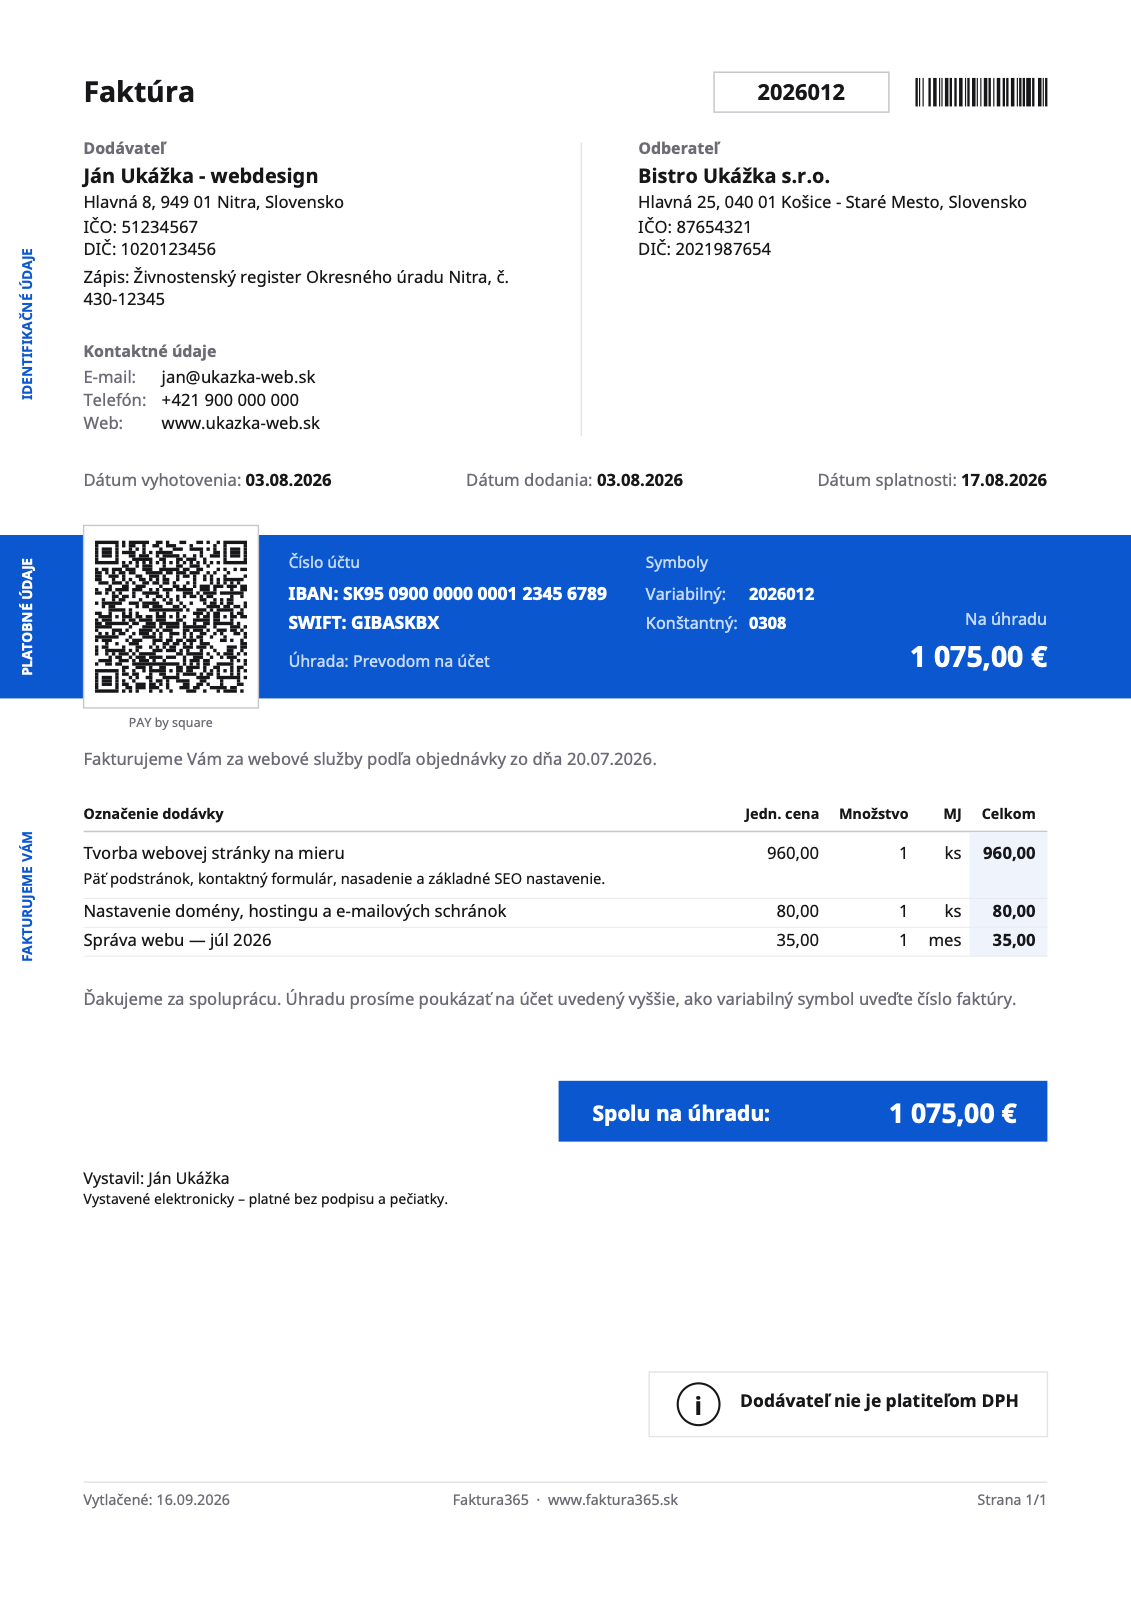
Що має містити рахунок
Неплатник виставляє рахунок не за §74 закону про ПДВ (zákon o DPH). Це звичайний бухгалтерський документ, і обидві сторони в ньому ідентифікують за Obchodný zákonník — Торговельним кодексом Словаччини.
- Ви як постачальник
- Комерційна назва, юридична адреса або місце ведення діяльності та IČO.
- Ваш реєстр
- У якому реєстрі вас внесено — živnostenský register для živnosť, obchodný register для s.r.o. — разом із номером запису.
- Замовник
- Назва, адреса та IČO. Якщо він платник ПДВ, там же зазначають його IČ DPH.
- Порядковий номер
- З одного безперервного ряду, який не повторюється.
- Дати
- Дата виставлення і дата постачання, якщо вона відрізняється.
- Що ви поставили
- Опис і кількість товару або обсяг послуги.
- Ціна
- Одна сума. Без бази оподаткування, без ставки і без ПДВ — ви його не нараховуєте.
- Як заплатити
- IBAN, варіабельний символ і термін оплати. Закон їх не вимагає, але рахунок без них оплачують пізно.
Що писати замість рядка з ПДВ
Закон нічого не вимагає, але якщо цього не написати, зателефонує бухгалтер замовника і шукатиме податок, який не може зарахувати. Один рядок знімає питання.
Nie som platiteľom DPH. — саме так, словацькою, навіть якщо сам рахунок складено іншою мовою.
Коли ви перестанете бути неплатником
Оборот рахують за КАЛЕНДАРНИЙ рік — не за останні дванадцять місяців, як було раніше.
- Оборот понад 50 000 €
- Платником ви станете 1 січня наступного року, а на подання заяви про реєстрацію маєте п’ять робочих днів від перевищення.
- Оборот понад 62 500 €
- Платником ви станете у день того постачання, яким перевищили межу, — не наступного року. Від цього постачання ви виставляєте рахунки з ПДВ.
За сумою доводиться стежити самому
Ніхто вас не попередить. Податкова не веде облік вашого обороту, а непомічене перевищення межі означає виставлені без ПДВ рахунки, у яких він мав бути. Тримайте поточну суму перед очима — зокрема тому цей застосунок додає ваші рахунки за вас.
Часті запитання
Чи потрібен неплатнику IČ DPH?
Ні. У вас є IČO, а DIČ — після реєстрації з податку на доходи. IČ DPH присвоюють лише під час реєстрації платником ПДВ — це поле в рахунку не зазначайте взагалі.
Чи можна неплатнику виставляти рахунки за кордон?
Так, але для послуги підприємцю з іншої країни ЄС зазвичай треба спершу зареєструватися за §7a. Ця реєстрація не робить вас платником ПДВ на внутрішніх рахунках — це інший статус.
Я купую рекламу в Google або Meta. Чи стосується це мене?
Так, і саме цю половину зазвичай не помічають. Обов’язок реєстрації за §7a виникає й тоді, коли ви ОТРИМУЄТЕ послугу від підприємця з іншої країни ЄС — реклама, хостинг і передплата на софт теж рахуються. Платником ПДВ ви від цього не стаєте, але податок із такої покупки сплачуєте, а права на податковий кредит не маєте.
Чи заважає замовнику відсутність ПДВ?
Платнику ПДВ немає що зарахувати з вашого рахунку, тож ваша ціна для нього — кінцеві витрати. Це варто враховувати під час перемовин, але вадою рахунку це не є.
Чи треба реєструватися одразу після перевищення 50 000 €?
Заяву подають протягом п’яти робочих днів від перевищення, але платником ви станете лише 1 січня наступного року. Понад 62 500 € це відбувається одразу, у день того постачання.
Виставте рахунок без ПДВ
Faktura365 знає, що ви неплатник: прибирає колонки з податком і сам додає потрібну примітку.
Відкрити застосунокДжерела
Інформація має загальний характер і не замінює податкову чи юридичну консультацію. Межі та обов’язки змінюються — свою ситуацію перевірте в бухгалтера.