Зразок рахунку-фактури: що на ньому має бути
Рахунок-фактура — це не просто перелік позицій: закон точно визначає, що на ньому має бути. Нижче наведено обов’язкові реквізити для підприємців (živnosť, аналог ФОП) і компаній (s.r.o., аналог ТОВ) у Словаччині — окремо для платників і неплатників ПДВ (словацькою — DPH).
Оновлено:
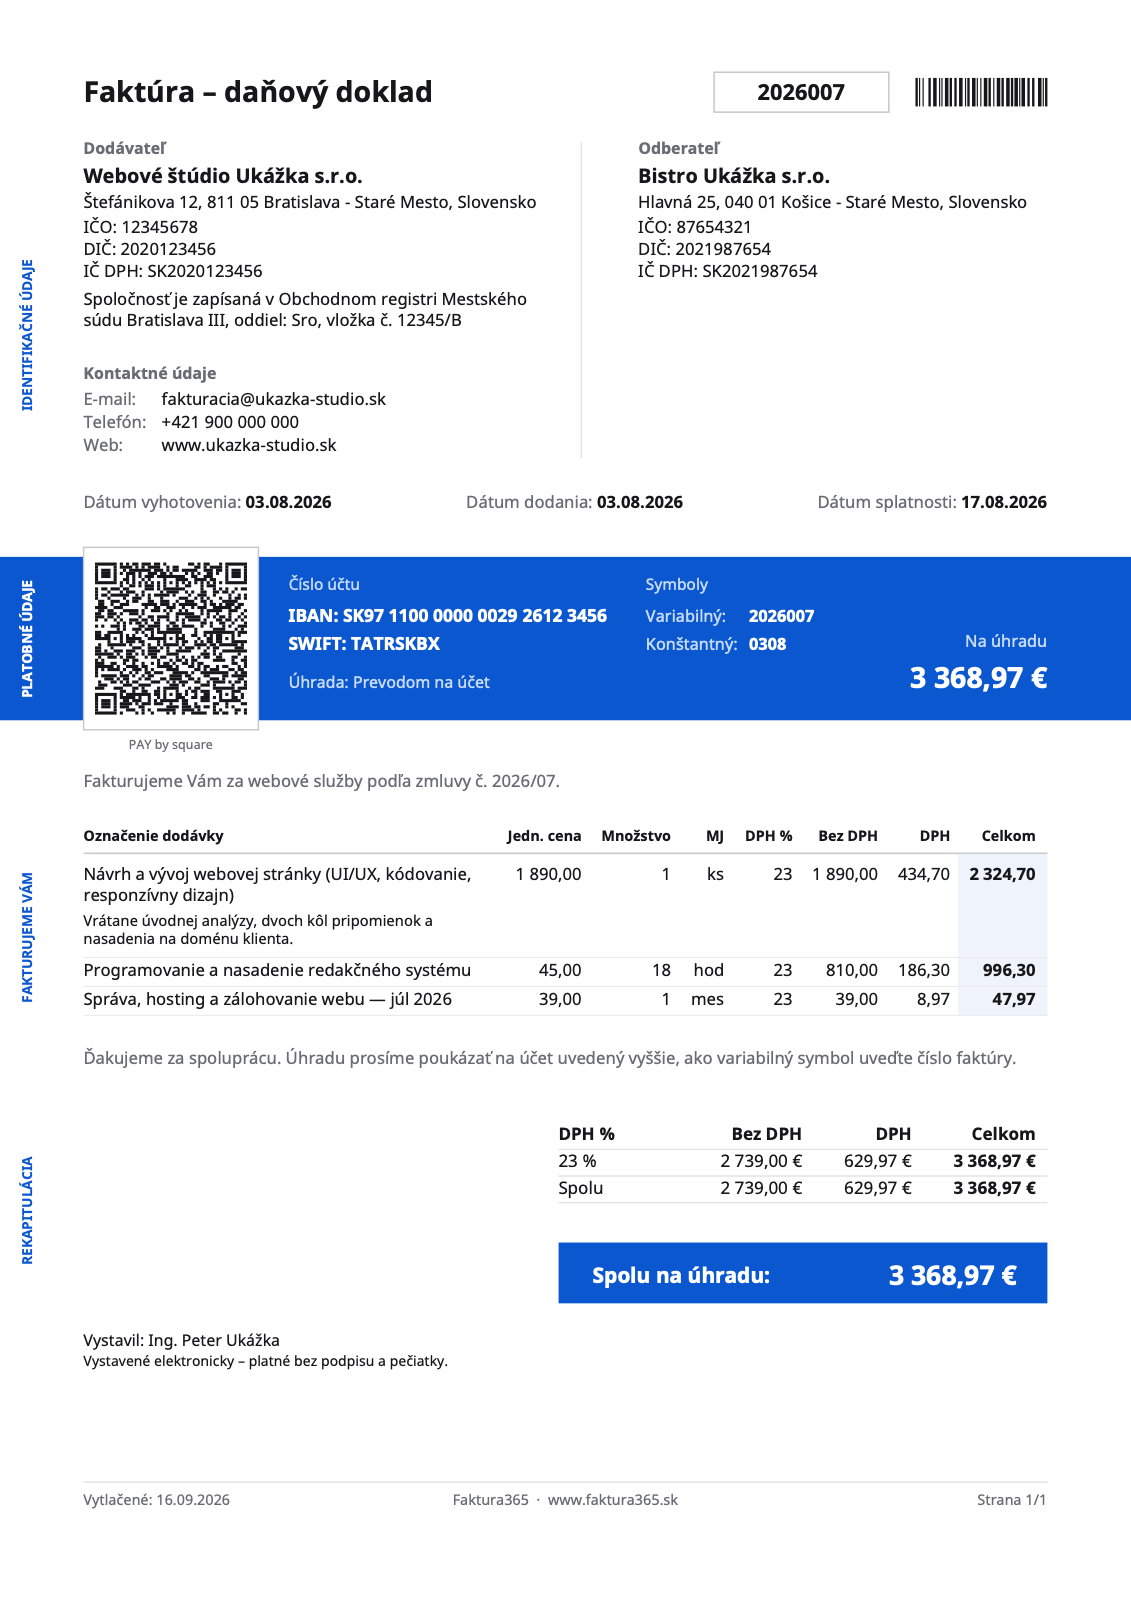
Обов’язкові реквізити рахунку платника ПДВ
Випливають із §74 абз. 1 словацького закону про ПДВ.
- Постачальник
- Ім’я та прізвище або назва, адреса юридичної адреси чи місця ведення діяльності та податковий номер платника ПДВ (IČ DPH).
- Замовник
- Ім’я або назва, адреса та його IČ DPH.
- Порядковий номер рахунку
- Нумерація має бути безперервною й не повторюватися.
- Дата постачання
- День постачання товару або надання послуги, якщо він відрізняється від дати виставлення.
- Дата виставлення
- День, коли було складено сам рахунок.
- Вид і кількість
- Кількість і вид поставленого товару або обсяг і вид послуги.
- База оподаткування та ціна за одиницю
- База оподаткування для кожної ставки, ціна за одиницю без податку та знижки, якщо їх у ній не враховано.
- Ставка ПДВ
- Застосована ставка або посилання на звільнення від податку.
- Сума ПДВ
- Сума податку в євро.
- Обов’язкові формулювання
- Наприклад «перенесення податкового зобов’язання» або «рахунок виставлено замовником», якщо ці правила застосовуються.
Рахунок без ПДВ
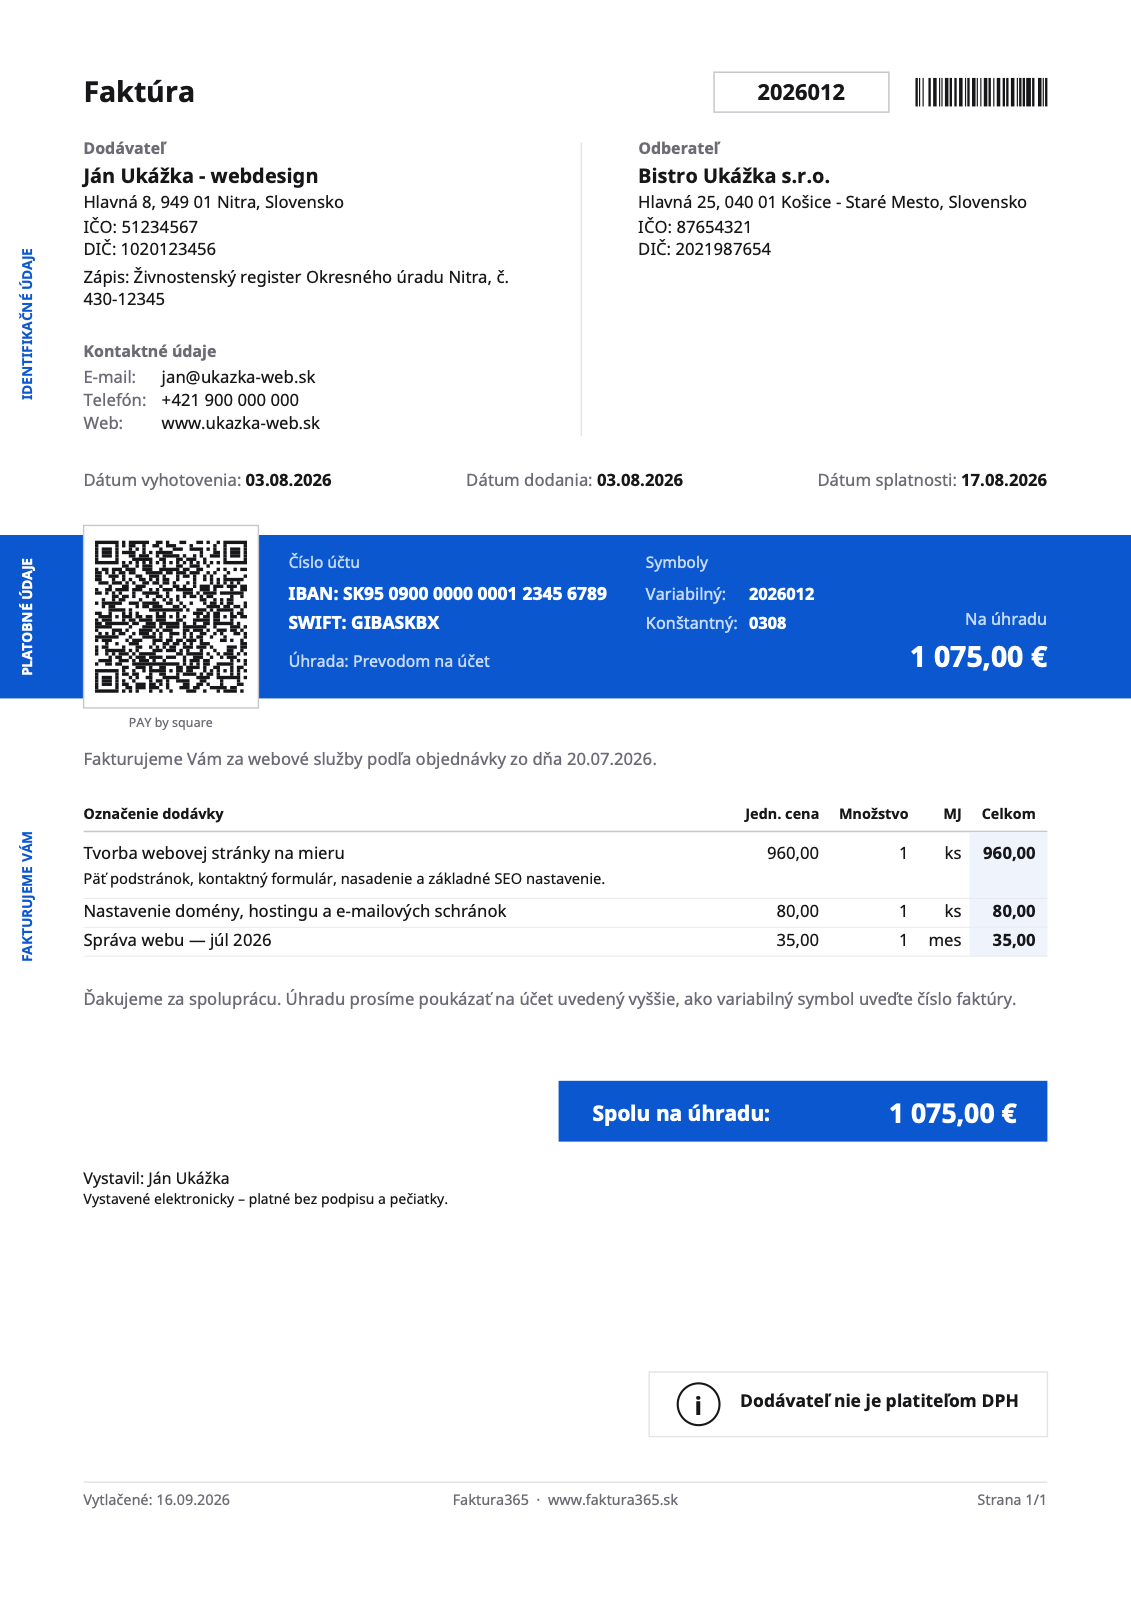
Якщо ви не платник ПДВ, податок у рахунку не зазначається. Такий рахунок є звичайним бухгалтерським документом і ідентифікує обидві сторони відповідно до Obchodný zákonník (Торговельного кодексу Словаччини): комерційна назва, юридична адреса або місце ведення діяльності, ідентифікаційний номер IČO (аналог ЄДРПОУ) і реєстр, у якому вас внесено (живностенський або торговельний реєстр).
Варто додати примітку «Nie som platiteľ DPH» («Я не платник ПДВ») — тоді замовник одразу бачить, що не може зарахувати податок до податкового кредиту.
До якого строку треба виставити рахунок
Платник ПДВ має 15 днів на виставлення рахунку — від дня постачання товару чи надання послуги або від дня отримання оплати, якщо вона надійшла раніше.
Часті запитання
Чи має рахунок бути підписаний і завірений печаткою?
Ні. Ані підпис, ані печатка не належать до обов’язкових реквізитів — рахунок дійсний і без них.
Чи можна надсилати рахунки у PDF електронною поштою?
Так. Електронний рахунок рівнозначний паперовому; важливо лише, щоб замовник погодився на таку форму й щоб зміст залишався незмінним.
Скільки часу треба зберігати рахунки?
Бухгалтерські документи зберігають десять років після року, якого вони стосуються.
Виставте рахунок за хвилину
Faktura365 заповнить обов’язкові реквізити за вас і збереже нумерацію безперервною.
Відкрити застосунокДжерела
Інформація має загальний характер і не замінює податкової чи юридичної консультації.