Wzór faktury: co musi się na niej znaleźć
Faktura to nie tylko lista pozycji — przepisy dokładnie określają, co musi się na niej znaleźć. Poniżej znajdziesz obowiązkowe elementy faktury dla živnosti (odpowiednik jednoosobowej działalności gospodarczej) i s.r.o. (słowacki odpowiednik sp. z o.o.), osobno dla podatników VAT i osób, które podatnikami nie są.
Zaktualizowano:
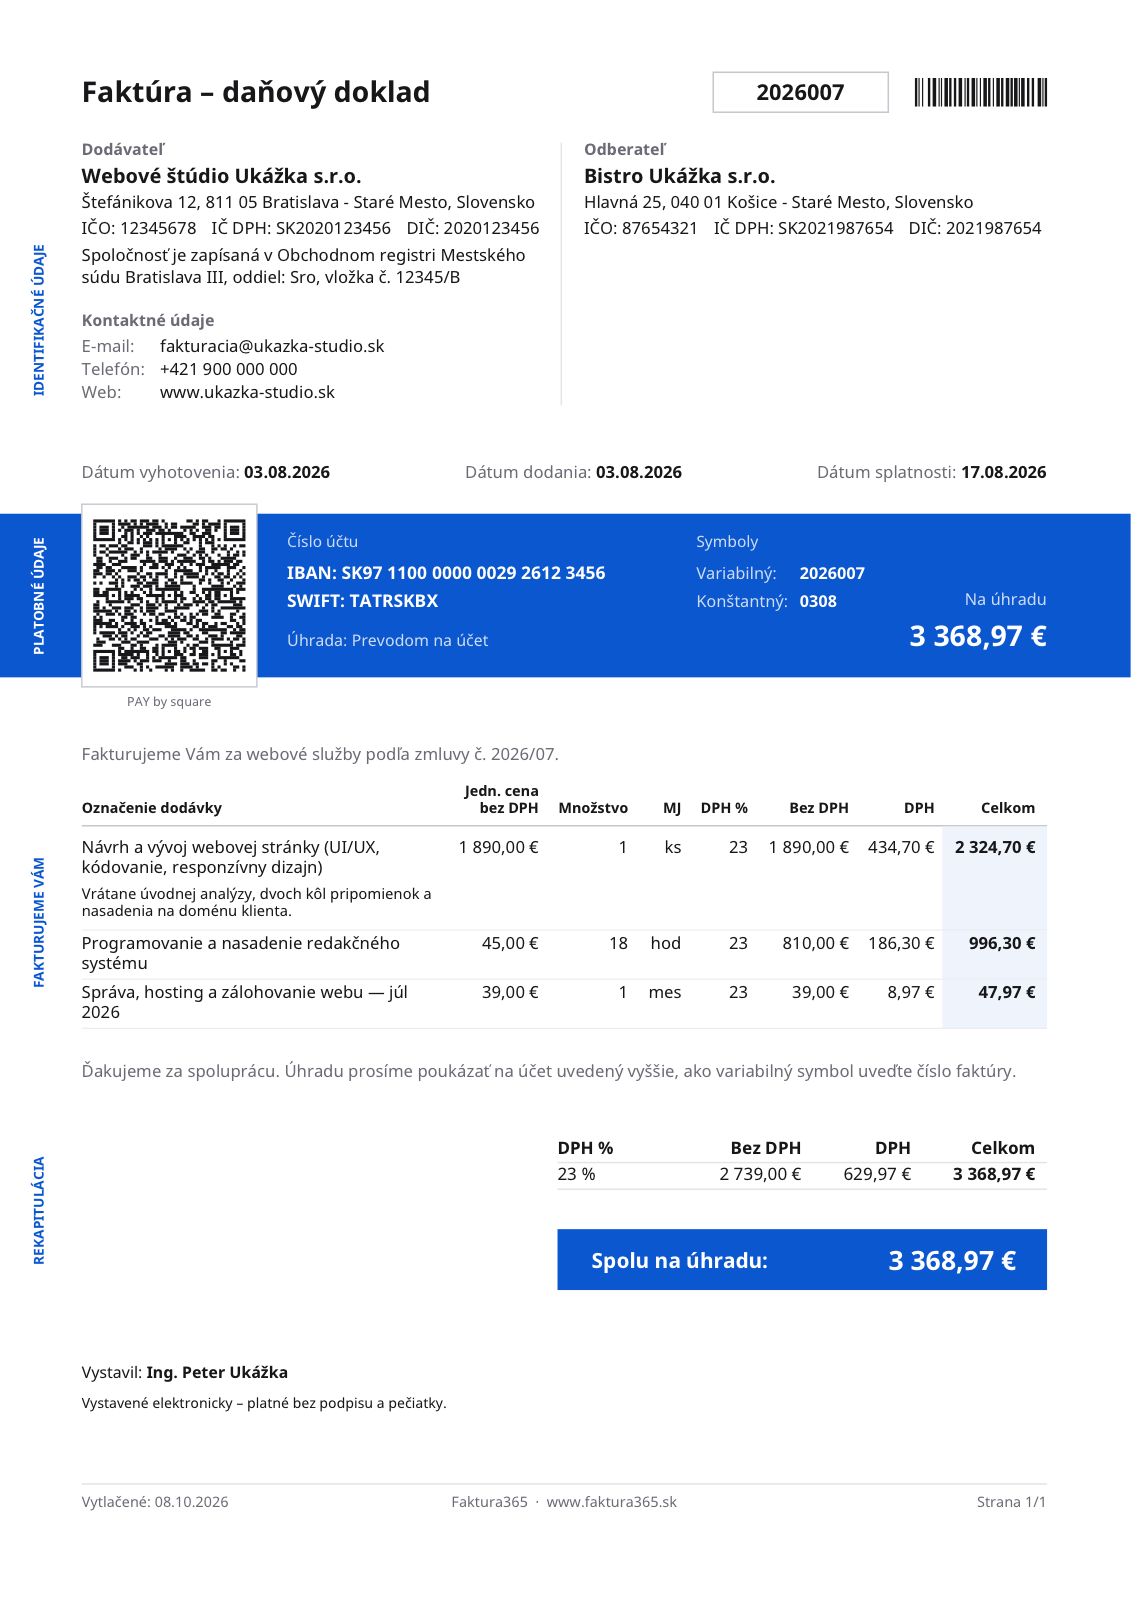
Obowiązkowe elementy faktury podatnika VAT
Wynikają z §74 ust. 1 słowackiej ustawy o VAT.
- Sprzedawca
- Imię i nazwisko lub nazwa, adres siedziby albo miejsca prowadzenia działalności oraz IČ DPH (słowacki numer VAT).
- Nabywca
- Imię i nazwisko lub nazwa, adres oraz jego IČ DPH.
- Kolejny numer faktury
- Numeracja musi być ciągła i nie może się powtarzać.
- Data sprzedaży
- Dzień dostawy towaru lub wykonania usługi, jeśli różni się od daty wystawienia.
- Data wystawienia
- Dzień, w którym sporządzono samą fakturę.
- Rodzaj i ilość
- Ilość i rodzaj dostarczonego towaru albo zakres i rodzaj usługi.
- Podstawa opodatkowania i cena jednostkowa
- Podstawa opodatkowania dla każdej stawki, cena jednostkowa bez podatku oraz rabaty, jeśli nie są w niej uwzględnione.
- Stawka VAT
- Zastosowana stawka albo odwołanie do zwolnienia z podatku.
- Kwota VAT
- Kwota podatku w euro.
- Adnotacja słowna
- Na przykład „odwrotne obciążenie” albo „samofakturowanie”, jeśli mają zastosowanie.
Faktura bez VAT
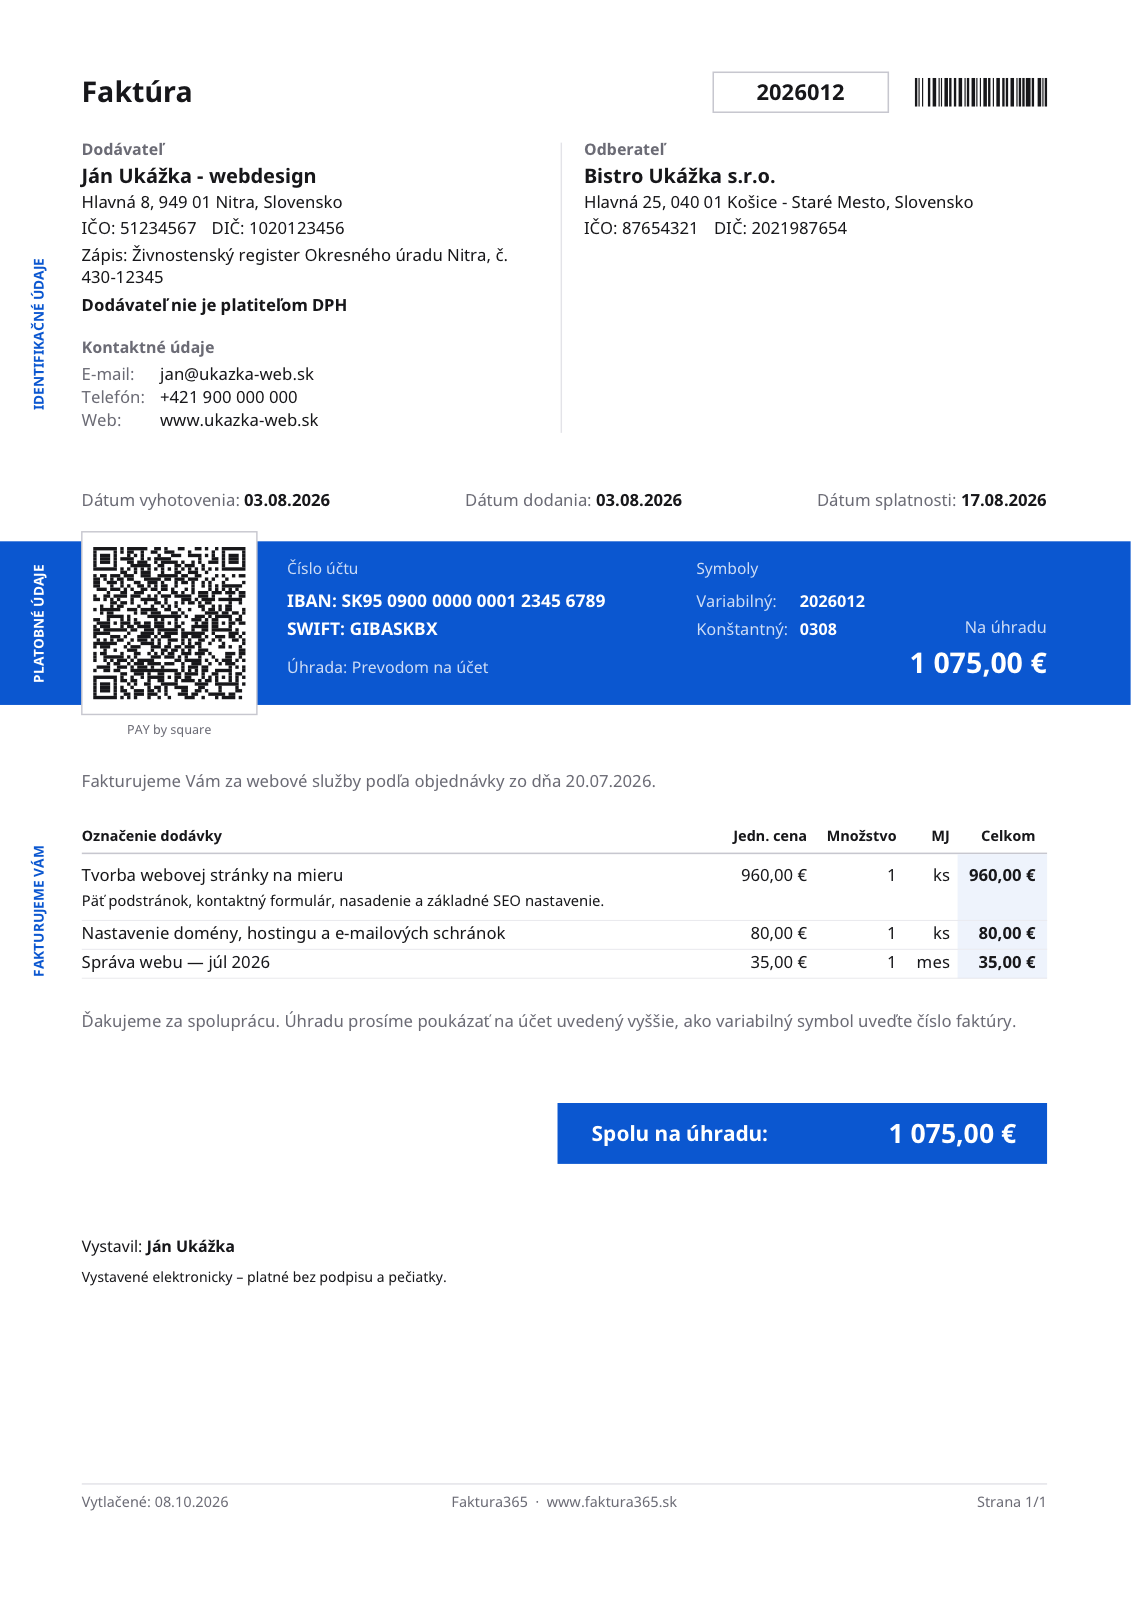
Jeśli nie jesteś podatnikiem VAT, nie wykazujesz podatku na fakturze. Jest ona wtedy zwykłym dokumentem księgowym i identyfikuje obie strony zgodnie ze słowackim Kodeksem handlowym: nazwa firmy, siedziba lub miejsce prowadzenia działalności, IČO (słowacki odpowiednik REGON) oraz oznaczenie rejestru, w którym figuruje Twoja firma (Živnostenský register dla živnosti albo Obchodný register dla spółek).
Warto dodać adnotację „Nie som platiteľ DPH” (nie jestem podatnikiem VAT) — nabywca od razu widzi, że nie może odliczyć podatku.
Do kiedy trzeba wystawić fakturę
Podatnik VAT ma na wystawienie faktury 15 dni od dnia dostawy towaru lub wykonania usługi. Jeśli płatność wpłynęła wcześniej: 15 dni od dnia jej otrzymania albo do końca miesiąca kalendarzowego, w którym wpłynęła.
Często zadawane pytania
Czy faktura musi być podpisana i opieczętowana?
Nie. Ani podpis, ani pieczątka nie należą do obowiązkowych elementów — faktura jest ważna także bez nich.
Czy mogę wysyłać faktury w PDF e-mailem?
Tak. Faktura elektroniczna jest równoważna papierowej; ważne, aby nabywca zgodził się na taką formę, a treść pozostała niezmieniona.
Jak długo trzeba przechowywać faktury?
Dokumenty księgowe przechowuje się przez dziesięć lat następujących po roku, którego dotyczą.
Wystaw fakturę w minutę
Faktura365 uzupełni za Ciebie obowiązkowe elementy i zadba o ciągłość numeracji.
Przejdź do aplikacjiŹródła
Informacje mają charakter ogólny i nie zastępują porady podatkowej ani prawnej.